
Dasar Manajemen Biaya (Harga Pokok)
原価管理基礎
Manajemen Operasi Produksi Kelas 3 生産管理オペレーション (BC検定) · ビジネス・キャリア検定 生産管理オペレーション3級 · Disusun oleh Tokutei Pass berdasarkan materi resmi; tidak disalin kata per kata.
1. 原価管理の体系(原価企画・原価維持・原価改善)と原価計算の目的
1. Sistem Manajemen Biaya (Perencanaan, Pemertahanan, Perbaikan Biaya) dan Tujuan Akuntansi Biaya
「原価(コスト)」とは、企業が製品を生産・販売するために消費した経済価値(財貨やサービス)を貨幣額(金額)で表したものです。
"Biaya / Harga Pokok (Genka / Cost)" adalah nilai ekonomi (barang maupun jasa) yang dikonsumsi perusahaan untuk memproduksi dan menjual produk yang dinyatakan dalam satuan uang.
「原価管理」とは、ただ過去の実績原価を計算するだけでなく、目標とする「標準原価(目標原価)」を設定してこれと「実際原価」との差異を分析し、無駄を排除して原価を引き下げる一連のPDCA活動を指します。
"Manajemen Biaya" bukan sekadar menghitung biaya aktual masa lalu, melainkan rangkaian kegiatan siklus PDCA yang menetapkan "Biaya Standar (Biaya Target)", menganalisis selisihnya terhadap "Biaya Aktual", lalu menghilangkan pemborosan guna menurunkan biaya.
現代の総合的原価管理は3つの段階で構成されます。①新製品の企画・設計段階で原価を作り込む「原価企画」、②量産段階で標準原価を達成・維持する「原価維持」、③さらなる原価低減のため標準そのものを改定・引き下げる「原価改善」です。
Manajemen biaya terpadu modern terdiri atas 3 tahap: ① "Perencanaan Biaya / Target Costing (Genka Kikaku)" yang merancang biaya sejak tahap perencanaan dan desain produk baru; ② "Pemertahanan Biaya (Genka Iji)" yang mencapai serta menjaga biaya standar pada tahap produksi massal; dan ③ "Perbaikan Biaya (Genka Kaizen)" yang merevisi dan menurunkan standar itu sendiri demi penghematan lebih lanjut.
また「原価計算の目的」には、①財務諸表(損益計算書・貸借対照表)の作成、②販売価格の決定、③原価管理(コストコントロール)、④予算編成・予算統制、⑤経営の基本計画(設備投資や内外製区分の意思決定)の5つがあります。
Adapun "Lima Tujuan Akuntansi Biaya" adalah: ① Menyusun laporan keuangan (Laporan Laba Rugi dan Neraca), ② Menentukan harga jual, ③ Pengendalian biaya (cost control), ④ Penyusunan dan pengendalian anggaran, serta ⑤ Pengambilan keputusan rencana dasar manajemen (investasi peralatan, keputusan buat sendiri atau subkontrak).
Poin penting
- 原価管理=標準(目標)原価を設定し、実際原価との差異を分析して改善処置をとるPDCAサイクル活動。
Manajemen Biaya = kegiatan siklus PDCA yang menetapkan biaya standar (target), menganalisis selisih terhadap biaya aktual, dan mengambil tindakan perbaikan. - 原価管理の3体系:①原価企画(設計開発段階)→②原価維持(量産での標準遵守)→③原価改善(量産での標準引下げ)。
Tiga pilar Manajemen Biaya: ① Perencanaan Biaya (tahap desain & pengembangan) → ② Pemertahanan Biaya (pematuhan standar saat produksi massal) → ③ Perbaikan Biaya (penurunan standar saat produksi massal). - 製品の原価の約80%は企画・設計段階で決まるため、上流の「原価企画」が最も重要視される。
Karena sekitar 80% biaya produk ditentukan pada tahap perencanaan dan desain, "Perencanaan Biaya (Genka Kikaku)" di hulu dianggap paling penting.
| Kosakata | Arti |
|---|---|
| 原価企画・原価維持・原価改善 | Perencanaan Biaya (Genka Kikaku), Pemertahanan Biaya, dan Perbaikan Biaya |
| 標準原価と実際原価 | Biaya Standar dan Biaya Aktual |
| 原価計算の5つの目的 | Lima Tujuan Akuntansi Biaya |
2. 原価の分類(材料費・労務費・経費、直接費と間接費、変動費と固定費)
2. Klasifikasi Biaya (Biaya Bahan / Tenaga Kerja / Beban Lain, Langsung vs. Tak Langsung, Variabel vs. Tetap)
製造原価は発生形態(何を消費したか)によって、「材料費(物品の消費)」「労務費(労働力の消費:賃金・賞与・法定福利費等)」「経費(材料費・労務費以外:減価償却費・外注加工費・電力料・保険料等)」の3要素に分かれます。
Biaya produksi menurut bentuk terjadinya (apa yang dikonsumsi) dibagi menjadi 3 unsur: "Biaya Bahan (konsumsi barang)", "Biaya Tenaga Kerja (konsumsi tenaga kerja: upah, bonus, tunjangan jaminan sosial wajib, dll.)", dan "Biaya Lain / Beban Pabrik (Keihi, selain bahan dan tenaga kerja: penyusutan/depresiasi, ongkos subkontrak luar, tarif listrik, premi asuransi, dll.)".
また特定の製品との関連により「直接費」と「間接費」に分かれます。どの製品のためにいくら消費したかが明確で、その製品に直接集計できる原価を「直接費」と呼び、直接集計することを「直課(または賦課)」と呼びます。
Menurut keterkaitannya dengan produk tertentu dibagi menjadi "Biaya Langsung" dan "Biaya Tak Langsung". Biaya yang jelas berapa banyak dikonsumsi untuk produk tertentu dan dapat dihitung langsung ke produk tersebut dinamakan "Biaya Langsung"; pembebanan langsung ini disebut "Pembebanan Langsung (Chokka / Fuka)".
これに対し、工場建物の減価償却費や監督者の給与・共通消耗品など、複数の製品に共通して発生する原価を「間接費」と呼びます。間接費は直接作業時間や機械運転時間などの「配賦基準」で各製品へ振り分けます(これを「配賦」と呼びます)。
Sebaliknya, biaya yang timbul bersama untuk berbagai jenis produk—seperti penyusutan gedung pabrik, gaji pengawas, dan barang habis pakai bersama—disebut "Biaya Tak Langsung (Overhead)". Biaya tak langsung dibagikan ke tiap produk menggunakan "Dasar Alokasi" seperti jam kerja langsung atau jam jalan mesin (disebut "Alokasi / Haifu").
さらに操業度(生産量)の増減との関連により、生産量に比例して増減する「変動費(直接材料費・外注加工費等)」と、生産量の増減にかかわらず一定額が発生する「固定費(定額法の減価償却費・固定給・火災保険料・固定資産税等)」に分かれます。
Lebih lanjut, menurut hubungannya dengan naik-turunnya tingkat aktivitas (volume produksi), biaya dibagi menjadi "Biaya Variabel (biaya bahan langsung, ongkos subkontrak luar, dll.)" yang berubah sebanding dengan volume produksi, dan "Biaya Tetap (penyusutan metode garis lurus, gaji tetap, asuransi kebakaran, pajak bumi bangunan, dll.)" yang timbul dalam jumlah tetap tanpa dipengaruhi perubahan volume produksi.
Poin penting
- 形態別3要素=材料費・労務費・経費(外注加工費や減価償却費・水道光熱費は「経費」に分類される)。
Tiga unsur biaya menurut bentuk = Biaya Bahan, Biaya Tenaga Kerja, dan Biaya Lain / Keihi (ongkos subkontrak luar, penyusutan, serta listrik/air masuk ke dalam "Biaya Lain / Keihi"). - 直接費は特定製品へ直接集計(「直課・賦課」)し、間接費は配賦基準によって各製品へ按分(「配賦」)する。
Biaya Langsung dibebankan langsung ("Chokka / Fuka") ke produk spesifik, sedangkan Biaya Tak Langsung dibagi secara proporsional ("Alokasi / Haifu") ke tiap produk menurut dasar alokasi. - 変動費=生産量に比例して増減(直接材料費等)/固定費=生産量に関係なく一定(減価償却費・保険料等)。
Biaya Variabel = berubah sebanding dengan jumlah produksi (bahan langsung, dll.) / Biaya Tetap = konstan tanpa terpengaruh jumlah produksi (penyusutan, asuransi, dll.).
| Kosakata | Arti |
|---|---|
| 材料費・労務費・経費(原価の3要素) | Biaya Bahan, Biaya Tenaga Kerja, dan Biaya Lain / Keihi (3 unsur biaya) |
| 直接費(直課・賦課)と間接費(配賦) | Biaya Langsung (pembebanan langsung) dan Biaya Tak Langsung (alokasi) |
| 変動費と固定費 | Biaya Variabel dan Biaya Tetap |
| 減価償却費と外注加工費 | biaya penyusutan (depresiasi) dan ongkos subkontrak luar |
3. 原価の構成体系(製造直接費・製造間接費・製造原価・総原価・販売価格)
3. Hierarki Struktur Biaya (Biaya Produksi Langsung, Overhead Pabrik, Harga Pokok Produksi, Total Biaya, Harga Jual)
形態別3要素と直接・間接を組み合わせると、原価の階層構造が明確になります。まず「直接材料費(主要材料費・買入部品費)+直接労務費(直接工の加工賃金)+直接経費(外注加工費・専用金型費等)」の合計が「製造直接費」です。
Apabila 3 unsur bentuk biaya digabungkan dengan sifat langsung dan tak langsung, struktur berjenjang biaya menjadi jelas. Pertama, penjumlahan "Biaya Bahan Langsung (bahan utama, komponen beli jadi) + Biaya Tenaga Kerja Langsung (upah operator langsung) + Biaya Langsung Lainnya (ongkos subkontrak luar, biaya cetakan/mold khusus, dll.)" adalah "Biaya Produksi Langsung".
一方、「間接材料費(補助材料費・工場消耗品費)+間接労務費(間接工賃金・手待ち賃金・給料)+間接経費(工場の減価償却費・電力料・保険料等)」の合計が「製造間接費」です。
Sementara itu, penjumlahan "Biaya Bahan Tak Langsung (bahan pembantu, barang habis pakai pabrik) + Biaya Tenaga Kerja Tak Langsung (upah pekerja tak langsung, upah waktu tunggu, gaji staf pabrik) + Biaya Tak Langsung Lainnya (penyusutan pabrik, listrik, asuransi pabrik, dll.)" adalah "Biaya Produksi Tak Langsung (Overhead Pabrik)".
そして「製造直接費+製造間接費」が、工場で製品を造るのにかかった「製造原価(工場原価)」となります。なお、直接材料費以外の原価要素をまとめて「加工費」と呼ぶこともあります。
Kemudian "Biaya Produksi Langsung + Biaya Produksi Tak Langsung" merupakan "Harga Pokok Produksi / Manufacturing Cost (Biaya Pabrik)" untuk membuat produk di pabrik. Unsur biaya selain biaya bahan langsung sering pula digabung dan disebut "Biaya Konversi (Biaya Pengolahan / Kakouhi)".
さらに、この「製造原価」に営業活動や本社管理にかかった「販売費及び一般管理費(販管費:営業員給与・広告宣伝費・発送配達費・本社役員報酬等)」を加えたものが「総原価(販売原価)」であり、「総原価+利益」が「販売価格(売価)」となります。
Selanjutnya, "Harga Pokok Produksi" ditambah "Beban Penjualan, Umum, dan Administrasi (SG&A: gaji staf sales, biaya iklan promosi, ongkos kirim pengiriman, gaji direksi kantor pusat, dll.)" menghasilkan "Total Biaya (Total Harga Pokok)", dan "Total Biaya + Laba" menjadi "Harga Jual".
Poin penting
- 製造直接費=直接材料費+直接労務費+直接経費(外注加工費や特許権使用料など)。
Biaya Produksi Langsung = Biaya Bahan Langsung + Biaya Tenaga Kerja Langsung + Biaya Langsung Lainnya (ongkos subkontrak luar, royalti paten, dll.). - 製造原価=製造直接費+製造間接費(工場内で発生する原価の合計)。
Harga Pokok Produksi (Manufacturing Cost) = Biaya Produksi Langsung + Biaya Produksi Tak Langsung (total biaya yang timbul di dalam pabrik). - 総原価=製造原価+販売費及び一般管理費/販売価格=総原価+利益(広告宣伝費は製造原価ではなく販管費!)。
Total Biaya = Harga Pokok Produksi + Beban Penjualan & Administrasi Umum (SG&A) / Harga Jual = Total Biaya + Laba (biaya iklan adalah SG&A, BUKAN Harga Pokok Produksi!). - 【例】直接材料費500円・直接労務費300円・直接経費100円・製造間接費200円・販管費150円・利益250円 → 製造直接費=900円、製造原価=1,100円、総原価=1,250円、販売価格=1,500円
Contoh: Biaya bahan langsung 500 yen, tenaga kerja langsung 300 yen, beban langsung 100 yen, overhead pabrik 200 yen, beban penjualan & admin 150 yen, laba 250 yen → Biaya produksi langsung = 900 yen, Harga pokok produksi = 1.100 yen, Total biaya = 1.250 yen, Harga jual = 1.500 yen
| Kosakata | Arti |
|---|---|
| 製造直接費と製造間接費 | Biaya Produksi Langsung dan Biaya Produksi Tak Langsung (Overhead) |
| 製造原価(工場原価) | Harga Pokok Produksi / Manufacturing Cost (Biaya Pabrik) |
| 販売費及び一般管理費(販管費) | Beban Penjualan, Umum, dan Administrasi (SG&A / Hankanhi) |
| 総原価と販売価格 | Total Biaya dan Harga Jual |
4. 原価計算の手順(費目別→部門別→製品別計算と補助部門費の直接配賦法)
4. Prosedur Perhitungan Biaya (Per Jenis → Per Departemen → Per Produk dan Metode Alokasi Langsung)
原価計算は3つのステップで進めます。第1ステップは「費目別計算(第1次集計)」で、一定期間に発生した原価を直接材料費・直接労務費・製造間接費などの費目ごとに分類・集計します。
Perhitungan biaya dilakukan melalui 3 langkah. Langkah ke-1 adalah "Perhitungan Biaya per Jenis / Elemen (Rekapitulasi Tahap 1)", yang mengelompokkan serta menjumlahkan biaya yang timbul selama periode tertentu menurut pos biayanya seperti biaya bahan langsung, biaya tenaga kerja langsung, dan overhead pabrik.
第2ステップは「部門別計算(第2次集計)」で、製造間接費を発生した場所(原価部門)ごとに集計します。原価部門は、直接製造作業を行う「製造部門(機械加工・組立・塗装部門等)」と、それを支える「補助部門(動力・修繕・運搬・検査・工場事務部門等)」に分かれます。
Langkah ke-2 adalah "Perhitungan Biaya per Departemen (Rekapitulasi Tahap 2)", yang mengumpulkan biaya produksi tak langsung (overhead) menurut tempat terjadinya (departemen biaya). Departemen biaya terbagi atas "Departemen Produksi (pemesinan, perakitan, pengecatan, dll.)" yang langsung membuat produk, dan "Departemen Pembantu / Jasa (tenaga listrik/uap, pemeliharaan, pengangkutan, inspeksi, administrasi pabrik, dll.)" yang mendukungnya.
補助部門に集計された費用は、最終的に製造部門へ配賦します。このとき、補助部門相互間のサービスのやり取りを無視して、補助部門費を「製造部門のみ」へ直接配分する方法を「直接配賦法」と呼び、試験の計算で最もよく出題されます。
Biaya yang terkumpul di departemen pembantu pada akhirnya dialokasikan ke departemen produksi. Metode yang mengabaikan pemberian jasa antardepartemen pembantu dan langsung membagikan biaya departemen pembantu "hanya kepada departemen produksi" disebut "Metode Alokasi Langsung"—soal hitungan yang paling sering keluar dalam ujian.
第3ステップは「製品別計算(第3次集計)」で、各製造部門に集まった製造間接費を製品ごとに配賦し、製造直接費と合算して製品1単位あたりの製造原価を算出します。
Langkah ke-3 adalah "Perhitungan Biaya per Produk (Rekapitulasi Tahap 3)", yang mengalokasikan overhead pabrik dari tiap departemen produksi ke masing-masing produk, lalu menjumlahkannya dengan biaya produksi langsung untuk menghitung harga pokok produksi per unit produk.
Poin penting
- 原価計算の3ステップ:①費目別計算(形態別集計)→②部門別計算(製造間接費の部門集計)→③製品別計算。
Tiga langkah akuntansi biaya: ① Per Jenis Biaya → ② Per Departemen (pengumpulan overhead pabrik per departemen) → ③ Per Produk. - 製造部門=機械・組立など製品を直接造る部門/補助部門=動力・修繕・運搬・工場事務など製造をサポートする部門。
Departemen Produksi = bagian yang langsung memproduksi barang (mesin, perakitan) / Departemen Pembantu = bagian pendukung produksi (tenaga, bengkel reparasi, angkut, kantor pabrik). - 補助部門費の直接配賦法=補助部門同士の配賦を行わず、製造部門の配賦基準の比率だけで各製造部門へ直接配賦する方法。
Metode Alokasi Langsung biaya departemen pembantu = tidak melakukan alokasi antardepartemen pembantu, melainkan langsung mengalokasikannya ke departemen produksi sesuai rasio dasar alokasi departemen produksi. - 【例】動力部門費90万円(第1製造4,000kWh・第2製造2,000kWh・修繕補助部門1,000kWh)を直接配賦法で配賦 → 製造部門計6,000kWhで按分し、第1製造=60万円・第2製造=30万円
Contoh: Alokasi biaya departemen daya 900.000 yen (Produksi 1: 4.000 kWh, Produksi 2: 2.000 kWh, Dept pembantu perbaikan: 1.000 kWh) dengan metode alokasi langsung → dibagi proporsional terhadap total departemen produksi 6.000 kWh: Produksi 1 = 600.000 yen, Produksi 2 = 300.000 yen
| Kosakata | Arti |
|---|---|
| 費目別計算・部門別計算・製品別計算 | perhitungan per jenis biaya, per departemen, dan per produk |
| 製造部門と補助部門 | Departemen Produksi dan Departemen Pembantu (Jasa) |
| 直接配賦法(補助部門費の配賦) | Metode Alokasi Langsung (alokasi biaya departemen pembantu) |
5. 個別原価計算と総合原価計算(月末仕掛品の完成品換算量)
5. Perhitungan Biaya Pesanan (Job-Order) vs. Biaya Proses (Unit Ekuivalen Barang Dalam Proses Akhir Bulan)
製品別計算は生産形態により2つに分かれます。多品種少量の「個別受注生産(造船・特注機械・金型等)」では、注文ごとの「製造指図書」別に原価を集計する「個別原価計算」を用います。
Perhitungan biaya per produk terbagi menjadi dua menurut bentuk produksinya. Pada "produksi pesanan individual" banyak jenis sedikit jumlah (pembuatan kapal, mesin pesanan khusus, cetakan/mold, dll.) digunakan "Perhitungan Biaya Pesanan (Job-Order Costing / Kobetsu Genka Keisan)" yang mengumpulkan biaya per "Surat Perintah Produksi" untuk tiap pesanan.
一方、少品種多量の「見込大量連続生産(食品・化学・家電等)」では、1か月などの「一定期間(原価計算期間)」に発生した総製造費用をその期間の完成品数量で割って平均単価を求める「総合原価計算」を用います。
Sebaliknya, pada "produksi massal kontinu untuk stok" sedikit jenis banyak jumlah (makanan, kimia, elektronik rumah tangga, dll.) digunakan "Perhitungan Biaya Proses (Process Costing / Sougou Genka Keisan)" yang membagi total biaya produksi selama periode tertentu (misal 1 bulan) dengan jumlah produk selesai pada periode tersebut guna mencari harga pokok rata-rata.
総合原価計算で月末に未完成の「月末仕掛品」がある場合、材料を工程の始点ですべて投入する「直接材料費」は、完成品数量と月末仕掛品数量の「そのままの個数比」で按分します。
Dalam perhitungan biaya proses, bila di akhir bulan terdapat "Barang Dalam Proses (WIP) Akhir Bulan" yang belum selesai, maka "Biaya Bahan Langsung" yang dimasukkan seluruhnya di awal proses dibagi secara proporsional menurut "rasio jumlah fisik apa adanya" antara jumlah produk selesai dan jumlah WIP akhir bulan.
これに対し、工程の進行に応じて費やされる「加工費(労務費+経費)」は、月末仕掛品数量に「加工進捗度(%)」を掛けた「月末仕掛品の完成品換算量=月末仕掛品数量×加工進捗度」を用い、完成品数量との比率で按分計算します。
Sebaliknya, untuk "Biaya Konversi / Pengolahan (tenaga kerja + beban pabrik)" yang dikeluarkan bertahap sesuai kemajuan proses, digunakan "Unit Ekuivalen WIP Akhir Bulan = Jumlah WIP Akhir Bulan × Tingkat Penyelesaian (%)", lalu biaya konversi dibagi menurut rasio antara jumlah produk selesai dan unit ekuivalen WIP akhir bulan tersebut.
Poin penting
- 個別原価計算=受注生産・個別生産向き(製造指図書ごとに原価を集計)。
Job-Order Costing (Biaya Pesanan) = cocok untuk produksi berdasarkan pesanan / satuan (mengumpulkan biaya per surat perintah produksi). - 総合原価計算=見込大量連続生産向き(1か月の期間原価を完成品と月末仕掛品に按分)。
Process Costing (Biaya Proses) = cocok untuk produksi massal kontinu (membagi biaya periode 1 bulan antara produk selesai dan WIP akhir bulan). - 総合原価計算の加工費は「月末仕掛品の完成品換算量=月末仕掛品数量×加工進捗度」を使って按分する。
Biaya pengolahan (konversi) pada Process Costing dibagi menggunakan "Unit Ekuivalen WIP Akhir Bulan = Jumlah WIP Akhir Bulan × Tingkat Penyelesaian (%)". - 【例】完成品400個・月末仕掛品200個(始点投入の直接材料費60万円) → 月末仕掛品材料費=60万円×200÷(400+200)=20万円(完成品分40万円)
Contoh: Produk jadi 400 unit, barang dalam proses (WIP) akhir bulan 200 unit (biaya bahan langsung masuk di awal 600.000 yen) → Biaya bahan WIP akhir bulan = 600.000 × 200 ÷ (400 + 200) = 200.000 yen (bagian produk jadi 400.000 yen) - 【例】完成品400個・月末仕掛品200個(加工進捗度50%)・当月加工費50万円 → 完成品換算量=200×0.5=100個、月末仕掛品加工費=50万円×100÷(400+100)=10万円(完成品分40万円)
Contoh: Produk jadi 400 unit, WIP akhir bulan 200 unit (tingkat penyelesaian konversi 50%), biaya konversi bulan berjalan 500.000 yen → Unit ekuivalen produk jadi = 200 × 0,5 = 100 unit, biaya konversi WIP akhir bulan = 500.000 × 100 ÷ (400 + 100) = 100.000 yen (bagian produk jadi 400.000 yen)
| Kosakata | Arti |
|---|---|
| 個別原価計算(受注生産・製造指図書) | Job-Order Costing / Perhitungan Biaya Pesanan (surat perintah produksi) |
| 総合原価計算(見込大量生産) | Process Costing / Perhitungan Biaya Proses (produksi massal) |
| 月末仕掛品と加工進捗度 | Barang Dalam Proses (WIP) akhir bulan dan tingkat penyelesaian pengolahan |
| 完成品換算量 | Unit Ekuivalen produk selesai (Equivalent Units) |
6. 標準原価計算と原価差異分析(材料費差異・労務費差異)
6. Perhitungan Biaya Standar dan Analisis Selisih Biaya (Selisih Biaya Bahan & Tenaga Kerja)
科学的・統計的調査に基づいて製品1個あたりの「標準単価×標準消費量」から算定した目標原価を「標準原価」と呼び、実際にかかった「実際原価」との差額である「原価差異(標準原価-実際原価)」を原因別に分析します(実際原価の方が多ければ「不利差異=借方差異」)。
Biaya target yang dihitung dari "Harga Satuan Standar × Kuantitas Pemakaian Standar" per produk berdasarkan kajian ilmiah dan statistik disebut "Biaya Standar"; selisihnya dengan "Biaya Aktual" yaitu "Selisih Biaya / Cost Variance (Biaya Standar - Biaya Aktual)" dianalisis menurut penyebabnya (bila biaya aktual lebih besar daripada standar disebut "Selisih Tidak Menguntungkan / Unfavorable = negatif").
「直接材料費差異」は2つの原因に分解します。1つ目は購入価格の高騰等による「価格差異=(標準単価-実際単価)×実際消費量」です。
"Selisih Biaya Bahan Langsung" diuraikan menjadi 2 penyebab. Pertama adalah "Selisih Harga = (Harga Satuan Standar - Harga Satuan Aktual) × Kuantitas Pemakaian Aktual" akibat kenaikan atau penurunan harga beli.
2つ目は現場での歩留まり悪化や使いすぎによる「数量差異=(標準消費量-実際消費量)×標準単価」です。
Kedua adalah "Selisih Kuantitas = (Kuantitas Standar - Kuantitas Aktual) × Harga Satuan Standar" akibat memburuknya rendemen atau pemakaian berlebih di lapangan.
同様に「直接労務費差異」も、「賃率差異=(標準賃率-実際賃率)×実際作業時間」と、現場の作業能率による「作業時間差異(能率差異)=(標準作業時間-実際作業時間)×標準賃率」の2つに分けて管理責任を明確にします。
Serupa dengan itu, "Selisih Biaya Tenaga Kerja Langsung" juga dibagi menjadi dua untuk memperjelas tanggung jawab: "Selisih Tarif Upah = (Tarif Upah Standar - Tarif Upah Aktual) × Jam Kerja Aktual" dan "Selisih Jam Kerja (Selisih Efisiensi) = (Jam Kerja Standar - Jam Kerja Aktual) × Tarif Upah Standar".
Poin penting
- 実際原価が標準原価を超過した場合(コストオーバー)は「不利差異(マイナス)」、標準より安く済んだ場合は「有利差異(プラス)」。
Bila biaya aktual melampaui biaya standar (biaya membengkak) disebut "Selisih Tidak Menguntungkan / Unfavorable (negatif)"; bila lebih hemat daripada standar disebut "Selisih Menguntungkan / Favorable (positif)". - 直接材料費:価格差異=(標準単価-実際単価)×実際数量/数量差異=(標準数量-実際数量)×標準単価。
Biaya Bahan Langsung: Selisih Harga = (Harga Standar - Harga Aktual) × Kuantitas Aktual / Selisih Kuantitas = (Kuantitas Standar - Kuantitas Aktual) × Harga Standar. - 直接労務費:賃率差異=(標準賃率-実際賃率)×実際時間/作業時間差異=(標準時間-実際時間)×標準賃率。
Biaya Tenaga Kerja Langsung: Selisih Tarif Upah = (Tarif Standar - Tarif Aktual) × Jam Aktual / Selisih Jam Kerja = (Jam Standar - Jam Aktual) × Tarif Standar. - 【例】直接材料費(標準単価400円/kg・実際単価420円/kg、標準消費量500kg・実際消費量480kg) → 価格差異=(400-420)×480=-9,600円(不利差異)、数量差異=(500-480)×400=+8,000円(有利差異)
Contoh: Biaya bahan langsung (harga standar 400 yen/kg, harga aktual 420 yen/kg; kuantitas standar 500 kg, kuantitas aktual 480 kg) → Selisih harga = (400 − 420) × 480 = −9.600 yen (tidak menguntungkan), Selisih kuantitas = (500 − 480) × 400 = +8.000 yen (menguntungkan) - 【例】直接労務費(標準賃率1,500円/時間・実際賃率1,600円/時間、標準時間200時間・実際時間210時間) → 賃率差異=(1,500-1,600)×210=-21,000円(不利差異)、作業時間差異=(200-210)×1,500=-15,000円(不利差異)
Contoh: Biaya tenaga kerja langsung (tarif upah standar 1.500 yen/jam, tarif aktual 1.600 yen/jam; jam standar 200 jam, jam aktual 210 jam) → Selisih tarif upah = (1.500 − 1.600) × 210 = −21.000 yen (tidak menguntungkan), Selisih jam kerja = (200 − 210) × 1.500 = −15.000 yen (tidak menguntungkan)
| Kosakata | Arti |
|---|---|
| 標準原価計算と原価差異(有利差異・不利差異) | Perhitungan Biaya Standar dan Selisih Biaya (menguntungkan vs. tidak menguntungkan) |
| 価格差異と数量差異(直接材料費) | Selisih Harga dan Selisih Kuantitas (biaya bahan langsung) |
| 賃率差異と作業時間差異(直接労務費) | Selisih Tarif Upah dan Selisih Jam Kerja (biaya tenaga kerja langsung) |
7. CVP分析(損益分岐点・限界利益)と損益計算書の利益段階
7. Analisis CVP (Titik Impas / BEP, Margin Kontribusi) dan Tahapan Laba pada Laporan Laba Rugi
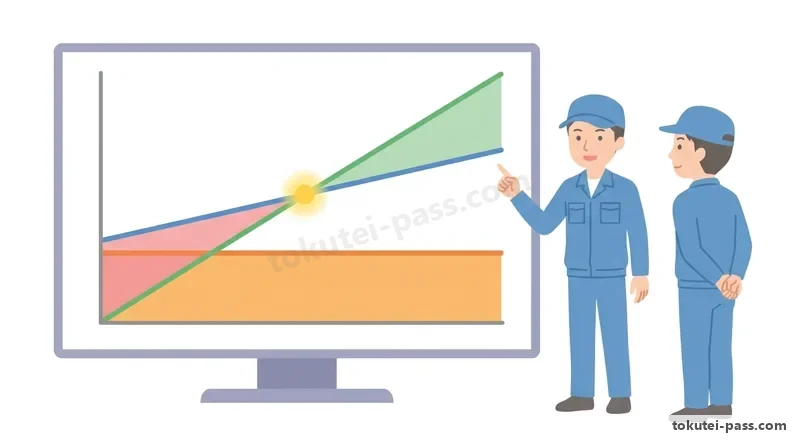
原価(Cost)・営業量(Volume)・利益(Profit)の関係を分析する手法を「CVP分析(損益分岐点分析)」と呼びます。まず売上高から変動費のみを引いた「限界利益=売上高-変動費(=固定費+利益)」を求めます。
Metode menganalisis hubungan antara Biaya (Cost), Volume Penjualan (Volume), dan Laba (Profit) disebut "Analisis CVP (Analisis Titik Impas / Break-Even Point)". Pertama, Penjualan dikurangi Biaya Variabel saja menghasilkan "Margin Kontribusi (Laba Marjinal) = Penjualan - Biaya Variabel (= Biaya Tetap + Laba)".
売上高に対する限界利益の割合が「限界利益率=限界利益÷売上高=1-変動費率(変動費÷売上高)」です。
Rasio margin kontribusi terhadap penjualan adalah "Rasio Margin Kontribusi = Margin Kontribusi ÷ Penjualan = 1 - Rasio Biaya Variabel (Biaya Variabel ÷ Penjualan)".
利益がちょうどゼロ(売上高=総費用、つまり限界利益=固定費)となる売上高を「損益分岐点売上高」と呼び、「損益分岐点売上高=固定費÷限界利益率=固定費÷(1-変動費率)」で算出します。
Nilai penjualan saat laba tepat sama dengan nol (Penjualan = Total Biaya, artinya Margin Kontribusi = Biaya Tetap) disebut "Penjualan Titik Impas (Break-Even Sales)", yang dihitung dengan rumus "Penjualan Titik Impas = Biaya Tetap ÷ Rasio Margin Kontribusi = Biaya Tetap ÷ (1 - Rasio Biaya Variabel)".
また「目標利益を達成するための売上高」は「(固定費+目標利益)÷限界利益率」となります。
Selain itu, "Penjualan untuk Mencapai Target Laba" adalah "(Biaya Tetap + Target Laba) ÷ Rasio Margin Kontribusi".
なお財務会計の「損益計算書(P/L)」では、①「売上総利益(粗利益)=売上高-売上原価」、②本業の儲けである「営業利益=売上総利益-販売費及び一般管理費」、③金融収支等を加減した「経常利益=営業利益+営業外収益-営業外費用」の順に計算します。
Adapun dalam "Laporan Laba Rugi (P/L)" akuntansi keuangan, tahapan laba dihitung berurutan: ① "Laba Kotor (Gross Profit) = Penjualan - Harga Pokok Penjualan", ② keuntungan bisnis utama yaitu "Laba Usaha / Operasi (Operating Profit) = Laba Kotor - Beban Penjualan, Umum & Administrasi (SG&A)", dan ③ "Laba Biasa / Ordinary Profit (Keijou Rieki) = Laba Operasi + Pendapatan di Luar Usaha - Beban di Luar Usaha".
Poin penting
- 限界利益=売上高-変動費/限界利益率=限界利益÷売上高=1-変動費率。
Margin Kontribusi = Penjualan - Biaya Variabel / Rasio Margin Kontribusi = Margin Kontribusi ÷ Penjualan = 1 - Rasio Biaya Variabel. - 損益分岐点売上高=固定費÷限界利益率/目標利益達成売上高=(固定費+目標利益)÷限界利益率。
Penjualan Titik Impas (BEP) = Biaya Tetap ÷ Rasio Margin Kontribusi / Penjualan Target Laba = (Biaya Tetap + Target Laba) ÷ Rasio Margin Kontribusi. - 損益計算書:売上総利益=売上高-売上原価/営業利益=売上総利益-販管費/経常利益=営業利益+営業外収益-営業外費用。
Laporan Laba Rugi: Laba Kotor = Penjualan - HPP / Laba Operasi = Laba Kotor - SG&A / Laba Biasa (Ordinary Profit) = Laba Operasi + Pendapatan Non-Operasi - Beban Non-Operasi. - 【例】売上高5,000万円・変動費3,000万円・固定費1,200万円・目標利益400万円 → 限界利益=5,000-3,000=2,000万円(限界利益率=2,000÷5,000=40%)、損益分岐点売上高=1,200÷0.4=3,000万円、目標利益達成売上高=(1,200+400)÷0.4=4,000万円
Contoh: Penjualan 50 juta yen, biaya variabel 30 juta yen, biaya tetap 12 juta yen, target laba 4 juta yen → Laba kontribusi = 50 − 30 = 20 juta yen (rasio laba kontribusi = 20 ÷ 50 = 40%), Penjualan titik impas (BEP) = 12 ÷ 0,4 = 30 juta yen, Penjualan untuk target laba = (12 + 4) ÷ 0,4 = 40 juta yen - 【例】売上高4,000万円・売上原価2,500万円・販管費800万円・営業外収益50万円・営業外費用150万円 → 売上総利益=4,000-2,500=1,500万円、営業利益=1,500-800=700万円、経常利益=700+50-150=600万円
Contoh: Penjualan 40 juta yen, HPP 25 juta yen, beban penjualan & admin 8 juta yen, pendapatan non-operasional 0,5 juta yen, beban non-operasional 1,5 juta yen → Laba kotor = 40 − 25 = 15 juta yen, Laba usaha = 15 − 8 = 7 juta yen, Laba biasa = 7 + 0,5 − 1,5 = 6 juta yen
| Kosakata | Arti |
|---|---|
| 限界利益と限界利益率 | Margin Kontribusi (laba marjinal) dan Rasio Margin Kontribusi |
| 損益分岐点売上高(CVP分析) | Penjualan Titik Impas / Break-Even Point (Analisis CVP) |
| 売上総利益・営業利益・経常利益 | Laba Kotor, Laba Operasi, dan Laba Biasa (Ordinary Profit) |
| 損益分岐点比率と安全余裕率 | rasio titik impas dan rasio batas keamanan (Margin of Safety) |
8. 原価企画の目標原価設定(割付法・積上げ法)とコストダウン手法(VA/VE)
8. Penetapan Biaya Target dalam Target Costing (Metode Pengurangan vs. Akumulasi) dan VA/VE
新製品開発の「原価企画」において目標原価を設定する方法には3つあります。1つ目の「割付法(控除法)」は、市場で売れる予想販売価格から企業が確保したい目標利益を差し引いて「許容原価=予想販売価格-目標利益」を求めるトップダウン方式です(市場競争力を反映できますが、技術的達成が厳しい場合があります)。
Dalam "Perencanaan Biaya (Target Costing)" pengembangan produk baru, terdapat 3 metode penetapan biaya target. Pertama, "Metode Pengurangan (Waritsuke-hou / Koujohou)" adalah pendekatan top-down yang mengurangi perkiraan harga jual pasar dengan target laba yang ingin diamankan perusahaan untuk mencari "Biaya yang Diizinkan (Allowable Cost) = Perkiraan Harga Jual - Target Laba" (mencerminkan daya saing pasar, meski terkadang berat secara teknis).
2つ目の「積上げ法(加算法)」は、現在の設計図面や製造技術をもとに各部品の材料費や加工費を下から積み上げて「成行原価(見積原価)」を求めるボトムアップ方式です(実現可能性は高いですが、市場価格を上回る恐れがあります)。
Kedua, "Metode Akumulasi / Penjumlahan (Tsumiage-hou)" adalah pendekatan bottom-up yang menjumlahkan biaya bahan dan pengolahan tiap komponen dari bawah berdasarkan gambar desain dan teknologi produksi saat ini untuk memperoleh "Biaya berjalan apa adanya (Drifting / Estimated Cost)" (mudah dicapai, namun berisiko melampaui harga pasar).
3つ目の「折衷法(統合法)」は、割付法の「許容原価」と積上げ法の「成行原価」のギャップを両面からすり合わせて目標原価を決定する実務的な方式です。
Ketiga, "Metode Kompromi (Metode Integrasi)" mempertemukan celah antara "Allowable Cost" dari metode pengurangan dan "Drifting Cost" dari metode akumulasi dari kedua sisi untuk menetapkan biaya target yang realistis.
この目標原価を達成する強力なコストダウン手法が「VA(価値分析:既存製品対象)・VE(価値工学:開発設計段階対象)」です。製品の「価値(V)=機能(F:果たすべき働き)÷コスト(C)」と定義し、不必要な過剰機能を削ったり、より安価な代替材料・構造で同じ機能を実現したりして価値Vを高めます。
Metode penurunan biaya yang ampuh untuk mencapai biaya target ini adalah "VA (Value Analysis: untuk produk yang sudah ada) / VE (Value Engineering: untuk tahap desain pengembangan)". Dengan mendefinisikan "Nilai (V) = Fungsi (F: kegunaan yang harus dijalankan) ÷ Biaya (C)", nilai V ditingkatkan dengan memangkas fungsi berlebih yang tidak perlu atau mewujudkan fungsi yang sama memakai bahan/struktur alternatif yang lebih murah.
Poin penting
- 割付法(控除法)=「許容原価=予想販売価格-目標利益」で求める市場志向のトップダウン方式。
Metode Pengurangan (Deduktif) = pendekatan top-down berorientasi pasar yang menghitung "Allowable Cost = Perkiraan Harga Jual - Target Laba". - 積上げ法(加算法)=現状の設計・製造技術から原価要素を積み上げて「成行原価」を求めるボトムアップ方式。
Metode Akumulasi (Penjumlahan) = pendekatan bottom-up yang menjumlahkan unsur biaya dari teknologi desain & produksi saat ini untuk mencari "Drifting Cost". - VA/VE(価値分析・価値工学)=「価値V=機能F÷コストC」で捉え、必要な機能Fを維持・向上させながらコストCを低減する手法。
VA/VE (Value Analysis / Value Engineering) = memandang "Nilai V = Fungsi F ÷ Biaya C", mempertahankan atau meningkatkan fungsi F yang diperlukan sembari menekan biaya C. - 【例】予想販売価格3,000円・目標利益600円・成行原価2,650円 → 許容原価=3,000-600=2,400円(原価低減目標額=2,650-2,400=250円)
Contoh: Perkiraan harga jual 3.000 yen, target laba 600 yen, biaya berjalan (drifting cost) 2.650 yen → Biaya yang diizinkan = 3.000 − 600 = 2.400 yen (target pengurangan biaya = 2.650 − 2.400 = 250 yen)
| Kosakata | Arti |
|---|---|
| 割付法(控除法・許容原価) | Metode Pengurangan (Allowable Cost / biaya yang diizinkan) |
| 積上げ法(加算法・成行原価) | Metode Akumulasi / Penjumlahan (Drifting Cost / biaya estimasi) |
| 折衷法(統合法) | Metode Kompromi (Metode Integrasi) |
| VA(価値分析)とVE(価値工学:V=F÷C) | VA (Value Analysis) dan VE (Value Engineering: V = F ÷ C) |
試験によく出るポイントと覚え方
Poin yang Sering Keluar dalam Ujian dan Cara Mengingatnya
原価管理は計算問題の宝庫です。①「製造原価=製造直接費+製造間接費」では、広告宣伝費や営業費(これらは販管費!)を製造原価に足さないこと、逆に外注加工費は「直接経費」として製造原価に入れることが鉄則です。
Bab Manajemen Biaya penuh dengan soal hitungan. ① Pada "Harga Pokok Produksi = Biaya Produksi Langsung + Overhead Pabrik", aturan mutlaknya adalah JANGAN memasukkan biaya iklan atau biaya penjualan (itu adalah SG&A!) ke dalam Harga Pokok Produksi; sebaliknya, ongkos subkontrak luar wajib dimasukkan ke Harga Pokok Produksi sebagai "Biaya Langsung Lainnya".
②「補助部門費の直接配賦法」では、補助部門向けの数値を無視し、製造部門(第1製造・第2製造など)の比率だけで補助部門費を配分します。
② Pada "Metode Alokasi Langsung Biaya Departemen Pembantu", abaikan angka pemakaian oleh sesama departemen pembantu, dan bagikan biaya departemen pembantu hanya dengan rasio antardepartemen produksi (Produksi 1, Produksi 2, dst.).
③「総合原価計算」では、加工費を按分するとき必ず「月末仕掛品換算量=月末仕掛品数×加工進捗度」に変換してから完成品数と比例配分しましょう。
③ Pada "Perhitungan Biaya Proses (Process Costing)", saat membagi biaya pengolahan (konversi), wajib mengubah WIP akhir bulan menjadi "Unit Ekuivalen = Jumlah WIP Akhir Bulan × Tingkat Penyelesaian (%)" terlebih dahulu sebelum dibagi proporsional dengan produk selesai.
④「損益分岐点売上高=固定費÷(1-変動費÷売上高)」と、⑤「材料費の価格差異・数量差異」の公式、さらに「割付法=予想売価-目標利益(許容原価)」まで押さえれば満点が狙えます。
④ Kuasai rumus "Penjualan Titik Impas = Biaya Tetap ÷ (1 - Biaya Variabel ÷ Penjualan)", ⑤ rumus "Selisih Harga & Selisih Kuantitas Biaya Bahan", serta "Metode Pengurangan = Perkiraan Harga Jual - Target Laba (Allowable Cost)" untuk meraih nilai sempurna.
Poin penting
- 製造原価に「販管費(広告宣伝費・発送費・本社人件費)」は含めない!外注加工費は「直接経費(製造原価)」。
JANGAN masukkan "SG&A (biaya iklan, ongkos kirim penjualan, gaji kantor pusat)" ke dalam Harga Pokok Produksi! Ongkos subkontrak luar termasuk "Biaya Langsung Lainnya (bagian dari Harga Pokok Produksi)". - 総合原価計算:始点投入の直接材料費は「そのままの数量比」、加工費は「進捗度を掛けた完成品換算量比」で按分する。
Process Costing: Biaya bahan langsung yang masuk di awal dibagi dengan "rasio jumlah fisik langsung"; Biaya pengolahan dibagi dengan "rasio Unit Ekuivalen yang sudah dikalikan % penyelesaian". - 損益分岐点売上高=固定費÷限界利益率/価格差異=単価差×実際数量、数量差異=数量差×標準単価。
Penjualan BEP = Biaya Tetap ÷ Rasio Margin Kontribusi / Selisih Harga = Selisih Harga Satuan × Kuantitas Aktual; Selisih Kuantitas = Selisih Kuantitas × Harga Standar.
| Kosakata | Arti |
|---|---|
| 製造原価と総原価の区別 | perbedaan Harga Pokok Produksi dan Total Biaya |
| 補助部門費の直接配賦法 | Metode Alokasi Langsung biaya departemen pembantu |
| 完成品換算量による加工費按分 | pembagian biaya pengolahan dengan Unit Ekuivalen |
| 損益分岐点売上高と原価差異分析 | Penjualan Titik Impas (BEP) dan Analisis Selisih Biaya |
Manajemen Biaya
Latihan soal bab ini di aplikasiReferensi resmi
- 中央職業能力開発協会(JAVADA) ビジネス・キャリア検定試験 3級 生産管理オペレーション 試験範囲 — https://www.javada.or.jp/jigyou/gino/business/subject.html
- 中央職業能力開発協会 編『ビジネス・キャリア検定試験 標準テキスト【専門知識】生産管理オペレーション 3級〔第4版〕』 — https://www.javada.or.jp/jigyou/gino/business/text.html