
ဆိုင်လုပ်ငန်းလည်ပတ်မှု စီမံခန့်ခွဲခြင်း၊ ဘဏ္ဍာရေး ညွှန်းကိန်းများ၊ အလုပ်သမားရေးရာနှင့် ဘေးအန္တရာယ်ကင်းရှင်းရေး ထိန်းချုပ်မှု
店舗運営マネジメントと計数・労務・安全管理
စားသောက်ဆိုင် ဝန်ဆောင်မှုလုပ်ငန်း (特定技能2号) · 外食業(2号) · တရားဝင် သင်ရိုးစာအုပ်များကို အခြေခံ၍ Tokutei Pass က ရေးသားထားသည်; စကားလုံးအတိုင်း ကူးယူထားခြင်း မဟုတ်ပါ။
外食産業の3特性・QSCAの優先順位とPDCAサイクル
စားသောက်ဆိုင် လုပ်ငန်း၏ ထူးခြားသော လက္ခဏာ 3 ရပ်၊ QSCA ဦးစားပေးအစဉ်နှင့် PDCA စက်ဝန်း
外食産業には、他の製造業や小売業と比べて「立地産業(場所に左右される)」「労働集約型産業(人手に頼る割合が高い)」「生産と消費の同時性(作り置きができず店舗で同時におこなわれる)」という3つの特性があります。
ကုန်ထုတ်လုပ်ငန်း သို့မဟုတ် လက်လီအရောင်းလုပ်ငန်းများနှင့် နှိုင်းယှဉ်လျှင် စားသောက်ဆိုင် လုပ်ငန်းတွင် အဓိက ထူးခြားသော လက္ခဏာ 3 ရပ် ရှိပါသည် - တည်နေရာအပေါ် မှီခိုသော လုပ်ငန်း (တည်နေရာအပေါ် ကြီးမားစွာ မူတည်ခြင်း)၊ လူ့လုပ်အား အခြေပြု လုပ်ငန်း (လူ့လုပ်အားအပေါ် အဓိက မှီခိုအားထားရခြင်း) နှင့် ထုတ်လုပ်မှုနှင့် စားသုံးမှု တစ်ပြိုင်နက်တည်း ဖြစ်ပေါ်ခြင်း (အစားအစာများကို ကြိုတင်သိုလှောင်ထား၍ မရဘဲ ဆိုင်တွင် တစ်ပြိုင်နက်တည်း ချက်ပြုတ်ထုတ်လုပ်ပြီး စားသုံးခြင်း) တို့ဖြစ်ပါသည်။
店舗運営の基本指標である「QSCA」のうち、「Q(クオリティ:料理・商品の品質)」を高めるには、第1に「商品の品質の一定化(レシピ遵守)」、第2に「適切な温度(熱いものは熱く・冷たいものは冷たく)」、第3に「早く出す」の順で優先します。
အခြေခံ ဆိုင်စီမံခန့်ခွဲမှု ညွှန်းကိန်းများဖြစ်သော QSCA အနက် Q (အစားအစာနှင့် ထုတ်ကုန် အရည်အသွေး) ကို မြှင့်တင်ရာတွင် ဦးစားပေး အစဉ် 3 ရပ်အတိုင်း လိုက်နာရပါသည် - ပထမမှာ ထုတ်ကုန်အရည်အသွေး တစ်သမတ်တည်း ရှိခြင်း (ဟင်းချက်နည်းအတိုင်း တိကျစွာ လိုက်နာခြင်း)၊ ဒုတိယမှာ သင့်တင့်သော အပူချိန် ရှိခြင်း (အပူစာကို ပူပူနွေးနွေးနှင့် အအေးစာကို အေးအေးမြမြ တည်ခင်းခြင်း) နှင့် တတိယမှာ လျင်မြန်စွာ တည်ခင်းပေးခြင်း တို့ဖြစ်ပါသည်။
業務を継続的に改善していくための管理サイクル「PDCAサイクル」は、「Plan(計画)→Do(実行)→Check(評価・検証)→Action(改善・処置)」の順に回します。
လုပ်ငန်းလည်ပတ်မှု စဉ်ဆက်မပြတ် တိုးတက်ကောင်းမွန်စေရန်အတွက် PDCA စက်ဝန်း ကို Plan (စီမံချက်ဆွဲခြင်း) -> Do (လက်တွေ့လုပ်ဆောင်ခြင်း) -> Check (အကဲဖြတ် စစ်ဆေးခြင်း) -> Action (တိုးတက်အောင် ပြုပြင်ခြင်းနှင့် လိုအပ်သလို အရေးယူခြင်း) အစီအစဉ်အတိုင်း ဆောင်ရွက်ပါသည်။
店舗の労働生産性を維持・向上させるための基準として、正社員1人あたりの月間売上高は最低「70万円以上」が目安とされています。
ဆိုင်၏ လုပ်သား ကုန်ထုတ်စွမ်းအားကို ထိန်းသိမ်းမြှင့်တင်ရန် စံနှုန်းတစ်ခုအနေဖြင့် အမြဲတမ်းဝန်ထမ်း တစ်ဦးလျှင် လစဉ် ရောင်းရငွေ အနည်းဆုံး ယန်း 7 သိန်း (700,000 yen) နှင့်အထက် ရရှိရန် ရည်မှန်းရပါမည်။
မှတ်ထားရမည့် အချက်များ
- 外食産業の3特性は「立地産業」「労働集約型産業」「生産と消費の同時性」である。
စားသောက်ဆိုင် လုပ်ငန်း၏ ထူးခြားသော လက္ခဏာ 3 ရပ်မှာ တည်နေရာအပေါ် မှီခိုခြင်း၊ လူ့လုပ်အား အခြေပြုခြင်းနှင့် ထုတ်လုပ်မှုနှင့် စားသုံးမှု တစ်ပြိုင်နက်တည်း ဖြစ်ပေါ်ခြင်း တို့ဖြစ်ပါသည်။ - Q(品質)の優先順位は、①品質の一定化(レシピ遵守)、②適切な温度、③早く出す、の順である。
Q (အရည်အသွေး) အတွက် ဦးစားပေးအစဉ်မှာ - (1) အရည်အသွေး တစ်သမတ်တည်း ရှိခြင်း (ဟင်းချက်နည်း လိုက်နာခြင်း)၊ (2) သင့်တင့်သော အပူချိန် ရှိခြင်းနှင့် (3) လျင်မြန်စွာ တည်ခင်းပေးခြင်း တို့ဖြစ်ပါသည်။ - PDCAはPlan→Do→Check→Actionの順に回し、正社員1人あたりの月間売上高は最低70万円以上を目安とする。
PDCA ကို Plan -> Do -> Check -> Action အစဉ်အတိုင်း လည်ပတ်စေပြီး အမြဲတမ်းဝန်ထမ်း တစ်ဦးလျှင် လစဉ် ရောင်းရငွေ ယန်း 7 သိန်းနှင့်အထက် ရရှိရန် ရည်မှန်းဆောင်ရွက်ပါ။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 立地産業・労働集約型産業 | တည်နေရာအပေါ် မှီခိုသော လုပ်ငန်းနှင့် လူ့လုပ်အား အခြေပြု လုပ်ငန်း |
| 生産と消費の同時性 | ထုတ်လုပ်မှုနှင့် စားသုံးမှု တစ်ပြိုင်နက်တည်း ဖြစ်ပေါ်ခြင်း |
| 商品の品質の一定化(レシピ遵守) | ထုတ်ကုန်အရည်အသွေး တစ်သမတ်တည်း ရှိခြင်း (ဟင်းချက်နည်းအတိုင်း လိုက်နာခြင်း) |
| PDCAサイクル | PDCA စက်ဝန်း |
損益計算書(P/L)・売上原価・原価率の計算とロス管理
အရှုံးအမြတ် စာရင်းရှင်းတမ်း (P/L)၊ ရောင်းချလိုက်သော ကုန်ပစ္စည်းတန်ဖိုး (ကုန်ကြမ်းစရိတ်)၊ ကုန်ကြမ်းစရိတ်နှုန်းနှင့် ဆုံးရှုံးမှု ထိန်းချုပ်ခြင်း
損益計算書(P/L)において、実際に使った食材費である「売上原価」は「期首(月初)棚卸高+当期(当月)仕入高−期末(月末)棚卸高」で算出し、「売上総利益(粗利益)」は「売上高−売上原価」で求めます。
အရှုံးအမြတ် စာရင်းရှင်းတမ်း (P/L) တွင် ရောင်းချလိုက်သော ကုန်ပစ္စည်းတန်ဖိုး (လက်တွေ့ အသုံးပြုလိုက်သော ကုန်ကြမ်းစရိတ် - Cost of Goods Sold) ကို ကာလအစ လက်ကျန်ပစ္စည်း + ကာလအတွင်း ဝယ်ယူမှု − ကာလအဆုံး လက်ကျန်ပစ္စည်း ဖြင့် တွက်ချက်ပြီး အကြမ်းဖျင်းအမြတ် (Gross Profit) ကို ရောင်းရငွေ − ကုန်ကြမ်းစရိတ် ဖြင့် တွက်ချက်ပါသည်။
「売上原価率(%)」は「売上原価÷売上高×100」です。例えば月間売上高500万円、月初在庫30万円、当月仕入140万円、月末在庫20万円なら、売上原価は「30+140−20=150万円」、原価率は「150÷500×100=30.0%」です。
ကုန်ကြမ်းစရိတ်နှုန်း (Food Cost Ratio %) မှာ ကုန်ကြမ်းစရိတ် ÷ ရောင်းရငွေ × 100 ဖြစ်ပါသည်။ ဥပမာအားဖြင့် လစဉ် ရောင်းရငွေ ယန်း 5 သန်း၊ လအစ လက်ကျန် ယန်း 3 သိန်း၊ လအတွင်း ဝယ်ယူမှု ယန်း 1.4 သန်းနှင့် လအဆုံး လက်ကျန် ယန်း 2 သိန်း ရှိပါက ကုန်ကြမ်းစရိတ်မှာ 30 + 140 − 20 = ယန်း 1.5 သန်း ဖြစ်ပြီး ကုန်ကြမ်းစရိတ်နှုန်းမှာ 150 ÷ 500 × 100 = 30.0% ဖြစ်ပါသည်။
同様に、月間売上高800万円、月首棚卸高50万円、当月仕入高230万円、月末棚卸高40万円の店舗では、売上原価は「50+230−40=240万円」、原価率は「240÷800×100=30.0%」(粗利益560万円・粗利益率70.0%)となります。
အလားတူပင် လစဉ် ရောင်းရငွေ ယန်း 8 သန်း၊ လအစ လက်ကျန် ယန်း 5 သိန်း၊ ဝယ်ယူမှု ယန်း 2.3 သန်းနှင့် လအဆုံး လက်ကျန် ယန်း 4 သိန်း ရှိသော ဆိုင်အတွက် ကုန်ကြမ်းစရိတ်မှာ 50 + 230 − 40 = ယန်း 2.4 သန်း ဖြစ်ပြီး ကုန်ကြမ်းစရိတ်နှုန်းမှာ 240 ÷ 800 × 100 = 30.0% (အကြမ်းဖျင်းအမြတ် ယန်း 5.6 သန်း၊ အကြမ်းဖျင်းအမြတ်နှုန်း 70.0%) ဖြစ်ပါသည်။
レシピと販売数から計算した「理論原価(標準原価)」と棚卸から計算した「実際原価」に大きな差(ロス)が生じる主な原因は、規定量を超えた盛り付け(オーバーポーション)、調理ミスや期限切れによる廃棄、棚卸の計量ミスなどです。
ဟင်းချက်နည်းများနှင့် ရောင်းချရသည့် ပွဲအရေအတွက်မှ တွက်ချက်ထားသော သီအိုရီအရ ကုန်ကြမ်းစရိတ် (စံကုန်ကြမ်းစရိတ်) နှင့် လက်တွေ့ ပစ္စည်းလက်ကျန် စစ်ဆေးမှုမှ တွက်ချက်ရရှိသော လက်တွေ့ ကုန်ကြမ်းစရိတ် တို့အကြား ကွာဟချက် (ဆုံးရှုံးမှု) ကြီးမားရသည့် အဓိက အကြောင်းရင်းများမှာ တစ်ပွဲစာ ပမာဏ ပိုထည့်မိခြင်း၊ ချက်ပြုတ်မှု အမှား သို့မဟုတ် သက်တမ်းလွန်၍ စွန့်ပစ်ရခြင်းနှင့် ပစ္စည်းလက်ကျန် ရေတွက်ချိန်တွယ်မှု မှားယွင်းခြင်း တို့ဖြစ်ပါသည်။
မှတ်ထားရမည့် အချက်များ
- 売上原価=期首棚卸高+当期仕入高−期末棚卸高、売上総利益(粗利益)=売上高−売上原価。
ကုန်ကြမ်းစရိတ် (Cost of Goods Sold) = လအစ လက်ကျန် + ဝယ်ယူမှု − လအဆုံး လက်ကျန် ဖြစ်ပြီး အကြမ်းဖျင်းအမြတ် (Gross Profit) = ရောင်းရငွေ − ကုန်ကြမ်းစရိတ် ဖြစ်ပါသည်။ - 売上800万円・月首50万円・仕入230万円・月末40万円なら、売上原価は240万円で原価率は30.0%である。
ရောင်းရငွေ ယန်း 8 သန်း၊ လအစ လက်ကျန် 0.5 သန်း၊ ဝယ်ယူမှု 2.3 သန်းနှင့် လအဆုံး လက်ကျန် 0.4 သန်း ဖြစ်လျှင် ကုန်ကြမ်းစရိတ်မှာ ယန်း 2.4 သန်းဖြစ်ပြီး ကုန်ကြမ်းစရိတ်နှုန်းမှာ 30.0% ဖြစ်ပါသည်။ - 理論原価と実際原価の差(ロス)は、オーバーポーションや廃棄ロス、棚卸計量ミスによって生じる。
သီအိုရီအရ ကုန်ကြမ်းစရိတ်နှင့် လက်တွေ့ ကုန်ကြမ်းစရိတ် ကွာဟမှု (ဆုံးရှုံးမှု) သည် ပမာဏ ပိုထည့်မိခြင်း၊ စွန့်ပစ်ရခြင်းနှင့် လက်ကျန်ရေတွက်မှု အမှားတို့ကြောင့် ဖြစ်ပေါ်ပါသည်။ - 【例】月間売上600万円・期首在庫40万円・当期仕入155万円・期末在庫30万円 → 売上原価=40+155−30=165万円、粗利益=600−165=435万円、原価率=165÷600×100=27.5%
ဥပမာ - လစဉ် ရောင်းရငွေ ယန်း 6 သန်း၊ လအစ လက်ကျန် 0.4 သန်း၊ ဝယ်ယူမှု 1.55 သန်း၊ လအဆုံး လက်ကျန် 0.3 သန်း → ကုန်ကြမ်းစရိတ် = 0.4 + 1.55 − 0.3 = ယန်း 1.65 သန်း၊ အကြမ်းဖျင်းအမြတ် = 6 − 1.65 = ယန်း 4.35 သန်း၊ ကုန်ကြမ်းစရိတ်နှုန်း = 1.65 ÷ 6 × 100 = 27.5%
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 損益計算書(P/L)・売上原価 | အရှုံးအမြတ် စာရင်းရှင်းတမ်း (P/L) နှင့် ရောင်းချလိုက်သော ကုန်ပစ္စည်းတန်ဖိုး (ကုန်ကြမ်းစရိတ်) |
| 売上総利益(粗利益) | အကြမ်းဖျင်းအမြတ် (Ararieki / Gross Profit) |
| 理論原価(標準原価)と実際原価 | သီအိုရီအရ ကုန်ကြမ်းစရိတ် (စံကုန်ကြမ်းစရိတ်) နှင့် လက်တွေ့ ကုန်ကြမ်းစရိတ် |
| オーバーポーション・廃棄ロス | တစ်ပွဲစာပမာဏ ပိုထည့်မိခြင်းနှင့် စွန့်ပစ်ရမှု ဆုံးရှုံးမှု |
FLコスト・人時売上高・人時生産性・損益分岐点の計算
FL ကုန်ကျစရိတ်၊ တစ်နာရီ လုပ်အားရောင်းရငွေ၊ လူ-နာရီ ကုန်ထုတ်စွမ်းအားနှင့် အရှုံးအမြတ်မျှခြေ ရောင်းရငွေ တွက်ချက်ခြင်း
「FLコスト」は食材費(F)+人件費(L)、「FL比率」は(F+L)÷売上高×100です。月間売上予測1,000万円(または600万円)で原価率30%・FL比率55%以下を目指すなら、人件費率を25%以下(250万円/150万円以下)に設定し時間帯別シフトを管理します。
FL ကုန်ကျစရိတ် (FL Cost) ဆိုသည်မှာ ကုန်ကြမ်းစရိတ် (F: Food) + လုပ်အားခစရိတ် (L: Labor) ဖြစ်ပြီး FL အချိုးနှုန်း (FL Ratio) မှာ (F + L) ÷ ရောင်းရငွေ × 100 ဖြစ်ပါသည်။ လစဉ် ခန့်မှန်းရောင်းရငွေ ယန်း 10 သန်း (သို့မဟုတ် ယန်း 6 သန်း)၊ ကုန်ကြမ်းစရိတ်နှုန်း ရည်မှန်းချက် 30% နှင့် FL အချိုးနှုန်း ရည်မှန်းချက် 55% နှင့်အောက် ရှိသော ဆိုင်အတွက် လုပ်အားခစရိတ်နှုန်းကို 25% နှင့်အောက် (ယန်း 2.5 သန်း / 1.5 သန်း နှင့်အောက်) သတ်မှတ်၍ အချိန်ပိုင်းအလိုက် အဆိုင်းနာရီများကို ထိန်းချုပ်ရပါမည်။
店舗の生産性指標である「労働分配率」は「人件費÷粗利益×100」、「人時売上高」は「売上高÷総労働時間」、「人時生産性(粗利益ベース)」は「粗利益÷総労働時間」で算出します。
ဆိုင်၏ ကုန်ထုတ်စွမ်းအား ညွှန်းကိန်းများအနက် လုပ်အားခ ဝေစုနှုန်း (Labor Share) မှာ လုပ်အားခစရိတ် ÷ အကြမ်းဖျင်းအမြတ် × 100 ဖြစ်ပြီး၊ တစ်နာရီ လုပ်အားရောင်းရငွေ (Sales per Man-Hour) မှာ ရောင်းရငွေ ÷ စုစုပေါင်း အလုပ်ချိန်နာရီ ဖြစ်ကာ လူ-နာရီ ကုန်ထုတ်စွမ်းအား (အကြမ်းဖျင်းအမြတ် အခြေခံ) မှာ အကြမ်းဖျင်းအမြတ် ÷ စုစုပေါင်း အလုပ်ချိန်နာရီ ဖြစ်ပါသည်။
例えば1日の売上45万円・粗利益31.5万円・総労働90時間なら、人時売上高は「45万円÷90時間=5,000円」、人時生産性は3,500円です。月間売上1,000万円・粗利益700万円・総労働1,400時間なら、人時生産性は「700万円÷1,400時間=5,000円」です。
ဥပမာအားဖြင့် တစ်နေ့ ရောင်းရငွေ ယန်း 450,000၊ အကြမ်းဖျင်းအမြတ် ယန်း 315,000 နှင့် စုစုပေါင်း အလုပ်ချိန်နာရီ 90 ရှိပါက တစ်နာရီ လုပ်အားရောင်းရငွေမှာ 450,000 ÷ 90 = ယန်း 5,000 ဖြစ်ပြီး လူ-နာရီ ကုန်ထုတ်စွမ်းအားမှာ ယန်း 3,500 ဖြစ်ပါသည်။ လစဉ် ရောင်းရငွေ ယန်း 10 သန်း၊ အကြမ်းဖျင်းအမြတ် ယန်း 7 သန်းနှင့် စုစုပေါင်း အလုပ်ချိန်နာရီ 1,400 ရှိပါက လူ-နာရီ ကုန်ထုတ်စွမ်းအားမှာ 7,000,000 ÷ 1,400 = ယန်း 5,000 ဖြစ်ပါသည်။
売上高が営業費用(変動費+固定費)と等しくなり営業利益がゼロになる「損益分岐点売上高」は「固定費÷(1−変動費率)」です。月間固定費240万円・変動費率40%(0.4)なら「240万円÷0.6=400万円」(固定費180万円なら300万円)となります。
ရောင်းရငွေနှင့် လုပ်ငန်းလည်ပတ်မှု ကုန်ကျစရိတ် (ပြောင်းလဲစရိတ် + ပုံသေစရိတ်) တူညီပြီး လုပ်ငန်းအမြတ် သုညဖြစ်သည့် အရှုံးအမြတ်မျှခြေ ရောင်းရငွေ (Break-Even Point Sales) ကို ပုံသေစရိတ် ÷ (1 − ပြောင်းလဲစရိတ်နှုန်း) ဖြင့် တွက်ချက်ပါသည်။ လစဉ် ပုံသေစရိတ် ယန်း 2.4 သန်းနှင့် ပြောင်းလဲစရိတ်နှုန်း 40% (0.4) ရှိပါက အရှုံးအမြတ်မျှခြေ ရောင်းရငွေမှာ ယန်း 2.4 သန်း ÷ 0.6 = ယန်း 4 သန်း (ပုံသေစရိတ် ယန်း 1.8 သန်း ဖြစ်ပါက ယန်း 3 သန်း) ဖြစ်ပါသည်။
မှတ်ထားရမည့် အချက်များ
- FL比率=原価率(F)+人件費率(L)であり、FL比率が高いときはロス削減と時間帯別シフト見直しをおこなう。
FL အချိုးနှုန်း = ကုန်ကြမ်းစရိတ်နှုန်း (F) + လုပ်အားခစရိတ်နှုန်း (L) ဖြစ်ပြီး FL အချိုးနှုန်း မြင့်မားနေပါက အစားအစာ လေလွင့်မှုကို လျှော့ချပြီး နာရီအလိုက် ရောင်းရငွေနှင့်အညီ အဆိုင်းဝန်ထမ်းဦးရေကို ချိန်ညှိပါ။ - 労働分配率=人件費÷粗利益×100、人時売上高=売上高÷総労働時間、人時生産性=粗利益÷総労働時間。
လုပ်အားခ ဝေစုနှုန်း = လုပ်အားခ ÷ အကြမ်းဖျင်းအမြတ် × 100၊ တစ်နာရီ လုပ်အားရောင်းရငွေ = ရောင်းရငွေ ÷ စုစုပေါင်း အလုပ်ချိန်နာရီ၊ လူ-နာရီ ကုန်ထုတ်စွမ်းအား = အကြမ်းဖျင်းအမြတ် ÷ စုစုပေါင်း အလုပ်ချိန်နာရီ။ - 損益分岐点売上高=固定費÷(1−変動費率)(固定費240万円・変動費率40%なら240÷0.6=400万円)。
အရှုံးအမြတ်မျှခြေ ရောင်းရငွေ = ပုံသေစရိတ် ÷ (1 − ပြောင်းလဲစရိတ်နှုန်း) (ပုံသေစရိတ် ယန်း 2.4 သန်းနှင့် ပြောင်းလဲစရိတ်နှုန်း 40% ဖြစ်လျှင် 2.4 သန်း ÷ 0.6 = ယန်း 4 သန်း)။ - 【例】原価率28%+人件費率26% → FL比率=54%/粗利益420万円・人件費189万円 → 労働分配率=189÷420×100=45%
ဥပမာ - ကုန်ကြမ်းစရိတ်နှုန်း 28% + လုပ်အားခစရိတ်နှုန်း 26% → FL အချိုးနှုန်း = 54% / အကြမ်းဖျင်းအမြတ် ယန်း 4.2 သန်းနှင့် လုပ်အားခ ယန်း 1.89 သန်း → လုပ်အားခ ဝေစုနှုန်း = 1.89 ÷ 4.2 × 100 = 45% - 【例】売上60万円・粗利益42万円・総労働100時間 → 人時売上高=60万円÷100時間=6,000円、人時生産性=42万円÷100時間=4,200円
ဥပမာ - ရောင်းရငွေ ယန်း 600,000၊ အကြမ်းဖျင်းအမြတ် ယန်း 420,000၊ စုစုပေါင်း အလုပ်ချိန် 100 နာရီ → တစ်နာရီ လုပ်အားရောင်းရငွေ = 600,000 ÷ 100 = ယန်း 6,000၊ လူ-နာရီ ကုန်ထုတ်စွမ်းအား = 420,000 ÷ 100 = ယန်း 4,200
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| FLコスト・FL比率 | FL ကုန်ကျစရိတ်နှင့် FL အချိုးနှုန်း |
| 労働分配率 | လုပ်အားခ ဝေစုနှုန်း (Rōdō bunpairitsu / Labor share) |
| 人時売上高と人時生産性 | တစ်နာရီ လုပ်အားရောင်းရငွေနှင့် လူ-နာရီ ကုန်ထုတ်စွမ်းအား |
| 損益分岐点売上高(固定費と変動費) | အရှုံးအမြတ်မျှခြေ ရောင်းရငွေ (ပုံသေစရိတ်နှင့် ပြောင်းလဲစရိတ်) |
発注方式・検収・先入れ先出し(FIFO)と実地棚卸し
ပစ္စည်းမှာယူသည့် နည်းလမ်းများ၊ လက်ခံစစ်ဆေးခြင်း၊ အရင်ဝင်သောပစ္စည်း အရင်သုံးစွဲခြင်း (FIFO) နှင့် လက်တွေ့ ပစ္စည်းလက်ကျန် စစ်ဆေးခြင်း
食材の発注方式のうち、「定量発注方式」は在庫が発注点に達した時点で毎回一定量を発注する方式(乾物や消耗品向き)であり、「定期発注方式」は決まった発注日に売上予測と現在庫から必要量を算出して発注する方式(生鮮品向き)です。
ကုန်ကြမ်းပစ္စည်း မှာယူသည့် နည်းလမ်းများအနက် ပမာဏသေ မှာယူမှုစနစ် (Fixed-quantity ordering) သည် လက်ကျန်ပမာဏက ပြန်လည်မှာယူရမည့် အမှတ်သို့ ရောက်ရှိတိုင်း သတ်မှတ်ထားသော ပမာဏအတိုင်း မှာယူခြင်းဖြစ်ပြီး (ကုန်ခြောက်များနှင့် လူသုံးကုန်ပစ္စည်းများအတွက် သင့်တော်သည်)၊ အချိန်မှန် မှာယူမှုစနစ် (Periodic ordering) မှာမူ သတ်မှတ်ထားသော ပစ္စည်းမှာယူသည့် နေ့ရက်များတွင် ရောင်းအားခန့်မှန်းချက်နှင့် လက်ရှိလက်ကျန်ပေါ် မူတည်၍ လိုအပ်သည့် ပမာဏကို တွက်ချက်မှာယူခြင်း ဖြစ်ပါသည် (ပုပ်သိုးလွယ်သော ပစ္စည်းများအတွက် သင့်တော်သည်)။
大型連休などで通常より多い売上が見込まれる際は、品切れ(チャンスロス)と過剰在庫の両方を防ぐため、「売上別発注一覧表」と現在の在庫量を基に、安全在庫を加味して必要量を算出します。
ရုံးပိတ်ရက်ရှည်များတွင် ရောင်းအား ပိုမိုမြင့်တက်မည်ဟု ခန့်မှန်းရသည့်အခါ ပစ္စည်းပြတ်လပ်မှု (ရောင်းချရမည့် အခွင့်အလမ်း ဆုံးရှုံးမှု) ရော ပစ္စည်းပိုလျှံမှုပါ မဖြစ်ပေါ်စေရန် ရောင်းအားအခြေခံ မှာယူမှုဇယားနှင့် လက်ရှိလက်ကျန်မှ လိုအပ်သော ပမာဏကို တွက်ချက်ပြီး အရန်လက်ကျန် (Safety stock) ထပ်ပေါင်း၍ မှာယူရပါမည်။
納品時の検収で冷蔵鶏肉の品温が18℃に上昇し異臭がしていた場合は、受入れを拒否して返品・交換を手配し、検収記録簿に記録して店長・本部へ報告します。保管時は古い在庫から順に使う「先入れ先出し(FIFO)」を徹底します。
ကုန်ကြမ်း လက်ခံစစ်ဆေးရာတွင် အအေးခံထားသော ကြက်သားသည် 18°C ဖြစ်နေပြီး အနံ့ဆိုး ထွက်နေပါက လက်မခံဘဲ ပြန်ပို့/လဲလှယ်ကာ လက်ခံစစ်ဆေးမှု မှတ်တမ်းတွင် ရေးသွင်းပြီး မန်နေဂျာနှင့် ရုံးချုပ်သို့ သတင်းပို့ရပါမည်။ သိုလှောင်သိမ်းဆည်းရာတွင် အဟောင်းကို အရင်ထုတ်သုံးသည့် အရင်ဝင်သောပစ္စည်း အရင်သုံးစွဲခြင်း (FIFO) စနစ်ကို တိကျစွာ လိုက်နာရပါမည်။
月末などの「実地棚卸し」では、事前に整理整頓をおこなって不良品や空箱を除き、数え間違いや不正を防ぐため「カウント担当者と記入者の2人1組」で復唱確認しながら実数を数えます。
လကုန် လက်တွေ့ ပစ္စည်းလက်ကျန် စစ်ဆေးခြင်း (Physical inventory counting) ပြုလုပ်ရာတွင် စင်များကို ကြိုတင်ရှင်းလင်း၍ ပျက်စီးနေသော ပစ္စည်းများ သို့မဟုတ် ဖာအလွတ်များကို ဖယ်ရှားထားရမည်ဖြစ်ပြီး ရေတွက်မှု အမှား သို့မဟုတ် မသမာမှုများကို ကာကွယ်ရန် လူ 2 ဦးအဖွဲ့ (ရေတွက်သူတစ်ဦးနှင့် မှတ်တမ်းတင်သူတစ်ဦး) ဖြင့် ကိန်းဂဏန်းများကို အသံထွက်ခေါ်ဆိုပြီး ပြန်လည်ရွတ်ဆို အတည်ပြုလျက် လက်တွေ့လက်ကျန်ကို ရေတွက်ရပါမည်။
မှတ်ထားရမည့် အချက်များ
- 定量発注は発注点で一定量を発注し、定期発注は決まった発注日に必要量を算出して発注する。
ပမာဏသေ မှာယူမှုစနစ်သည် ပြန်လည်မှာယူရမည့် အမှတ်တွင် သတ်မှတ်ပမာဏအတိုင်း မှာယူပြီး အချိန်မှန် မှာယူမှုစနစ်သည် သတ်မှတ်ရက်များတွင် လိုအပ်သည့် ပမာဏကို တွက်ချက်မှာယူပါသည်။ - 検収時に品温異常や異臭があれば受入れを拒否して記録・報告し、保管時は先入れ先出し(FIFO)を守る。
လက်ခံစစ်ဆေးချိန်တွင် အပူချိန် သို့မဟုတ် အနံ့ ပုံမှန်မဟုတ်သော ပစ္စည်းများကို ငြင်းပယ်၍ မှတ်တမ်းတင် သတင်းပို့ပါ၊ သိုလှောင်ရာတွင် အရင်ဝင် အရင်ထုတ် (FIFO) စနစ်ကို လိုက်နာပါ။ - 実地棚卸しはカウント役と記入役の2人1組で復唱確認しながら全在庫の実数を数える。
လက်တွေ့ ပစ္စည်းလက်ကျန် စစ်ဆေးမှုကို လူ 2 ဦးအဖွဲ့ (ရေတွက်သူနှင့် မှတ်တမ်းတင်သူ) ဖြင့် ပြန်လည်ရွတ်ဆို အတည်ပြုလျက် လက်ကျန်အားလုံးကို တိကျစွာ ရေတွက်ပါ။ - 【例】適正在庫量50kg・現在庫量15kg → 発注量=50−15=35kg(1ケース5kg入りなら35÷5=7ケース)
ဥပမာ - သင့်တော်သော လက်ကျန်ပမာဏ 50 kg နှင့် လက်ရှိလက်ကျန် 15 kg ဖြစ်လျှင် → မှာယူရမည့် ပမာဏ = 50 − 15 = 35 kg (တစ်ဖာလျှင် 5 kg ပါဝင်ပါက 35 ÷ 5 = 7 ဖာ)
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 定量発注方式と定期発注方式 | ပမာဏသေ မှာယူမှုစနစ်နှင့် အချိန်မှန် မှာယူမှုစနစ် |
| チャンスロス(販売機会損失)と安全在庫 | အခွင့်အလမ်း ဆုံးရှုံးမှု (Chance loss) နှင့် အရန်လက်ကျန် (Safety stock) |
| 先入れ先出し(FIFO) | အရင်ဝင်သောပစ္စည်း အရင်သုံးစွဲခြင်း (FIFO) |
| 実地棚卸し(2人1組での復唱確認) | လက်တွေ့ ပစ္စည်းလက်ကျန် ရေတွက်စစ်ဆေးခြင်း (လူ 2 ဦးဖြင့် ပြန်လည်ရွတ်ဆို အတည်ပြုခြင်း) |
メニューエンジニアリング・販売促進と設備保全・水道光熱費管理
Menu Engineering (မီနူးဆန်းစစ်ချက်)၊ အရောင်းမြှင့်တင်ရေး၊ စက်ပစ္စည်း ထိန်းသိမ်းရေးနှင့် လျှပ်စစ်/ရေ/ဓာတ်ငွေ့ စရိတ် ထိန်းချုပ်မှု
メニュー改定や販売促進に活用される「メニューエンジニアリング(メニュー分析)」では、各メニューを「出数(人気度)」と「粗利益高(1食あたりの儲け)」の2つの指標で4つのグループに分類して対策を立てます。
မီနူး ပြန်လည်ပြင်ဆင်ရန်နှင့် အရောင်းမြှင့်တင်ရန် အသုံးပြုသော Menu Engineering (မီနူးဆန်းစစ်လေ့လာမှု) တွင် မီနူးဟင်းလျာများကို ရောင်းချရသည့် အရေအတွက် (လူကြိုက်များမှု) နှင့် တစ်ပွဲချင်း အကြမ်းဖျင်းအမြတ် ပမာဏ (အမြတ်အစွန်း ရရှိမှု) ဟူသော ညွှန်းကိန်း 2 ခုဖြင့် အုပ်စု 4 စု ခွဲခြား၍ မဟာဗျူဟာများ ချမှတ်ပါသည်။
平日ディナーなどの客数が落ち込んでいる店舗でリピーター獲得と集客向上を目指す際は、平日限定のセット割引やポイント2倍デー、WEBクーポンの配信などを企画し、費用対効果を検証しながら継続的に実施します。
ကြားရက် ညနေစာ အချိန်များတွင် ဧည့်သည်အဝင် နည်းနေသော ဆိုင်၌ ဖောက်သည်ဟောင်းများ ပြန်လာစေရန်နှင့် ဧည့်သည်ဦးရေ တိုးပွားစေရန် ကုန်ကျစရိတ်နှင့် အကျိုးသက်ရောက်မှုကို စဉ်ဆက်မပြတ် စစ်ဆေးလျက် ကြားရက်သီးသန့် အစုံလိုက် လျှော့ဈေးများ၊ ပွိုင့်နှစ်ဆပေးသည့် နေ့ရက်များနှင့် အွန်လိုင်းကူပွန်များ စီစဉ်ဆောင်ရွက်ရပါမည်။
業務用冷凍庫の温度計が「マイナス5℃」を表示し異音がして冷えていないことに気づいた際は、扉の開閉や霜を確認し、直ちに食材を正常な別の冷凍庫へ移して品質を守り、修理業者へ連絡します。
လုပ်ငန်းသုံး အအေးခဲခန်း သာမိုမီတာတွင် -5°C ဟု ပြသနေပြီး ပုံမှန်မဟုတ်သော အသံများ ထွက်ပေါ်ကာ အအေးဓာတ် မလုံလောက်ကြောင်း သတိပြုမိပါက တံခါးပိတ်ထားမှုနှင့် ရေခဲတက်နေမှုကို စစ်ဆေးပြီး အရည်အသွေး မပျက်စီးစေရန် ကုန်ကြမ်းများကို ပုံမှန်အလုပ်လုပ်သော အခြား အအေးခဲခန်းသို့ ချက်ချင်း ပြောင်းရွှေ့ကာ ပြုပြင်ရေးကုမ္ပဏီသို့ ဆက်သွယ်ရပါမည်။
夏場や冬場に「水道光熱費(電気・ガス・水道)」が増加した際は、接客や衛生品質を落とさずに削減するため、空調や冷蔵庫のフィルター清掃、アイドルタイムの不要な照明の消灯、節水コマの活用などで無駄を抑えます。
နွေရာသီ သို့မဟုတ် ဆောင်းရာသီတွင် လျှပ်စစ်၊ ဓာတ်ငွေ့နှင့် ရေဖိုးစရိတ်များ မြင့်တက်လာသည့်အခါ ဝန်ဆောင်မှု သို့မဟုတ် သန့်ရှင်းရေး အရည်အသွေး မကျဆင်းစေဘဲ လေအေးပေးစက်နှင့် ရေခဲသေတ္တာ ဇကာများကို သန့်ရှင်းရေးလုပ်ခြင်း၊ ဧည့်သည်ရှင်းသည့် အချိန်များတွင် မလိုအပ်သော မီးများ ပိတ်ထားခြင်းနှင့် ရေချွေတာသည့် ဗားခေါင်းများ တပ်ဆင်ခြင်းတို့ဖြင့် စရိတ်လျှော့ချရပါမည်။
မှတ်ထားရမည့် အချက်များ
- メニューエンジニアリングは「出数(人気度)」と「粗利益高(儲け)」の2つの指標で4グループに分類する。
Menu Engineering သည် ရောင်းချရသည့် အရေအတွက် (လူကြိုက်များမှု) နှင့် အကြမ်းဖျင်းအမြတ် ပမာဏ (အမြတ်ရရှိမှု) ဟူသော ညွှန်းကိန်း 2 ခုဖြင့် ဟင်းလျာများကို အုပ်စု 4 စု ခွဲခြားပါသည်။ - 冷凍庫がマイナス5℃等の温度異常を起こした際は、食材を別の正常な冷凍庫へ移し速やかに修理を依頼する。
အအေးခဲခန်းတွင် -5°C ကဲ့သို့ ပုံမှန်မဟုတ်သော အပူချိန် ပြသနေပါက အစားအစာများကို ပုံမှန်အအေးခဲခန်းသို့ ချက်ချင်းရွှေ့ပြောင်းပြီး စက်ပြင်ရန် အကြောင်းကြားပါ။ - 水道光熱費は空調・冷蔵庫のフィルター清掃やアイドルタイムの消灯・節水コマで無駄な消費を抑える。
လေအေးပေးစက်နှင့် ရေခဲသေတ္တာ ဇကာများ ဆေးကြောခြင်း၊ ဧည့်သည်ရှင်းချိန် မီးပိတ်ခြင်းနှင့် ရေချွေတာသော ဗားခေါင်း သုံးခြင်းဖြင့် စွမ်းအင်နှင့် ရေဖိုးစရိတ် လေလွင့်မှုကို လျှော့ချပါ။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| メニューエンジニアリング(出数と粗利益高) | Menu Engineering (ရောင်းချရသည့် အရေအတွက်နှင့် အကြမ်းဖျင်းအမြတ် ပမာဏ) |
| 販売促進と費用対効果 | အရောင်းမြှင့်တင်ရေးနှင့် ကုန်ကျစရိတ်အပေါ် အကျိုးသက်ရောက်မှု |
| 冷凍庫故障時の食材移動 | အအေးခဲခန်း ပျက်ချိန်တွင် ကုန်ကြမ်းများ ရွှေ့ပြောင်းခြင်း |
| 水道光熱費管理・アイドルタイム | လျှပ်စစ်၊ ဓာတ်ငွေ့၊ ရေဖိုးစရိတ် ထိန်းချုပ်မှုနှင့် ဧည့်သည်ရှင်းချိန် (Idle hours) |
現金・売上金管理(レジ違算・防犯)と火災予防・廃棄物処理
ငွေသားနှင့် ရောင်းရငွေ စီမံခန့်ခွဲမှု (ငွေစာရင်း ကွာဟချက်၊ လုံခြုံရေး)၊ မီးဘေးကာကွယ်ရေးနှင့် အမှိုက်စွန့်ပစ်မှု
閉店後のレジ締め(精算)で、POSレジの理論上の現金有高より実際の現金が少ない「現金不足(違算)」が判明した際は、従業員に自腹で補填させず、レシート控えや伝票・釣銭準備金を再確認して原因を調査し、結果と違算額を正確に帳簿・本部へ報告します。
ဆိုင်ပိတ်ပြီးနောက် ငွေရှင်းစက် စာရင်းချုပ်ရာတွင် အံဆွဲထဲရှိ လက်တွေ့ငွေသားသည် POS စက်ပါ စာရင်းထက် လျော့နည်းနေသော ငွေသားလိုအပ်ချက် (ကွာဟချက်) တွေ့ရှိပါက ဝန်ထမ်းများ၏ အိတ်ကပ်ထဲမှ စိုက်ထုတ်ပေးလျော်စေခြင်း လုံးဝ မပြုရပါ။ ပြေစာမိတ္တူများ၊ ဘောက်ချာများနှင့် အမ်းငွေအရန်တို့ကို ပြန်လည်စစ်ဆေး၍ အကြောင်းရင်းကို ရှာဖွေပြီး ရလဒ်နှင့် ကွာဟချက်ကို စာရင်းစာအုပ်နှင့် ရုံးချုပ်သို့ တိကျစွာ သတင်းပို့ရပါမည်။
深夜の閉店後における売上金と翌日の釣銭準備金の管理では、防犯上、規定に従って金額を照合した上で「耐火金庫へ施錠保管」するか、「複数名で夜間金庫へ入金」します。
ညဉ့်နက်ပိုင်း ဆိုင်ပိတ်ပြီးနောက် တစ်နေ့တာ ရောင်းရငွေသားနှင့် နောက်နေ့အတွက် အမ်းငွေတို့ကို စီမံခန့်ခွဲရာတွင် လုံခြုံရေးအတွက် စည်းမျဉ်းအတိုင်း ငွေပမာဏကို စစ်ဆေးအတည်ပြုပြီး မီးခံသေတ္တာထဲတွင် သော့ခတ်သိမ်းဆည်းခြင်း သို့မဟုတ် ဝန်ထမ်းအများအပြားဖြင့် ညဘက် ဘဏ်ငွေအပ်သေတ္တာ (Night safe) ထဲသို့ သွားရောက်အပ်နှံခြင်း ပြုလုပ်ရပါမည်။
火災予防では調理中に火のそばを離れず、天ぷら油(フライヤー等)に引火した際は絶対に水を掛けずに消火器(強化液・粉末等)で初期消火します。避難通路や防火扉の周りには絶対に荷物を置かず、配電盤のホコリや害虫・防火ダンパーの油汚れも定期清掃します。
မီးဘေးကာကွယ်ရေးအတွက် ချက်ပြုတ်နေစဉ် မီးဖိုကို လူမရှိဘဲ လုံးဝ ပစ်မထားရပါ။ အကယ်၍ အကြော်စက် ဆီအိုး မီးလောင်ပါက ရေလုံးဝ မလောင်းရဘဲ မီးသတ်ဆေးဘူးဖြင့်သာ ငြှိမ်းသတ်ရပါမည်။ အရေးပေါ် ထွက်ပေါက် လျှောက်လမ်းများ သို့မဟုတ် မီးကာတံခါးများ အနီးတွင် ပစ္စည်းများ လုံးဝ မထားရသည့်အပြင် လျှပ်စစ်မီးခလုတ်ခုံမှ ဖုန်မှုန့်/ပိုးမွှားများနှင့် မီးတားလေပေါက် (Fire damper) မှ ဆီချေးများကို ပုံမှန် သန့်ရှင်းရေး လုပ်ရပါမည်။
飲食店から出るゴミ(廃棄物)は家庭ごみ集積所には出せず、生ごみ等の「事業系一般廃棄物」と廃油・廃プラスチック等の「産業廃棄物」に分別し、それぞれ許可業者に委託して処理します。
စားသောက်ဆိုင်မှ ထွက်ရှိသော အမှိုက်များကို အိမ်သုံးအမှိုက် စွန့်ပစ်သည့် နေရာများတွင် သွားရောက်မပစ်ရပါ။ ၎င်းတို့ကို လုပ်ငန်းထွက် သာမန်အမှိုက် (စားကြွင်းစားကျန်၊ စက္ကူ) နှင့် စက်မှုလုပ်ငန်းသုံး စွန့်ပစ်ပစ္စည်း (စွန့်ပစ်ဆီ၊ စွန့်ပစ်ပလတ်စတစ်) ဟူ၍ ခွဲခြားပြီး လိုင်စင်ရ အမှိုက်သိမ်း ကန်ထရိုက်တာများထံ အပ်နှံစွန့်ပစ်ရပါမည်။
မှတ်ထားရမည့် အချက်များ
- レジ違算(現金不足)は伝票や釣銭準備金を再確認して正確に報告し、売上金は耐火金庫へ施錠保管する。
ငွေရှင်းစက် ကွာဟချက် ဖြစ်ပေါ်ပါက ဘောက်ချာများနှင့် အမ်းငွေတို့ကို ပြန်လည်စစ်ဆေး၍ တိကျစွာ သတင်းပို့ပါ၊ ရောင်းရငွေများကို မီးခံသေတ္တာထဲတွင် သော့ခတ်သိမ်းဆည်းပါ။ - 油火災には絶対に水を掛けず消火器で消火し、避難通路や防火扉の周りには荷物を置かない。
ဆီမီးလောင်ပါက ရေလုံးဝ မလောင်းဘဲ မီးသတ်ဆေးဘူးကို အသုံးပြုပါ၊ အရေးပေါ် ထွက်ပေါက် လျှောက်လမ်းနှင့် မီးကာတံခါးများ အနီးတွင် ပစ္စည်းများ လုံးဝ မထားပါနှင့်။ - 店舗のゴミは「事業系一般廃棄物」と「産業廃棄物」に分け、許可業者に委託して処理する。
ဆိုင်ထွက် အမှိုက်များကို လုပ်ငန်းထွက် သာမန်အမှိုက်နှင့် စက်မှုလုပ်ငန်းသုံး စွန့်ပစ်ပစ္စည်းအဖြစ် ခွဲခြားပြီး လိုင်စင်ရ ကန်ထရိုက်တာများထံ အပ်နှံစွန့်ပစ်ပါ။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| レジ違算(現金過不足)と釣銭準備金 | ငွေရှင်းစက် ကွာဟချက် (ငွေပို/ငွေလို) နှင့် အမ်းငွေအရန် (Change fund) |
| 耐火金庫・夜間金庫 | မီးခံသေတ္တာနှင့် ညဘက် ဘဏ်ငွေအပ်သေတ္တာ (Night deposit safe) |
| 初期消火・防火扉・防火ダンパー | ကနဦး မီးငြှိမ်းသတ်ခြင်း၊ မီးကာတံခါး (Fire door) နှင့် မီးတားလေပေါက် (Fire damper) |
| 事業系一般廃棄物と産業廃棄物 | လုပ်ငန်းထွက် သာမန်အမှိုက်နှင့် စက်မှုလုပ်ငန်းသုံး စွန့်ပစ်ပစ္စည်း |
労働基準法のルール(労働条件明示・労働時間・休憩・休日)
အလုပ်သမား စံချိန်စံနှုန်း ဥပဒေ စည်းမျဉ်းများ (အလုပ်အကိုင် အခြေအနေ စာဖြင့်ထုတ်ပေးခြင်း၊ အလုပ်ချိန်၊ နားချိန်၊ အလုပ်ပိတ်ရက်)
アルバイトを含め労働者を雇い入れる際は、労働基準法第15条に基づき、契約期間、就業場所、業務内容、始業・終業時刻、休日、賃金、退職に関する事項等を記載した「労働条件通知書」を書面等で交付します。
အချိန်ပိုင်းဝန်ထမ်းများ အပါအဝင် မည်သည့်အလုပ်သမားကိုမဆို အလုပ်ခန့်အပ်သည့်အခါ အလုပ်သမား စံချိန်စံနှုန်း ဥပဒေ ပုဒ်မ 15 အရ အလုပ်ရှင်သည် စာချုပ်သက်တမ်း၊ အလုပ်လုပ်ရမည့်နေရာ၊ လုပ်ငန်းတာဝန်၊ အလုပ်စတင်ချိန်/ပြီးဆုံးချိန်၊ အလုပ်ပိတ်ရက်၊ လုပ်ခလစာနှင့် အလုပ်မှ နုတ်ထွက်ခြင်းဆိုင်ရာ အချက်အလက်များ ဖော်ပြထားသော အလုပ်အကိုင် အခြေအနေ အသိပေးစာ ကို စာရွက်စာတမ်းဖြင့် မဖြစ်မနေ ထုတ်ပေးရပါမည်။
労働基準法が定める「法定労働時間」は、原則として「1日8時間・1週40時間」です(ただし常時10人未満の労働者を使用する飲食店・商業などには1週44時間までの特例措置があります)。
အလုပ်သမား စံချိန်စံနှုန်း ဥပဒေအရ ဥပဒေသတ်မှတ် အလုပ်ချိန် မှာ မူအားဖြင့် တစ်နေ့လျှင် 8 နာရီနှင့် တစ်ပတ်လျှင် နာရီ 40 ဖြစ်ပါသည် (ပုံမှန်အားဖြင့် အလုပ်သမား 10 ဦးအောက်သာ ခန့်ထားသော စားသောက်ဆိုင်များနှင့် အရောင်းဆိုင်များအတွက် အထူးခြွင်းချက်အနေဖြင့် တစ်ပတ်လျှင် 44 နာရီအထိ ခွင့်ပြုထားပါသည်)။
「休憩時間」は労働時間の途中に与える必要があり、労働時間が「6時間を超える場合は少なくとも45分」、「8時間を超える場合は少なくとも1時間(60分)」の休憩を付与します。
နားချိန် (Rest periods) ကို အလုပ်ချိန် အလယ်တွင် ပေးရမည်ဖြစ်ပြီး - အလုပ်ချိန် 6 နာရီကျော်ပါက အနည်းဆုံး 45 မိနစ် နှင့် အလုပ်ချိန် 8 နာရီကျော်ပါက အနည်းဆုံး 1 နာရီ (မိနစ် 60) ပေးရပါမည်။
使用者は労働者に対して、「毎週少なくとも1回」または「4週間を通じ4日以上」の休日(法定休日)を与えなければならず、一定期間継続勤務した労働者には年次有給休暇も付与します。
အလုပ်ရှင်များသည် အလုပ်သမားများအား တစ်ပတ်လျှင် အနည်းဆုံး 1 ရက် သို့မဟုတ် ရက်သတ္တပတ် 4 ပတ်အတွင်း 4 ရက်နှင့်အထက် အလုပ်ပိတ်ရက် (ဥပဒေသတ်မှတ် အလုပ်ပိတ်ရက်) ပေးရမည်ဖြစ်ပြီး သတ်မှတ်ထားသော ကာလအထိ တစ်ဆက်တည်း အလုပ်လုပ်ကိုင်ခဲ့သော အလုပ်သမားများအား လစာပြည့် နှစ်ပတ်လည်ခွင့်ရက်များ ပေးရပါမည်။
မှတ်ထားရမည့် အချက်များ
- 採用時には賃金や労働時間・業務内容等を記載した「労働条件通知書」を書面等で必ず交付する。
အလုပ်ခန့်အပ်ချိန်တွင် လုပ်ခလစာ၊ အလုပ်ချိန်၊ လုပ်ငန်းတာဝန် စသည်တို့ကို ဖော်ပြထားသော အလုပ်အကိုင် အခြေအနေ အသိပေးစာ ကို အမြဲတမ်း စာဖြင့် ထုတ်ပေးရပါမည်။ - 法定労働時間は原則1日8時間・週40時間(常時10人未満の飲食店は週44時間特例あり)である。
ဥပဒေသတ်မှတ် အလုပ်ချိန်မှာ မူအားဖြင့် တစ်နေ့ 8 နာရီနှင့် တစ်ပတ် နာရီ 40 ဖြစ်ပါသည် (ပုံမှန်လုပ်သား 10 ဦးအောက် စားသောက်ဆိုင်များအတွက် တစ်ပတ် 44 နာရီ အထူးခြွင်းချက် ရှိသည်)။ - 休憩時間は6時間超で少なくとも45分、8時間超で少なくとも1時間を労働時間の途中に与える。
အလုပ်ချိန်အလယ်တွင် နားချိန်ပေးရမည်ဖြစ်ပြီး 6 နာရီကျော်လျှင် အနည်းဆုံး 45 မိနစ်၊ 8 နာရီကျော်လျှင် အနည်းဆုံး 1 နာရီ ပေးရပါမည်။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 労働条件通知書の書面交付 | အလုပ်အကိုင် အခြေအနေ အသိပေးစာကို စာရွက်စာတမ်းဖြင့် ထုတ်ပေးခြင်း |
| 法定労働時間(1日8時間・週40時間) | ဥပဒေသတ်မှတ် အလုပ်ချိန် (တစ်နေ့ 8 နာရီ၊ တစ်ပတ် နာရီ 40) |
| 特例措置対象事業場(週44時間) | အထူးခြွင်းချက် လုပ်ငန်းခွင်များ (တစ်ပတ် 44 နာရီ) |
| 休憩時間(45分・1時間)と法定休日 | နားချိန် (45 မိနစ် / 1 နာရီ) နှင့် ဥပဒေသတ်မှတ် အလုပ်ပိတ်ရက် |
賃金支払いの5原則・割増賃金と健康診断・労災保険
လုပ်ခလစာ ပေးချေမှု အခြေခံမူ 5 ရပ်၊ အပိုဆောင်း လုပ်ခနှုန်းထားများ၊ ကျန်းမာရေး စစ်ဆေးမှုနှင့် လုပ်ငန်းခွင် ထိခိုက်မှု အာမခံ
労働基準法第24条に定められている「賃金支払いの5原則」は、①通貨払い、②直接払い、③全額払い、④毎月1回以上払い、⑤一定期日払い、の5つです。
အလုပ်သမား စံချိန်စံနှုန်း ဥပဒေ ပုဒ်မ 24 တွင် ပြဋ္ဌာန်းထားသော လုပ်ခလစာ ပေးချေမှု အခြေခံမူ 5 ရပ် မှာ - (1) ငွေကြေးဖြင့် ပေးချေခြင်း၊ (2) အလုပ်သမားထံ တိုက်ရိုက် ပေးချေခြင်း၊ (3) အပြည့်အဝ ပေးချေခြင်း၊ (4) တစ်လလျှင် အနည်းဆုံး တစ်ကြိမ် ပေးချေခြင်း နှင့် (5) သတ်မှတ်ထားသော ရက်အတိအကျတွင် ပေးချေခြင်း တို့ဖြစ်ပါသည်။
「割増賃金」の割増率は、法定労働時間を超える時間外労働(月60時間以下)が「25%以上」(月60時間超は50%以上)、深夜労働(22時〜翌朝5時)が「25%以上」であり、時間外と深夜が重なると「50%以上」、法定休日労働は「35%以上」となります。
အပိုဆောင်း လုပ်ခ (Premium wage) နှုန်းထားများမှာ ဥပဒေသတ်မှတ် အလုပ်ချိန်ထက် ကျော်လွန်သော အချိန်ပိုအတွက် 25% နှင့်အထက် (တစ်လ နာရီ 60 အထိ၊ တစ်လ နာရီ 60 ကျော်ပါက 50% နှင့်အထက်) နှင့် ညဉ့်နက်ပိုင်း အလုပ်ချိန် (22:00 မှ 05:00 အထိ) အတွက် 25% နှင့်အထက် ဖြစ်ပြီး အချိန်ပိုနှင့် ညဉ့်နက်ပိုင်း အလုပ်ချိန် တိုက်ဆိုင်ပါက 50% နှင့်အထက် ဖြစ်ကာ ဥပဒေသတ်မှတ် ပိတ်ရက်အလုပ်ဆင်းမှုအတွက် 35% နှင့်အထက် ဖြစ်ပါသည်။
労働安全衛生法に基づき、使用者は常時雇用する労働者に対して「年1回(深夜業を含む業務の従事者は6か月以内ごとに1回)」、定期健康診断を実施する義務があります。
လုပ်ငန်းခွင် ဘေးအန္တရာယ်ကင်းရှင်းရေးနှင့် ကျန်းမာရေး ဥပဒေအရ အလုပ်ရှင်များသည် ပုံမှန်ခန့်အပ်ထားသော အလုပ်သမားများအား တစ်နှစ်လျှင် တစ်ကြိမ် (ညဉ့်နက်ပိုင်း အလုပ်လုပ်ရသော လုပ်သားများအတွက် 6 လလျှင် တစ်ကြိမ်) ပုံမှန် ကျန်းမာရေး စစ်ဆေးမှု ပြုလုပ်ပေးရန် တာဝန်ရှိပါသည်။
労働者が業務上または通勤途中にケガや病気をした際に治療費や休業補償が受けられる「労災保険(労働者災害補償保険)」は、正社員だけでなくパート・アルバイトや外国人労働者もすべて対象となります。
လုပ်ငန်းခွင်အတွင်း သို့မဟုတ် အလုပ်သွားအလုပ်ပြန် လမ်းခရီးတွင် ထိခိုက်ဒဏ်ရာရခြင်း သို့မဟုတ် ဖျားနာခြင်း ဖြစ်ပေါ်သည့်အခါ ဆေးကုသစရိတ်နှင့် အလုပ်နားချိန် ထောက်ပံ့ကြေးများ ပေးအပ်သော လုပ်ငန်းခွင် ထိခိုက်မှု အာမခံ (Rōsai Hoken) သည် အချိန်ပိုင်းဝန်ထမ်း၊ အာရုဘိုက်တို (Arubaito) နှင့် နိုင်ငံခြားသား လုပ်သားများ အပါအဝင် အလုပ်သမား အားလုံး အကျုံးဝင်ပါသည်။
မှတ်ထားရမည့် အချက်များ
- 賃金支払いの5原則は「通貨払い・直接払い・全額払い・毎月1回以上払い・一定期日払い」である。
လုပ်ခလစာ ပေးချေမှု အခြေခံမူ 5 ရပ်မှာ - ငွေကြေးဖြင့် ပေးချေခြင်း၊ တိုက်ရိုက်ပေးချေခြင်း၊ အပြည့်အဝ ပေးချေခြင်း၊ လစဉ် အနည်းဆုံး တစ်ကြိမ် ပေးချေခြင်းနှင့် သတ်မှတ်ရက်တွင် ပေးချေခြင်း တို့ဖြစ်ပါသည်။ - 時間外労働(月60時間以下)と深夜労働の割増率は各25%以上(重なると50%以上)、法定休日労働は35%以上である。
အချိန်ပို (တစ်လ နာရီ 60 အောက်) နှင့် ညဉ့်နက်ပိုင်း အလုပ်အတွက် အပိုဆောင်းနှုန်းမှာ တစ်ခုလျှင် 25% နှင့်အထက် (တိုက်ဆိုင်ပါက 50% နှင့်အထက်) ဖြစ်ပြီး ဥပဒေသတ်မှတ် ပိတ်ရက်အတွက် 35% နှင့်အထက် ဖြစ်ပါသည်။ - 定期健康診断は年1回(深夜業は6か月ごと)実施し、労災保険はアルバイトや外国人を含む全労働者が対象となる。
ပုံမှန် ကျန်းမာရေး စစ်ဆေးမှုကို တစ်နှစ်တစ်ကြိမ် (ညဆိုင်းသမားများအတွက် 6 လတစ်ကြိမ်) ပြုလုပ်ရပြီး လုပ်ငန်းခွင် ထိခိုက်မှု အာမခံသည် အချိန်ပိုင်းနှင့် နိုင်ငံခြားသား ဝန်ထမ်းများ အပါအဝင် အားလုံး အကျုံးဝင်ပါသည်။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 賃金支払いの5原則 | လုပ်ခလစာ ပေးချေမှု အခြေခံမူ 5 ရပ် |
| 割増賃金(時間外・深夜・休日労働) | အပိုဆောင်း လုပ်ခလစာ (အချိန်ပို၊ ညဉ့်နက်ပိုင်းနှင့် ပိတ်ရက် အလုပ်ဆင်းမှု) |
| 定期健康診断(深夜業は6か月ごと) | ပုံမှန် ကျန်းမာရေး စစ်ဆေးမှု (ညဉ့်နက်ပိုင်း အလုပ်အတွက် 6 လတစ်ကြိမ်) |
| 労災保険(全労働者対象) | လုပ်ငန်းခွင် ထိခိုက်မှု အာမခံ (Rōsai Hoken - အလုပ်သမားအားလုံး အကျုံးဝင်သည်) |
OJTの4段階・外国人スタッフ指導とハラスメント・SNSリスク管理
OJT အဆင့် 4 ဆင့်၊ နိုင်ငံခြားသား ဝန်ထမ်းများကို သင်ကြားလမ်းညွှန်ခြင်းနှင့် အနိုင်ကျင့်နှောင့်ယှက်မှုနှင့် SNS အန္တရာယ် စီမံခန့်ခွဲမှု
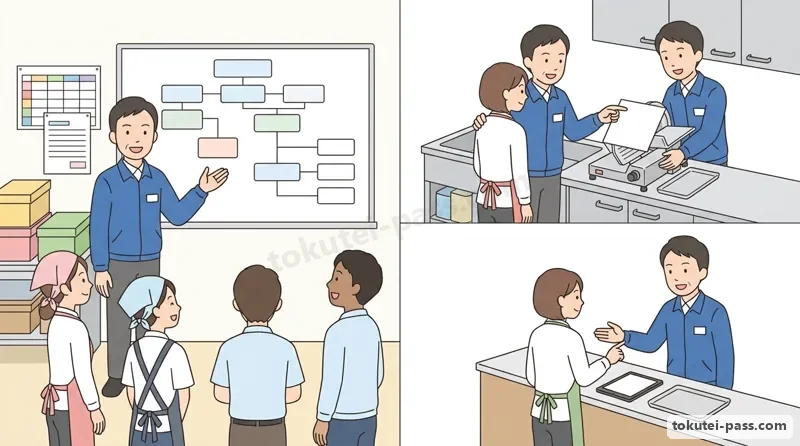
店舗における「OJT(職場内訓練)」の4段階の基本ステップは、「①やってみせる(Show)→②説明する(Tell)→③やらせてみる(Do)→④確認・評価し指導する(Check)」の順に進めます。
ဆိုင်အတွင်း လက်တွေ့အလုပ်သင်ကြားခြင်း OJT (On-the-Job Training) ၏ အခြေခံ အဆင့် 4 ဆင့်မှာ အစဉ်လိုက်အားဖြင့် - (1) Show (လုပ်ပြခြင်း) -> (2) Tell (ရှင်းပြခြင်း) -> (3) Do (ကိုယ်တိုင် လုပ်ကြည့်စေခြင်း) -> (4) Check (စစ်ဆေးအကဲဖြတ်ပြီး လမ်းညွှန်ပေးခြင်း) တို့ဖြစ်ပါသည်။
外国人スタッフや新人アルバイトが多い店舗で口頭指示による誤解やミスを防ぐには、写真やイラスト、「やさしい日本語」を用いた視覚的なマニュアルを作成し、実演を交えて丁寧に指導します。
နိုင်ငံခြားသား ဝန်ထမ်းများနှင့် အချိန်ပိုင်း ဝန်ထမ်းသစ် အများအပြား ရှိသော ဆိုင်များတွင် နှုတ်ဖြင့်သာ ညွှန်ကြားခြင်းကြောင့် နားလည်မှုလွဲမှားခြင်းနှင့် အမှားအယွင်းများ မဖြစ်ပေါ်စေရန် ဓာတ်ပုံများ၊ သရုပ်ဖော်ပုံများနှင့် လွယ်ကူသော ဂျပန်စကား (Yasashii Nihongo) တို့ ပါဝင်သည့် ပုံပြလမ်းညွှန်စာအုပ်များ ပြုလုပ်ထားပြီး လက်တွေ့လုပ်ပြလျက် စိတ်ရှည်ယဉ်ကျေးစွာ သင်ကြားပေးရပါမည်။
職場での「ハラスメント(パワーハラスメント・セクシュアルハラスメント等)」を防ぐため、店長・管理者は優越的な関係を背景に適正な範囲を超えて苦痛を与える言動を禁じ、相談しやすい職場環境を整えます。
လုပ်ငန်းခွင်အတွင်း အနိုင်ကျင့်နှောင့်ယှက်မှု (အာဏာသုံး အနိုင်ကျင့်မှု၊ လိင်ပိုင်းဆိုင်ရာ နှောင့်ယှက်မှု စသည်) တို့ကို ကာကွယ်ရန် ဆိုင်မန်နေဂျာသည် ရာထူးအသာစီးကို အသုံးပြု၍ သင့်တင့်သော လုပ်ငန်းဘောင်ထက် ကျော်လွန်ကာ စိတ်ဆင်းရဲစေသည့် ပြောဆိုပြုမူမှုများကို တားမြစ်ရမည်ဖြစ်ပြီး တိုင်ပင်ရလွယ်ကူသော လုပ်ငန်းခွင် ပတ်ဝန်းကျင်ကို ထိန်းသိမ်းရပါမည်။
店舗の信用失墜や多額の損害賠償につながる「バイトテロ(不適切動画の投稿)」や情報漏洩を防ぐため、作業場への私物スマートフォンの持ち込み制限や、顧客情報・不適切行為のSNS投稿禁止を徹底して教育します。
ဆိုင်၏ ဂုဏ်သိက္ခာကို ပျက်ပြားစေပြီး ကြီးမားသော လျော်ကြေးပေးရသည်အထိ ဖြစ်စေနိုင်သော မသင့်လျော်သည့် ဗီဒီယိုများ တင်ခြင်း (Baito-tero) နှင့် သတင်းအချက်အလက် ပေါက်ကြားမှုများကို ကာကွယ်ရန် လုပ်ငန်းခွင်အတွင်းသို့ ကိုယ်ပိုင်စမတ်ဖုန်း ယူဆောင်လာမှုကို ကန့်သတ်ပြီး ဧည့်သည်အချက်အလက် သို့မဟုတ် မသင့်လျော်သော အပြုအမူများကို လူမှုကွန်ရက် (SNS) ပေါ်သို့ လုံးဝ မတင်ရန် ဝန်ထမ်းများအား သေချာစွာ ပညာပေးထားရပါမည်။
မှတ်ထားရမည့် အချက်များ
- OJTの4段階は「①やってみせる→②説明する→③やらせてみる→④確認・評価し指導する」の順に進める。
OJT အဆင့် 4 ဆင့်ကို (1) Show (လုပ်ပြခြင်း) -> (2) Tell (ရှင်းပြခြင်း) -> (3) Do (လုပ်ကြည့်စေခြင်း) -> (4) Check (အကဲဖြတ် လမ်းညွှန်ခြင်း) အစဉ်အတိုင်း ဆောင်ရွက်ပါ။ - 外国人や新人スタッフには、写真・イラストと「やさしい日本語」の視覚的マニュアルと実演で丁寧に指導する。
နိုင်ငံခြားသားနှင့် ဝန်ထမ်းသစ်များကို ဓာတ်ပုံ/သရုပ်ဖော်ပုံများနှင့် လွယ်ကူသော ဂျပန်စကားပါဝင်သည့် ပုံပြလမ်းညွှန်စာအုပ်နှင့် လက်တွေ့လုပ်ပြမှုတို့ဖြင့် ယဉ်ကျေးစွာ သင်ကြားပေးပါ။ - ハラスメントを禁止し、バイトテロや情報漏洩を防ぐため私物スマホの持ち込み制限とSNS教育を徹底する。
လုပ်ငန်းခွင် အနိုင်ကျင့်နှောင့်ယှက်မှုကို တားမြစ်ပြီး မသင့်လျော်သော ပို့စ်တင်မှုနှင့် အချက်အလက် ပေါက်ကြားမှု ကာကွယ်ရန် ကိုယ်ပိုင်စမတ်ဖုန်း ကန့်သတ်ချက်နှင့် SNS ပညာပေးမှုကို တိကျစွာ လုပ်ဆောင်ပါ။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| OJT(職場内訓練)の4段階 | OJT (လုပ်ငန်းခွင်တွင်း လက်တွေ့သင်ကြားခြင်း) အဆင့် 4 ဆင့် |
| 視覚的マニュアル・やさしい日本語 | ပုံပြလမ်းညွှန်စာအုပ် (Visual manual) နှင့် လွယ်ကူသော ဂျပန်စကား |
| パワーハラスメント・セクシュアルハラスメント防止 | အာဏာသုံး အနိုင်ကျင့်မှုနှင့် လိင်ပိုင်းဆိုင်ရာ နှောင့်ယှက်မှု ကာကွယ်ရေး |
| SNS情報漏洩防止(バイトテロ対策) | SNS သတင်းအချက်အလက် ပေါက်ကြားမှု ကာကွယ်ရေး (Baito-tero တားဆီးရေး အစီအမံများ) |
試験対策の急所(P/LとFLコスト・損益分岐点・発注方式・労務管理)
စာမေးပွဲ အကြံပြုချက်များနှင့် အဓိက မှတ်သားရန်များ (P/L နှင့် FL ပုံသေနည်းများ၊ အရှုံးအမြတ်မျှခြေ၊ ပစ္စည်းမှာယူမှုနှင့် အလုပ်သမား ဥပဒေ)
店舗計数の4大公式「売上原価=期首棚卸高+当期仕入高−期末棚卸高」「FLコスト=原価率(F)+人件費率(L)(目標55〜60%以下)」「労働分配率=人件費÷売上総利益×100」「損益分岐点売上高=固定費÷(1−変動費率)」は必出です。
အဓိက ဘဏ္ဍာရေး ပုံသေနည်း 4 ခုကို အလွတ်ကျက်မှတ်ထားပါ - ကုန်ကြမ်းစရိတ် (COGS) = လအစ လက်ကျန် + ဝယ်ယူမှု − လအဆုံး လက်ကျန်၊ FL ကုန်ကျစရိတ်နှုန်း = ကုန်ကြမ်းစရိတ် % (F) + လုပ်အားခစရိတ် % (L) (ရည်မှန်းချက် ≤55–60%)၊ လုပ်အားခ ဝေစုနှုန်း = လုပ်အားခ ÷ အကြမ်းဖျင်းအမြတ် × 100 နှင့် အရှုံးအမြတ်မျှခြေ ရောင်းရငွေ = ပုံသေစရိတ် ÷ (1 − ပြောင်းလဲစရိတ်နှုန်း)။
在庫・メニュー分析では「定量発注(発注点で一定量)vs 定期発注(決まった日に必要量計算)」「発注量=適正在庫量−現在庫量」「メニューエンジニアリングの2軸(出数・人気度×粗利額・収益性)」を整理しましょう。
ပစ္စည်းလက်ကျန်နှင့် မီနူးဆန်းစစ်ချက်အတွက် - ပမာဏသေ မှာယူမှုစနစ် (ပြန်လည်မှာယူရမည့် အမှတ်တွင် သတ်မှတ်ပမာဏအတိုင်း မှာယူခြင်း) နှင့် အချိန်မှန် မှာယူမှုစနစ် (သတ်မှတ်ရက်များတွင် လိုအပ်သည့်ပမာဏကို တွက်ချက်မှာယူခြင်း) ကို ခွဲခြားမှတ်သားပါ၊ မှာယူရမည့် ပမာဏ = သင့်တော်သော လက်ကျန် − လက်ရှိလက်ကျန် နှင့် Menu Engineering ၏ ဝင်ရိုး 2 ခု (ရောင်းချရသည့် အရေအတွက်/လူကြိုက်များမှု × တစ်ပွဲချင်း အကြမ်းဖျင်းအမြတ်/အမြတ်ရရှိမှု)။
労務管理では「法定労働時間(1日8時間・週40時間)」「36協定上限(月45時間・年360時間)」「割増賃金率(時間外25%・深夜25%・重複50%・法定休日35%)」「有給休暇(6か月継続・8割出勤で10日)」が定番です。
အလုပ်သမား ဥပဒေအတွက် - ဥပဒေသတ်မှတ် အလုပ်ချိန် (တစ်နေ့ 8 နာရီ၊ တစ်ပတ် နာရီ 40)၊ ပုဒ်မ 36 အချိန်ပို ကန့်သတ်ချက် (တစ်လ 45 နာရီ၊ တစ်နှစ် နာရီ 360)၊ အချိန်ပို အပိုဆောင်းနှုန်းများ (အချိန်ပို ≥25%၊ ညဉ့်နက် ≥25%၊ နှစ်ခုပေါင်း ≥50%၊ တစ်လ နာရီ 60 ကျော် ≥50%၊ ဥပဒေသတ်မှတ်ပိတ်ရက် ≥35%) နှင့် လစာပြည့်ခွင့် (6 လဆက်တိုက် + အလုပ်တက်ရက် ≥80% = 10 ရက်)။
မှတ်ထားရမည့် အချက်များ
- 計数公式①:売上原価=期首+仕入−期末。売上総利益(粗利)=売上高−売上原価。FL比率=F+L(55%以下目標)。
P/L ပုံသေနည်းများ ① - COGS = လအစ + ဝယ်ယူမှု − လအဆုံး (လအဆုံး လက်ကျန်ကို လျော့နည်းရေတွက်မိပါက COGS ပိုများသွားမည်)။ အကြမ်းဖျင်းအမြတ် = ရောင်းရငွေ − COGS။ FL = F + L (≤55%)။ - 計数公式②:労働分配率=人件費÷粗利×100。人時生産性=粗利÷総労働時間。損益分岐点=固定費÷(1−変動費率)。
P/L ပုံသေနည်းများ ② - လုပ်အားခ ဝေစုနှုန်း = လုပ်အားခ ÷ အကြမ်းဖျင်းအမြတ် × 100။ လူ-နာရီ ကုန်ထုတ်စွမ်းအား = အကြမ်းဖျင်းအမြတ် ÷ အလုပ်ချိန်နာရီ။ အရှုံးအမြတ်မျှခြေ = ပုံသေစရိတ် ÷ (1 − ပြောင်းလဲစရိတ်နှုန်း)။ - 発注とOJT:定量発注=発注点で一定量、定期発注=定日に必要量。OJT4段階=Show→Tell→Do→Check。
ပစ္စည်းမှာယူမှုနှင့် OJT - ပမာဏသေ = ပြန်မှာရမည့်အမှတ်တွင် သတ်မှတ်ပမာဏအတိုင်း၊ အချိန်မှန် = သတ်မှတ်ရက်တွင် လိုအပ်ချက် တွက်ချက်မှာယူခြင်း။ OJT အဆင့် 4 ဆင့် - Show → Tell → Do → Check။ - 労働時間と割増率:法定1日8h・週40h(36協定は月45h・年360h)。残業25%+深夜25%=重複50%、月60h超=50%。
အလုပ်ချိန်နှင့် အချိန်ပို - ဥပဒေသတ်မှတ် တစ်နေ့ 8 နာရီ၊ တစ်ပတ် နာရီ 40 (ပုဒ်မ 36 ကန့်သတ်ချက် - တစ်လ 45 နာရီ၊ တစ်နှစ် နာရီ 360)။ အချိန်ပို 25% + ညဉ့်နက် 25% = 50%၊ တစ်လ နာရီ 60 ကျော် = 50%။ - 休憩・有給・賃金:6h超=45分・8h超=60分(途中付与)。6か月+80%出勤=有給10日。賃金支払い5原則(通貨・直接・全額・毎月1回・一定期日)。
နားချိန်၊ ခွင့်နှင့် လစာ - 6 နာရီကျော်လျှင် ≥45 မိနစ် နားချိန်၊ 8 နာရီကျော်လျှင် ≥60 မိနစ် နားချိန် (အလုပ်ချိန်အလယ်တွင်)။ 6 လ + အလုပ်တက်ရက် ≥80% = လစာပြည့်ခွင့် 10 ရက်။ လစာပေးချေမှု မူ 5 ရပ် (ပုဒ်မ 24)။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| FLコストと労働分配率 | FL ကုန်ကျစရိတ် (အစားအစာ + လုပ်အားခ) နှင့် လုပ်အားခ ဝေစုနှုန်း |
| 損益分岐点売上高(固定費と変動費) | အရှုံးအမြတ်မျှခြေ ရောင်းရငွေ (ပုံသေစရိတ်နှင့် ပြောင်းလဲစရိတ်) |
| 定量発注方式と定期発注方式 | ပမာဏသေ မှာယူမှုစနစ်နှင့် အချိန်မှန် မှာယူမှုစနစ် |
| 36協定と割増賃金・賃金支払いの5原則 | ပုဒ်မ 36 သဘောတူညီချက်၊ အချိန်ပို အပိုဆောင်းနှုန်းများနှင့် လစာပေးချေမှု မူ 5 ရပ် |
ဆိုင်စီမံခန့်ခွဲမှု
ဤအခန်းကို app တွင် လေ့ကျင့်ပါတရားဝင် ကိုးကားချက်များ
- 一般社団法人日本フードサービス協会(JF) 外食業特定技能2号技能測定試験 学習用テキスト — https://otaff.or.jp/tokutei/gaisyoku-2/materials/