
ကုန်ကျစရိတ် စီမံခန့်ခွဲမှု အခြေခံ (原価管理基礎)
原価管理基礎
ကုန်ထုတ်လုပ်မှု စီမံခန့်ခွဲရေး စီမံကိန်းရေးဆွဲခြင်း အဆင့် 3 生産管理プランニング (BC検定) · ビジネス・キャリア検定 生産管理プランニング3級 · တရားဝင် သင်ရိုးစာအုပ်များကို အခြေခံ၍ Tokutei Pass က ရေးသားထားသည်; စကားလုံးအတိုင်း ကူးယူထားခြင်း မဟုတ်ပါ။
1. 原価管理の体系(原価企画・原価維持・原価改善)と原価計算の目的
1. ကုန်ကျစရိတ် စီမံခန့်ခွဲမှု စနစ်ဖွဲ့စည်းပုံ (ကုန်ကျစရိတ် စီမံကိန်းချခြင်း၊ ကုန်ကျစရိတ် ထိန်းသိမ်းခြင်း၊ ကုန်ကျစရိတ် မြှင့်တင်ပြုပြင်ခြင်း) နှင့် ကုန်ကျစရိတ် တွက်ချက်ခြင်း၏ ရည်ရွယ်ချက်များ
「原価(コスト)」とは、企業が製品を生産・販売するために消費した経済価値(財貨やサービス)を貨幣額で表したものです。
“ကုန်ကျစရိတ် (原価 / Cost)” ဆိုသည်မှာ ကုမ္ပဏီတစ်ခုက ထုတ်ကုန်များကို ထုတ်လုပ်ရောင်းချရန်အတွက် သုံးစွဲလိုက်သော စီးပွားရေးတန်ဖိုး (ကုန်ပစ္စည်းနှင့် ဝန်ဆောင်မှုများ) ကို ငွေကြေးပမာဏဖြင့် ဖော်ပြထားခြင်းဖြစ်ပါသည်။
「原価管理」とは、単に過去の実際原価を計算するだけでなく、目標となる「標準原価(目標原価)」を設定し、「実際原価」との差異を分析してムダを排除し、原価を引き下げる一連のPDCA活動を指します。
“ကုန်ကျစရိတ် စီမံခန့်ခွဲမှု (原価管理)” ဆိုသည်မှာ အတိတ်ကာလက အမှန်တကယ်ကုန်ကျခဲ့သော စရိတ်ကို တွက်ချက်ရုံသာမကဘဲ ရည်မှန်းချက်ဖြစ်သည့် “စံကုန်ကျစရိတ် / ရည်မှန်းကုန်ကျစရိတ် (標準原価 / 目標原価)” ကို သတ်မှတ်၍ “အမှန်တကယ် ကုန်ကျစရိတ် (実際原価)” နှင့် ကွာခြားချက်ကို ခွဲခြမ်းစိတ်ဖြာကာ အလေအလွင့်များကို ဖယ်ရှားပြီး ကုန်ကျစရိတ် လျှော့ချသည့် စဉ်ဆက်မပြတ် PDCA လုပ်ဆောင်ချက်များကို ဆိုလိုပါသည်။
現代の総合的な原価管理は、①新製品の企画・設計段階で原価を作り込む「原価企画」、②量産段階で標準原価を達成・維持する「原価維持」、③量産段階でさらなる原価低減のため標準そのものを改定・引き下げる「原価改善」の3段階で構成されます。
ခေတ်မီ ဘက်စုံကုန်ကျစရိတ် စီမံခန့်ခွဲမှုသည် ① ထုတ်ကုန်သစ် စီမံကိန်းနှင့် ဒီဇိုင်းအဆင့်တွင် ကုန်ကျစရိတ်ကို ကြိုတင်ပုံဖော်သတ်မှတ်သည့် “ကုန်ကျစရိတ် စီမံကိန်းချခြင်း (原価企画)”၊ ② အမြောက်အမြား ထုတ်လုပ်သည့်အဆင့်တွင် စံကုန်ကျစရိတ်ကို ပြည့်မီအောင် ထိန်းသိမ်းသည့် “ကုန်ကျစရိတ် ထိန်းသိမ်းခြင်း (原価維持)” နှင့် ③ အမြောက်အမြား ထုတ်လုပ်သည့်အဆင့်တွင် ကုန်ကျစရိတ် ထပ်မံလျှော့ချနိုင်ရန် စံနှုန်းကိုယ်တိုင်ကို ပြင်ဆင်လျှော့ချသည့် “ကုန်ကျစရိတ် မြှင့်တင်ပြုပြင်ခြင်း (原価改善)” ဟူ၍ အဆင့် 3 ဆင့်ဖြင့် ဖွဲ့စည်းထားပါသည်။
なお「原価計算の目的」には、①財務諸表(損益計算書・貸借対照表)の作成、②価格決定(売価の算定)、③原価管理(コストコントロール)、④予算編成および予算統制、⑤経営の基本計画の意思決定(設備投資や内外製区分など)の5つがあります。
ထို့ပြင် “ကုန်ကျစရိတ် တွက်ချက်ခြင်း၏ ရည်ရွယ်ချက် 5 ခု (原価計算の目的)” မှာ ① ဘဏ္ဍာရေးရှင်းတမ်းများ (အရှုံးအမြတ်စာရင်းနှင့် လက်ကျန်ရှင်းတမ်း) ရေးဆွဲခြင်း၊ ② ရောင်းဈေး သတ်မှတ်ခြင်း (価格決定)၊ ③ ကုန်ကျစရိတ် ထိန်းချုပ်စီမံခြင်း (原価管理)၊ ④ ဘတ်ဂျက်ရေးဆွဲခြင်းနှင့် ဘတ်ဂျက်ထိန်းချုပ်ခြင်း (予算編成・予算統制) နှင့် ⑤ လုပ်ငန်းစီမံခန့်ခွဲမှု အခြေခံစီမံကိန်းများအတွက် ဆုံးဖြတ်ချက်ချမှတ်ခြင်း (စက်ပစ္စည်း ရင်းနှီးမြှုပ်နှံမှု သို့မဟုတ် ကိုယ်တိုင်ထုတ်လုပ်ခြင်းနှင့် ပြင်ပသို့အပ်နှံခြင်း ခွဲခြားဆုံးဖြတ်မှု စသည်) တို့ဖြစ်ကြပါသည်။
မှတ်ထားရမည့် အချက်များ
- 原価管理=標準(目標)原価の設定→実際原価との差異分析→改善処置というPDCAサイクルの活動。
ကုန်ကျစရိတ် စီမံခန့်ခွဲမှု (原価管理) = စံ (ရည်မှန်း) ကုန်ကျစရိတ် သတ်မှတ်ခြင်း → အမှန်တကယ် ကုန်ကျစရိတ်နှင့် ကွာခြားချက်ကို ခွဲခြမ်းစိတ်ဖြာခြင်း → ပြုပြင်မွမ်းမံသည့် အရေးယူဆောင်ရွက်မှု ပြုလုပ်ခြင်းဟူသည့် PDCA စက်ဝန်း လုပ်ဆောင်ချက်ဖြစ်သည်။ - 原価管理の3本柱:①原価企画(設計・開発段階)→②原価維持(量産時の標準遵守)→③原価改善(量産時の標準引き下げ)。
ကုန်ကျစရိတ် စီမံခန့်ခွဲမှု၏ မဏ္ဍိုင်ကြီး 3 ခု - ① ကုန်ကျစရိတ် စီမံကိန်းချခြင်း (原価企画 - ဒီဇိုင်းနှင့် ဖွံ့ဖြိုးတိုးတက်မှုအဆင့်) → ② ကုန်ကျစရိတ် ထိန်းသိမ်းခြင်း (原価維持 - အမြောက်အမြားထုတ်လုပ်ချိန် စံနှုန်းလိုက်နာမှု) → ③ ကုန်ကျစရိတ် မြှင့်တင်ပြုပြင်ခြင်း (原価改善 - အမြောက်အမြားထုတ်လုပ်ချိန် စံနှုန်းလျှော့ချမှု)။ - 製品原価の約8割は企画・設計段階で決まるため、上流の「原価企画」が最も重視される。
ထုတ်ကုန်ကုန်ကျစရိတ်၏ 80% ခန့်သည် စီမံကိန်းနှင့် ဒီဇိုင်းအဆင့်တွင် အဆုံးအဖြတ်ဖြစ်သွားသောကြောင့် အထက်ပိုင်းအဆင့်ဖြစ်သော “ကုန်ကျစရိတ် စီမံကိန်းချခြင်း (原価企画)” ကို အလေးထားဆုံးဖြစ်သည်။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 原価企画・原価維持・原価改善 | ကုန်ကျစရိတ် စီမံကိန်းချခြင်း (原価企画)၊ ကုန်ကျစရိတ် ထိန်းသိမ်းခြင်း (原価維持) နှင့် ကုန်ကျစရိတ် မြှင့်တင်ပြုပြင်ခြင်း (原価改善) |
| 標準原価と実際原価 | စံကုန်ကျစရိတ် (標準原価) နှင့် အမှန်တကယ် ကုန်ကျစရိတ် (実際原価) |
| 原価計算の5つの目的 | ကုန်ကျစရိတ် တွက်ချက်ခြင်း၏ ရည်ရွယ်ချက် 5 ခု (原価計算の5つの目的) |
2. 原価の分類(形態別3要素・経費の4分類・直接費と間接費・変動費と固定費)
2. ကုန်ကျစရိတ် အမျိုးအစားခွဲခြားခြင်း (ပုံသဏ္ဌာန်အလိုက် အခြေခံအချက် 3 ခု၊ အသုံးစရိတ် 4 မျိုး၊ တိုက်ရိုက်စရိတ်နှင့် သွယ်ဝိုက်စရိတ်၊ ပြောင်းလဲစရိတ်နှင့် ပုံသေစရိတ်)
製造原価は発生形態(何を消費したか)によって、「材料費(物品の消費)」「労務費(労働力の消費:賃金・給料・賞与・法定福利費など)」「経費(材料費・労務費以外)」の3要素に分けられます。
ထုတ်လုပ်မှုကုန်ကျစရိတ် (製造原価) ကို ဖြစ်ပေါ်လာသည့် ပုံသဏ္ဌာန် (မည်သည့်အရာကို သုံးစွဲခဲ့သနည်း) အရ “ကုန်ကြမ်းစရိတ် (材料費 - ပစ္စည်းများ သုံးစွဲမှု)”၊ “လုပ်အားစရိတ် (労務費 - လုပ်အား သုံးစွဲမှုဖြစ်သော လုပ်ခ၊ လစာ၊ အပိုဆုကြေး၊ ဥပဒေအရ သက်သာချောင်ချိရေးစရိတ် စသည်)” နှင့် “အသုံးစရိတ် (経費 - ကုန်ကြမ်းစရိတ်နှင့် လုပ်အားစရိတ်မှလွဲ၍ ကျန်စရိတ်များ)” ဟူ၍ အခြေခံအချက် 3 ခု ခွဲခြားထားပါသည်။
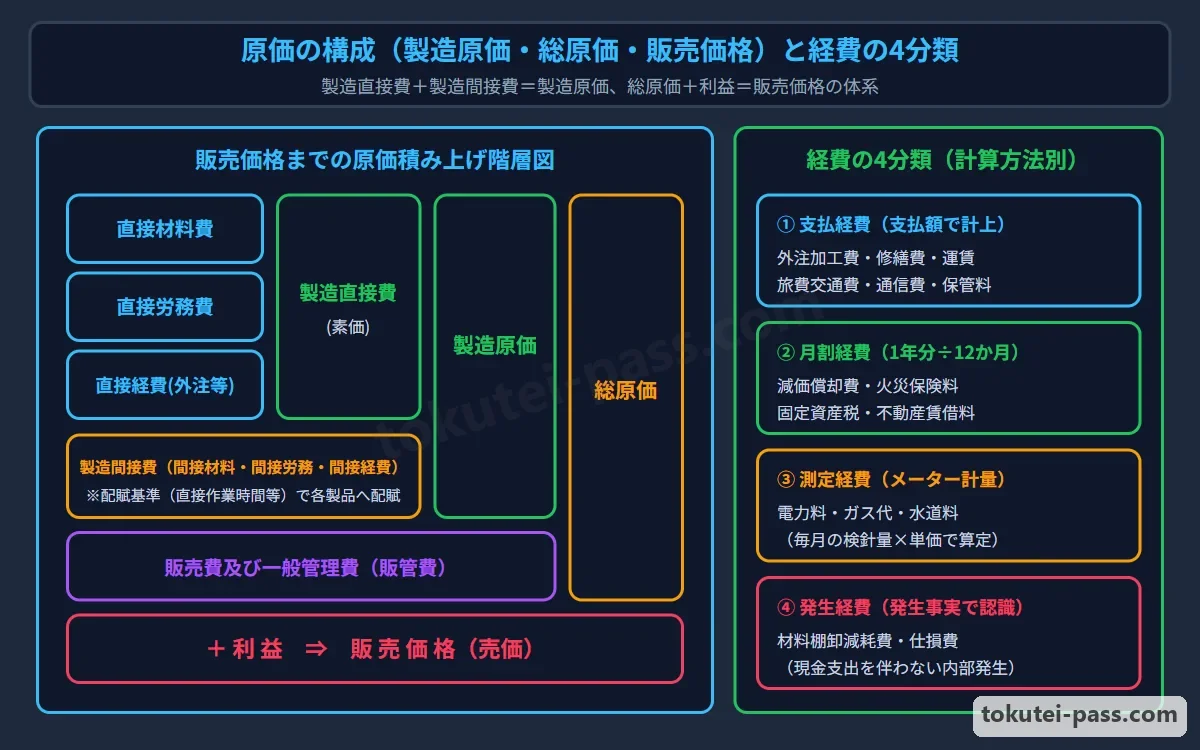
プランニング3級では「経費の4分類」が頻出です。①支払額で計上する「支払経費(外注加工費・修繕費・運賃・旅費交通費)」、②1年分を12か月に割り振る「月割経費(減価償却費・保険料・租税公課・賃借料)」、③メーター計量の「測定経費(電力料・ガス・水道料)」、④発生事実で認識する「発生経費(材料棚卸減耗費・仕損費)」です。
Planning အဆင့် 3 စာမေးပွဲတွင် တွက်ချက်ပုံအလိုက် “အသုံးစရိတ် 4 မျိုးခွဲခြားခြင်း (経費の4分類)” မှာ မကြာခဏ မေးလေ့ရှိပါသည်။ ① ငွေပေးချေသည့် ပမာဏအတိုင်း စာရင်းသွင်းသော “ပေးချေအသုံးစရိတ် (支払経費 - ပြင်ပအပ်နှံခ 外注加工費၊ ပြုပြင်ထိန်းသိမ်းခ 修繕費၊ သယ်ယူပို့ဆောင်ခ 運賃၊ ခရီးသွားလာစရိတ် 旅費交通費)”၊ ② တစ်နှစ်စာပမာဏကို 12 လ ခွဲဝေသတ်မှတ်သော “လအလိုက်ခွဲဝေ အသုံးစရိတ် (月割経費 - တန်ဖိုးလျော့စရိတ် 減価償却費၊ အာမခံကြေး 保険料၊ အခွန်အခ 租税公課၊ ငှားရမ်းခ 賃借料)”၊ ③ မီတာဖြင့် တိုင်းတာသော “တိုင်းတာအသုံးစရိတ် (測定経費 - လျှပ်စစ်မီတာခ 電力料၊ ဂက်စ်နှင့် ရေဖိုးခ 水道料)” နှင့် ④ ဖြစ်ပေါ်သည့် အချက်အလက်အရ အသိအမှတ်ပြုသော “ဖြစ်ပေါ်အသုံးစရိတ် (発生経費 - ကုန်ကြမ်းလက်ကျန် လျော့နည်းဆုံးရှုံးစရိတ် 材料棚卸減耗費၊ ပျက်စီးဆုံးရှုံးစရိတ် 仕損費)” တို့ဖြစ်ပါသည်။
特定の製品との関連では「直接費」と「間接費」に分けられます。特定製品への消費額が明確な費用は「直接費」として製品へ直接集計(「直課(賦課)」)し、複数製品に共通して発生する「間接費」は直接作業時間などの「配賦基準」によって各製品へ按分(「配賦」)します。
သီးခြားထုတ်ကုန်တစ်ခုနှင့် ဆက်စပ်မှုအရ “တိုက်ရိုက်စရိတ် (直接費)” နှင့် “သွယ်ဝိုက်စရိတ် (間接費)” ဟူ၍ ခွဲခြားပါသည်။ သီးခြားထုတ်ကုန်တစ်ခုအတွက် သုံးစွဲမှုပမာဏ ရှင်းလင်းတိကျသော စရိတ်ကို “တိုက်ရိုက်စရိတ်” အဖြစ် ထုတ်ကုန်သို့ တိုက်ရိုက်ပေါင်းထည့်သတ်မှတ်ပြီး (“တိုက်ရိုက်သတ်မှတ်ခြင်း 直課 / 賦課”)၊ ထုတ်ကုန်အများအပြားအတွက် ဘုံပေါ်ပေါက်သော “သွယ်ဝိုက်စရိတ်” ကိုမူ တိုက်ရိုက်အလုပ်ချိန်ကဲ့သို့သော “ခွဲဝေမှုအခြေခံနှုန်း (配賦基準)” ဖြင့် ထုတ်ကုန်တစ်ခုချင်းစီသို့ အချိုးကျခွဲဝေသတ်မှတ်ပါသည် (“ခွဲဝေသတ်မှတ်ခြင်း 配賦”)။
さらに操業度(生産量)の増減との関連では、生産量に比例して増減する「変動費(直接材料費・外注加工費など)」と、生産量の増減にかかわらず一定額が発生する「固定費(定額法の減価償却費・固定給・火災保険料・固定資産税など)」に分けられます。
ထို့ပြင် လည်ပတ်ထုတ်လုပ်မှုနှုန်း (ထုတ်လုပ်မှုပမာဏ) အတိုးအလျော့နှင့် ဆက်စပ်၍ ထုတ်လုပ်မှုပမာဏနှင့် တိုက်ရိုက်အချိုးကျ အတိုးအလျော့ဖြစ်သော “ပြောင်းလဲစရိတ် (変動費 - တိုက်ရိုက်ကုန်ကြမ်းစရိတ်၊ ပြင်ပအပ်နှံခ စသည်)” နှင့် ထုတ်လုပ်မှုပမာဏ အတိုးအလျော့နှင့်မဆိုင်ဘဲ ပမာဏပုံသေ ကုန်ကျသော “ပုံသေစရိတ် (固定費 - ပုံသေနည်းဖြင့် တန်ဖိုးလျော့စရိတ်၊ ပုံသေလစာ၊ မီးအာမခံကြေး၊ ပုံသေပိုင်ဆိုင်မှုအခွန် စသည်)” ဟူ၍ ခွဲခြားပါသည်။
မှတ်ထားရမည့် အချက်များ
- 形態別3要素=材料費・労務費・経費(外注加工費や減価償却費・光熱費は「経費」に分類される)。
ပုံသဏ္ဌာန်အလိုက် အခြေခံအချက် 3 ခု = ကုန်ကြမ်းစရိတ် (材料費)၊ လုပ်အားစရိတ် (労務費) နှင့် အသုံးစရိတ် (経費) (ပြင်ပအပ်နှံခ၊ တန်ဖိုးလျော့စရိတ်နှင့် လျှပ်စစ်/ရေ/ဂက်စ်ခများသည် “အသုံးစရိတ်” တွင် ပါဝင်သည်)။ - 経費の4分類:支払経費(外注加工費・修繕費・運賃)、月割経費(減価償却費・保険料・租税公課・賃借料)、測定経費(電力・ガス・水道)、発生経費(棚卸減耗費・仕損費)。
အသုံးစရိတ် 4 မျိုး - ပေးချေအသုံးစရိတ် (支払経費 - ပြင်ပအပ်နှံခ၊ ပြုပြင်ခ၊ သယ်ယူခ)၊ လအလိုက်ခွဲဝေ အသုံးစရိတ် (月割経費 - တန်ဖိုးလျော့စရိတ်၊ အာမခံ၊ အခွန်၊ ငှားရမ်းခ)၊ တိုင်းတာအသုံးစရိတ် (測定経費 - လျှပ်စစ်၊ ဂက်စ်၊ ရေ) နှင့် ဖြစ်ပေါ်အသုံးစရိတ် (発生経費 - လက်ကျန်လျော့နည်းမှု၊ ပျက်စီးဆုံးရှုံးမှု)။ - 直接費は特定製品へ「直課(賦課)」し、間接費は配賦基準で各製品へ「配賦」する/変動費は生産量に比例し、固定費は生産量に関わらず一定。
တိုက်ရိုက်စရိတ်ကို သီးခြားထုတ်ကုန်သို့ “တိုက်ရိုက်သတ်မှတ် (直課 / 賦課)” ပြီး သွယ်ဝိုက်စရိတ်ကို ခွဲဝေမှုအခြေခံနှုန်းဖြင့် “ခွဲဝေသတ်မှတ် (配賦)” သည် / ပြောင်းလဲစရိတ်သည် ထုတ်လုပ်မှုပမာဏနှင့် အချိုးကျပြောင်းလဲပြီး ပုံသေစရိတ်မှာ ပမာဏနှင့်မဆိုင်ဘဲ ပုံသေဖြစ်သည်။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 材料費・労務費・経費(原価の3要素) | ကုန်ကြမ်းစရိတ် (材料費)၊ လုပ်အားစရိတ် (労務費) နှင့် အသုံးစရိတ် (経費 - ကုန်ကျစရိတ် အခြေခံ 3 ခု) |
| 支払経費・月割経費・測定経費・発生経費 | ပေးချေအသုံးစရိတ် (支払経費)၊ လအလိုက်ခွဲဝေ အသုံးစရိတ် (月割経費)၊ တိုင်းတာအသုံးစရိတ် (測定経費) နှင့် ဖြစ်ပေါ်အသုံးစရိတ် (発生経費) |
| 直接費(直課・賦課)と間接費(配賦) | တိုက်ရိုက်စရိတ် (直接費 - တိုက်ရိုက်သတ်မှတ်ခြင်း 直課・賦課) နှင့် သွယ်ဝိုက်စရိတ် (間接費 - ခွဲဝေသတ်မှတ်ခြင်း 配賦) |
| 変動費と固定費 | ပြောင်းလဲစရိတ် (変動費) နှင့် ပုံသေစရိတ် (固定費) |
3. 原価の構成体系(製造直接費・製造間接費・製造原価・総原価・販売価格)
3. ကုန်ကျစရိတ် ဖွဲ့စည်းပုံအဆင့်ဆင့် (တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ်၊ သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ်၊ ထုတ်လုပ်မှုကုန်ကျစရိတ်၊ စုစုပေါင်းကုန်ကျစရိတ်၊ ရောင်းဈေး)
形態別の3要素と直接・間接を組み合わせると、原価の階層構造が明確になります。まず「直接材料費(主要材料費・買入部品費)+直接労務費(直接工の加工賃金)+直接経費(外注加工費・専用金型費・特許権使用料など)」の合計が「製造直接費」です。
ပုံသဏ္ဌာန်အလိုက် အခြေခံအချက် 3 ခုနှင့် တိုက်ရိုက်/သွယ်ဝိုက် ခွဲခြားမှုတို့ကို ပေါင်းစပ်လိုက်သောအခါ ကုန်ကျစရိတ်၏ အဆင့်ဆင့်ဖွဲ့စည်းပုံ ပေါ်လွင်လာပါသည်။ ပထမဦးစွာ “တိုက်ရိုက်ကုန်ကြမ်းစရိတ် (直接材料費 - အဓိကကုန်ကြမ်း၊ ဝယ်ယူသောအစိတ်အပိုင်းများ) + တိုက်ရိုက်လုပ်အားစရိတ် (直接労務費 - တိုက်ရိုက်လုပ်သားများ၏ လုပ်ခ) + တိုက်ရိုက်အသုံးစရိတ် (直接経費 - ပြင်ပအပ်နှံခ၊ သီးသန့်ပုံစံခွက်စရိတ်၊ မူပိုင်ခွင့်အသုံးပြုခ စသည်)” တို့၏ ပေါင်းလဒ်မှာ “တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ် (製造直接費)” ဖြစ်ပါသည်။
一方、「間接材料費(補助材料費・工場消耗品費)+間接労務費(間接工賃金・手待ち賃金・工場事務員給料)+間接経費(工場の減価償却費・電力料・保険料など)」の合計が「製造間接費」です。
တစ်ဖက်တွင် “သွယ်ဝိုက်ကုန်ကြမ်းစရိတ် (間接材料費 - အထောက်အကူပြုကုန်ကြမ်း၊ စက်ရုံသုံးကုန်ပစ္စည်းစရိတ်) + သွယ်ဝိုက်လုပ်အားစရိတ် (間接労務費 - သွယ်ဝိုက်လုပ်သားလုပ်ခ၊ အလုပ်စောင့်ဆိုင်းချိန်လုပ်ခ၊ စက်ရုံရုံးဝန်ထမ်းလစာ) + သွယ်ဝိုက်အသုံးစရိတ် (間接経費 - စက်ရုံတန်ဖိုးလျော့စရိတ်၊ လျှပ်စစ်မီတာခ၊ အာမခံကြေး စသည်)” တို့၏ ပေါင်းလဒ်မှာ “သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ် (製造間接費)” ဖြစ်ပါသည်။
そして「製造直接費+製造間接費」が、工場で製品を造るためにかかった「製造原価(工場原価)」となります。なお、直接材料費以外の原価要素をまとめて「加工費」と呼ぶこともあります。
ထို့နောက် “တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ် + သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ်” သည် စက်ရုံ၌ ထုတ်ကုန်ထုတ်လုပ်ရန် ကုန်ကျခဲ့သော “ထုတ်လုပ်မှုကုန်ကျစရိတ် (製造原価 / စက်ရုံကုန်ကျစရိတ် 工場原価)” ဖြစ်လာပါသည်။ မှတ်ချက်အနေဖြင့် တိုက်ရိုက်ကုန်ကြမ်းစရိတ်မှလွဲ၍ ကျန်ကုန်ကျစရိတ်များကို စုပေါင်း၍ “ပြုပြင်ထုတ်လုပ်မှုစရိတ် (加工費 / Conversion Cost)” ဟုလည်း ခေါ်ဆိုလေ့ရှိပါသည်။
さらに「製造原価」に「販売費及び一般管理費(営業社員の給料・広告宣伝費・発送配達費・本社役員報酬など)」を加えたものが「総原価」であり、「総原価+利益」が「販売価格(売価)」となります。
ထပ်မံ၍ “ထုတ်လုပ်မှုကုန်ကျစရိတ်” ပေါ်တွင် “ရောင်းချမှုနှင့် အထွေထွေစီမံခန့်ခွဲမှုစရိတ် (販売費及び一般管理費 - အရောင်းဝန်ထမ်းလစာ၊ ကြော်ငြာစရိတ်၊ ပို့ဆောင်ရေးစရိတ်၊ ရုံးချုပ်ဒါရိုက်တာချီးမြှင့်ငွေ စသည်)” ကို ပေါင်းထည့်လိုက်သောအခါ “စုစုပေါင်းကုန်ကျစရိတ် (総原価)” ရရှိပြီး၊ “စုစုပေါင်းကုန်ကျစရိတ် + အမြတ် (利益)” သည် “ရောင်းဈေး (販売価格 / 売価)” ဖြစ်ပါသည်။
မှတ်ထားရမည့် အချက်များ
- 製造直接費=直接材料費+直接労務費+直接経費(外注加工費・特許権使用料など)。
တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ် (製造直接費) = တိုက်ရိုက်ကုန်ကြမ်းစရိတ် + တိုက်ရိုက်လုပ်အားစရိတ် + တိုက်ရိုက်အသုံးစရိတ် (ပြင်ပအပ်နှံခ၊ မူပိုင်ခွင့်အသုံးပြုခ စသည်)။ - 製造原価=製造直接費+製造間接費(工場内で発生するすべての原価)。
ထုတ်လုပ်မှုကုန်ကျစရိတ် (製造原価) = တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ် + သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ် (စက်ရုံအတွင်း ဖြစ်ပေါ်သမျှ ကုန်ကျစရိတ်အားလုံး)။ - 総原価=製造原価+販売費及び一般管理費/販売価格=総原価+利益(広告宣伝費は販管費であり製造原価ではない!)。
စုစုပေါင်းကုန်ကျစရိတ် (総原価) = ထုတ်လုပ်မှုကုန်ကျစရိတ် + ရောင်းချမှုနှင့် အထွေထွေစီမံခန့်ခွဲမှုစရိတ် (販管費) / ရောင်းဈေး = စုစုပေါင်းကုန်ကျစရိတ် + အမြတ် (ကြော်ငြာစရိတ်သည် 販管費 ဖြစ်ပြီး ထုတ်လုပ်မှုကုန်ကျစရိတ် မဟုတ်ပါ!)။ - 【例】直接材料費500円・直接労務費300円・直接経費100円・製造間接費200円・販管費150円・利益250円 → 製造直接費=900円、製造原価=1,100円、総原価=1,250円、販売価格=1,500円
ဥပမာ - တိုက်ရိုက်ကုန်ကြမ်းစရိတ် 500 ယန်း၊ တိုက်ရိုက်လုပ်အားစရိတ် 300 ယန်း၊ တိုက်ရိုက်အသုံးစရိတ် 100 ယန်း၊ သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ် 200 ယန်း၊ ရောင်းချမှုနှင့် စီမံစရိတ် (販管費) 150 ယန်း၊ အမြတ် 250 ယန်း → တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ် = 900 ယန်း၊ ထုတ်လုပ်မှုကုန်ကျစရိတ် = 1,100 ယန်း၊ စုစုပေါင်းကုန်ကျစရိတ် = 1,250 ယန်း၊ ရောင်းဈေး = 1,500 ယန်း
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 製造直接費と製造間接費 | တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ် (製造直接費) နှင့် သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ် (製造間接費) |
| 製造原価(工場原価) | ထုတ်လုပ်မှုကုန်ကျစရိတ် (製造原価 / စက်ရုံကုန်ကျစရိတ် 工場原価) |
| 販売費及び一般管理費(販管費) | ရောင်းချမှုနှင့် အထွေထွေစီမံခန့်ခွဲမှုစရိတ် (販売費及び一般管理費 / 販管費) |
| 総原価と販売価格 | စုစုပေါင်းကုန်ကျစရိတ် (総原価) နှင့် ရောင်းဈေး (販売価格) |
4. 原価計算の手順(費目別→部門別→製品別計算と補助部門費の直接配賦法)
4. ကုန်ကျစရိတ် တွက်ချက်မှု လုပ်ငန်းစဉ်အဆင့်ဆင့် (စရိတ်ခေါင်းစဉ်အလိုက် → ဌာနအလိုက် → ထုတ်ကုန်အလိုက် တွက်ချက်ခြင်းနှင့် အထောက်အကူပြုဌာနစရိတ် တိုက်ရိုက်ခွဲဝေနည်း)
原価計算は3つのステップで進めます。第1ステップは「費目別計算(第1次集計)」で、一定期間に発生した原価を直接材料費・直接労務費・製造間接費などの費目ごとに分類・集計します。
ကုန်ကျစရိတ် တွက်ချက်ခြင်းကို အဆင့် 3 ဆင့်ဖြင့် ဆောင်ရွက်ပါသည်။ ပထမအဆင့်မှာ “စရိတ်ခေါင်းစဉ်အလိုက် တွက်ချက်ခြင်း (費目別計算 - ပထမအဆင့် စုစည်းမှု)” ဖြစ်ပြီး သတ်မှတ်ကာလအတွင်း ဖြစ်ပေါ်ခဲ့သော ကုန်ကျစရိတ်များကို တိုက်ရိုက်ကုန်ကြမ်းစရိတ်၊ တိုက်ရိုက်လုပ်အားစရိတ်၊ သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ် စသည့် ခေါင်းစဉ်အလိုက် အမျိုးအစားခွဲခြား၍ စုစည်းတွက်ချက်ပါသည်။
第2ステップは「部門別計算(第2次集計)」で、製造間接費を発生した場所(原価部門)ごとに集計します。原価部門は、直接製造作業を行う「製造部門(機械加工・組立・塗装など)」と、それを支える「補助部門(動力・修繕・運搬・検査・工場事務など)」に分かれます。
ဒုတိယအဆင့်မှာ “ဌာနအလိုက် တွက်ချက်ခြင်း (部門別計算 - ဒုတိယအဆင့် စုစည်းမှု)” ဖြစ်ပြီး သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ်များကို ဖြစ်ပေါ်ခဲ့သည့်နေရာ (ကုန်ကျစရိတ်ဌာန 原価部門) အလိုက် စုစည်းတွက်ချက်ပါသည်။ ကုန်ကျစရိတ်ဌာနများကို တိုက်ရိုက်ထုတ်လုပ်မှုလုပ်ငန်း ဆောင်ရွက်သော “ထုတ်လုပ်မှုဌာန (製造部門 - စက်ဖြင့်ပြုပြင်ခြင်း၊ တပ်ဆင်ခြင်း၊ ဆေးသုတ်ခြင်း စသည်)” နှင့် ၎င်းတို့ကို ပံ့ပိုးပေးသော “အထောက်အကူပြုဌာန (補助部門 - စွမ်းအင်၊ ပြုပြင်ထိန်းသိမ်းရေး၊ သယ်ယူပို့ဆောင်ရေး၊ စစ်ဆေးရေး၊ စက်ရုံရုံးလုပ်ငန်း စသည်)” ဟူ၍ ခွဲခြားပါသည်။
補助部門に集計された費用は、最終的に製造部門へ配賦します。このとき、補助部門相互間のサービスのやり取りを無視して、補助部門費を「製造部門だけに直接按分」する方法を「直接配賦法」といい、計算問題で最もよく出題されます。
အထောက်အကူပြုဌာနများတွင် စုစည်းထားသော စရိတ်များကို နောက်ဆုံးတွင် ထုတ်လုပ်မှုဌာနများသို့ ခွဲဝေသတ်မှတ်ပါသည်။ ထိုအခါ အထောက်အကူပြုဌာန အချင်းချင်းကြား ဝန်ဆောင်မှု အပြန်အလှန်ပေးအပ်မှုကို ထည့်မတွက်ဘဲ အထောက်အကူပြုဌာနစရိတ်များကို “ထုတ်လုပ်မှုဌာနများသို့သာ တိုက်ရိုက်အချိုးကျ ခွဲဝေပေးသည့်နည်းလမ်း” ကို “တိုက်ရိုက်ခွဲဝေနည်း (直接配賦法)” ဟုခေါ်ပြီး တွက်ချက်မှုမေးခွန်းများတွင် အများဆုံး မေးလေ့ရှိပါသည်။
第3ステップは「製品別計算(第3次集計)」で、各製造部門に集まった製造間接費を製品ごとに配賦し、製造直接費と合算して製品単位あたりの製造原価を算定します。
တတိယအဆင့်မှာ “ထုတ်ကုန်အလိုက် တွက်ချက်ခြင်း (製品別計算 - တတိယအဆင့် စုစည်းမှု)” ဖြစ်ပြီး ထုတ်လုပ်မှုဌာန တစ်ခုချင်းစီသို့ ရောက်ရှိလာသော သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ်များကို ထုတ်ကုန်တစ်ခုချင်းစီသို့ ခွဲဝေသတ်မှတ်ကာ တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ်နှင့် ပေါင်းစပ်၍ ထုတ်ကုန်တစ်ယူနစ်ချင်းစီ၏ ထုတ်လုပ်မှုကုန်ကျစရိတ်ကို တွက်ချက်ထုတ်ယူပါသည်။
မှတ်ထားရမည့် အချက်များ
- 原価計算の3ステップ:①費目別計算(要素別集計)→②部門別計算(製造間接費の部門集計)→③製品別計算。
ကုန်ကျစရိတ် တွက်ချက်မှု အဆင့် 3 ဆင့် - ① စရိတ်ခေါင်းစဉ်အလိုက် တွက်ချက်ခြင်း (費目別計算) → ② ဌာနအလိုက် တွက်ချက်ခြင်း (部門別計算 - သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ်ကို ဌာနအလိုက် စုစည်းခြင်း) → ③ ထုတ်ကုန်အလိုက် တွက်ချက်ခြင်း (製品別計算)။ - 製造部門=製品を直接製造する部門(加工・組立等)/補助部門=製造を支援する部門(動力・修繕・運搬・工場事務等)。
ထုတ်လုပ်မှုဌာန (製造部門) = ထုတ်ကုန်ကို တိုက်ရိုက်ထုတ်လုပ်သောဌာန (ပြုပြင်ခြင်း၊ တပ်ဆင်ခြင်း စသည်) / အထောက်အကူပြုဌာန (補助部門) = ထုတ်လုပ်မှုကို ပံ့ပိုးပေးသောဌာန (စွမ်းအင်၊ ပြုပြင်ထိန်းသိမ်းရေး၊ သယ်ယူပို့ဆောင်ရေး၊ စက်ရုံရုံးလုပ်ငန်း စသည်)။ - 補助部門費の「直接配賦法」=補助部門どうしの配賦は行わず、製造部門の配賦基準の比率だけで直接製造部門へ配賦する。
အထောက်အကူပြုဌာနစရိတ် “တိုက်ရိုက်ခွဲဝေနည်း (直接配賦法)” = အထောက်အကူပြုဌာန အချင်းချင်းကြား ခွဲဝေမှုမပြုလုပ်ဘဲ ထုတ်လုပ်မှုဌာနများ၏ ခွဲဝေမှုအခြေခံနှုန်း အချိုးအစားဖြင့်သာ ထုတ်လုပ်မှုဌာနများသို့ တိုက်ရိုက်ခွဲဝေသည်။ - 【例】動力部門費90万円(製造1:4,000kWh、製造2:2,000kWh、修繕補助部門:1,000kWh)を直接配賦法で配賦 → 製造部門合計6,000kWhで按分し、製造1=60万円・製造2=30万円
ဥပမာ - စွမ်းအင်ဌာနစရိတ် ယန်း 900,000 (ထုတ်လုပ်မှုဌာန 1 - 4,000 kWh၊ ထုတ်လုပ်မှုဌာန 2 - 2,000 kWh၊ ပြုပြင်ရေးအထောက်အကူပြုဌာန - 1,000 kWh) ကို တိုက်ရိုက်ခွဲဝေနည်းဖြင့် ခွဲဝေရာတွင် → ထုတ်လုပ်မှုဌာန စုစုပေါင်း 6,000 kWh ဖြင့် အချိုးကျခွဲဝေပြီး ထုတ်လုပ်မှု 1 = ယန်း 600,000 နှင့် ထုတ်လုပ်မှု 2 = ယန်း 300,000 ရရှိသည်။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 費目別計算・部門別計算・製品別計算 | စရိတ်ခေါင်းစဉ်အလိုက် တွက်ချက်ခြင်း (費目別計算)၊ ဌာနအလိုက် တွက်ချက်ခြင်း (部門別計算) နှင့် ထုတ်ကုန်အလိုက် တွက်ချက်ခြင်း (製品別計算) |
| 製造部門と補助部門 | ထုတ်လုပ်မှုဌာန (製造部門) နှင့် အထောက်အကူပြုဌာန (補助部門) |
| 直接配賦法(補助部門費の配賦) | တိုက်ရိုက်ခွဲဝေနည်း (直接配賦法 - အထောက်အကူပြုဌာနစရိတ် ခွဲဝေခြင်း) |
5. 個別原価計算と総合原価計算の5分類(月末仕掛品の完成品換算量)
5. တစ်ခုချင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်းနှင့် စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း 5 မျိုး (လကုန် လက်စမသတ်ပစ္စည်း၏ ကုန်ချောညီမျှပမာဏ)
製品別計算は生産形態により2つに分かれます。多品種少量の「受注個別生産(造船・特注機械・金型など)」では、注文ごとの「製造指図書」別に原価を集計する「個別原価計算」を用います。一方、少品種多量の「見込連続生産」では、1か月などの期間の総製造費用を完成品数量で割る「総合原価計算」を用います。
ထုတ်ကုန်အလိုက် တွက်ချက်ခြင်းကို ထုတ်လုပ်မှုပုံစံအရ 2 မျိုး ခွဲခြားပါသည်။ အမျိုးအစားစုံပြီး ပမာဏနည်းသော “အော်ဒါလက်ခံ တစ်ခုချင်းထုတ်လုပ်ခြင်း (受注個別生産 - သင်္ဘောတည်ဆောက်ခြင်း၊ အထူးမှာယူသည့်စက်၊ ပုံစံခွက် စသည်)” တွင် အော်ဒါတစ်ခုချင်းစီ၏ “ထုတ်လုပ်မှုညွှန်ကြားလွှာ (製造指図書)” အလိုက် ကုန်ကျစရိတ်စုစည်းသော “တစ်ခုချင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း (個別原価計算)” ကို အသုံးပြုပါသည်။ တစ်ဖက်တွင် အမျိုးအစားနည်းပြီး ပမာဏများသော “ကြိုတင်ခန့်မှန်း စဉ်ဆက်မပြတ်ထုတ်လုပ်ခြင်း (見込連続生産)” တွင် တစ်လစသည့် ကာလတစ်ခုအတွင်း စုစုပေါင်းထုတ်လုပ်မှုစရိတ်ကို ကုန်ချောအရေအတွက်ဖြင့် စားသော “စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း (総合原価計算 / Process Costing)” ကို အသုံးပြုပါသည်။
「総合原価計算」は5つに分かれます。①単一製品を量産する「単純」、②同一製品のサイズ・規格違いを等価係数で按分する「等級別」、③異種製品を組ごとに連続生産する「組別」、④複数工程ごとに計算する「工程別」、⑤原料がすべて第1工程始点で投入される際に加工費のみ工程別に計算する「加工費工程別総合原価計算」です。
“စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း (総合原価計算)” ကို 5 မျိုး ထပ်မံခွဲခြားပါသည်။ ① ထုတ်ကုန်တစ်မျိုးတည်းကို အမြောက်အမြားထုတ်လုပ်သော “ရိုးရှင်း စုပေါင်းတွက်ချက်နည်း (単純)”၊ ② ထုတ်ကုန်တူသော်လည်း အရွယ်အစား/စံချိန်စံညွှန်း ကွဲပြားမှုကို ညီမျှကိန်း (等価係数) ဖြင့် အချိုးကျခွဲဝေသော “အဆင့်အတန်းအလိုက် တွက်ချက်နည်း (等級別)”၊ ③ မတူညီသော ထုတ်ကုန်များကို အုပ်စုအလိုက် စဉ်ဆက်မပြတ်ထုတ်လုပ်သော “အုပ်စုအလိုက် တွက်ချက်နည်း (組別)”၊ ④ လုပ်ငန်းစဉ်အဆင့် တစ်ခုချင်းစီအလိုက် တွက်ချက်သော “လုပ်ငန်းစဉ်အလိုက် တွက်ချက်နည်း (工程別)” နှင့် ⑤ ကုန်ကြမ်းအားလုံးကို ပထမလုပ်ငန်းစဉ် အစတွင် ထည့်သွင်းသည့်အခါ ပြုပြင်ထုတ်လုပ်မှုစရိတ် (加工費) ကိုသာ လုပ်ငန်းစဉ်အလိုက် တွက်ချက်သော “ပြုပြင်ထုတ်လုပ်မှုစရိတ် လုပ်ငန်းစဉ်အလိုက် စုပေါင်းကုန်ကျစရိတ်တွက်ချက်နည်း (加工費工程別総合原価計算)” တို့ဖြစ်ပါသည်။
総合原価計算において月末に未完成の「月末仕掛品」が残っている場合、工程の始点ですべて投入される「直接材料費」は、完成品数量と月末仕掛品数量の「そのままの個数比」で按分します。
စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း၌ လကုန်တွင် မပြီးစီးသေးသော “လကုန် လက်စမသတ်ပစ္စည်း (月末仕掛品 / Ending WIP)” ကျန်ရှိနေပါက လုပ်ငန်းစဉ်အစတွင် အားလုံးထည့်သွင်းလိုက်သော “တိုက်ရိုက်ကုန်ကြမ်းစရိတ် (直接材料費)” ကို ကုန်ချောအရေအတွက်နှင့် လကုန်လက်စမသတ်ပစ္စည်း အရေအတွက်တို့၏ “မူလအရေအတွက် အချိုးအတိုင်း” ခွဲဝေသတ်မှတ်ပါသည်။
これに対し、工程の進行に応じて消費される「加工費(労務費+経費)」は、月末仕掛品数量に「加工進捗度(%)」を掛けた「月末仕掛品の完成品換算量=月末仕掛品数量×加工進捗度」を用いて按分します。
ဆန့်ကျင်ဘက်အားဖြင့် လုပ်ငန်းစဉ် တိုးတက်မှုအလိုက် တဖြည်းဖြည်း ကုန်ကျသွားသော “ပြုပြင်ထုတ်လုပ်မှုစရိတ် (加工費 = လုပ်အားစရိတ် + အသုံးစရိတ်)” ကိုမူ လကုန်လက်စမသတ်ပစ္စည်း အရေအတွက်ကို “ပြုပြင်ပြီးစီးမှုနှုန်း (加工進捗度 %)” နှင့် မြှောက်ထားသော “လကုန်လက်စမသတ်ပစ္စည်း၏ ကုန်ချောညီမျှပမာဏ (完成品換算量) = လကုန်လက်စမသတ်ပစ္စည်း အရေအတွက် × ပြုပြင်ပြီးစီးမှုနှုန်း” ကို အသုံးပြု၍ အချိုးကျ ခွဲဝေသတ်မှတ်ပါသည်။
မှတ်ထားရမည့် အချက်များ
- 個別原価計算=受注生産・個別生産向き(製造指図書ごとに集計)/総合原価計算=見込・連続大量生産向き(1か月の期間原価を完成品と月末仕掛品に按分)。
တစ်ခုချင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း (個別原価計算) = အော်ဒါလက်ခံ/တစ်ခုချင်း ထုတ်လုပ်မှုအတွက် သင့်လျော်သည် (ထုတ်လုပ်မှုညွှန်ကြားလွှာအလိုက် စုစည်းသည်) / စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း (総合原価計算) = ကြိုတင်ခန့်မှန်း/စဉ်ဆက်မပြတ် အမြောက်အမြားထုတ်လုပ်မှုအတွက် သင့်လျော်သည် (တစ်လစာ ကုန်ကျစရိတ်ကို ကုန်ချောနှင့် လကုန်လက်စမသတ်ပစ္စည်းသို့ အချိုးကျခွဲဝေသည်)။ - 総合原価計算の5分類:単純(単一製品)・等級別(同種製品のサイズ違い)・組別(異種製品のロット生産)・工程別・加工費工程別。
စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း 5 မျိုး - ရိုးရှင်း (単純 - ထုတ်ကုန်တစ်မျိုးတည်း)၊ အဆင့်အတန်းအလိုက် (等級別 - ထုတ်ကုန်တူ အရွယ်အစားကွဲ)၊ အုပ်စုအလိုက် (組別 - ထုတ်ကုန်မတူ အသုတ်လိုက်ထုတ်လုပ်မှု)၊ လုပ်ငန်းစဉ်အလိုက် (工程別) နှင့် ပြုပြင်ထုတ်လုပ်မှုစရိတ် လုပ်ငန်းစဉ်အလိုက် (加工費工程別)။ - 総合原価計算の加工費は「月末仕掛品の完成品換算量=月末仕掛品数×進捗度(%)」で按分する。
စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်းရှိ ပြုပြင်ထုတ်လုပ်မှုစရိတ် (加工費) ကို “လကုန်လက်စမသတ်ပစ္စည်း၏ ကုန်ချောညီမျှပမာဏ = လကုန်လက်စမသတ်ပစ္စည်း အရေအတွက် × ပြီးစီးမှုနှုန်း (%)” ဖြင့် အချိုးကျ ခွဲဝေသည်။ - 【例】完成品400個・月末仕掛品200個(始点投入の直接材料費60万円) → 月末仕掛品材料費=60万×200÷(400+200)=20万円(完成品分40万円)
ဥပမာ - ကုန်ချော 400 ခု၊ လကုန်လက်စမသတ်ပစ္စည်း 200 ခု (အစတွင် ထည့်သွင်းသော တိုက်ရိုက်ကုန်ကြမ်းစရိတ် ယန်း 600,000) → လကုန်လက်စမသတ်ပစ္စည်း ကုန်ကြမ်းစရိတ် = 600,000 × 200 ÷ (400 + 200) = ယန်း 200,000 (ကုန်ချောအတွက် ယန်း 400,000) - 【例】完成品400個・月末仕掛品200個(加工進捗度50%)・当月加工費50万円 → 完成品換算量=200×0.5=100個、月末仕掛品加工費=50万×100÷(400+100)=10万円(完成品分40万円)
ဥပမာ - ကုန်ချော 400 ခု၊ လကုန်လက်စမသတ်ပစ္စည်း 200 ခု (ပြုပြင်ပြီးစီးမှုနှုန်း 50%)၊ ယခုလ ပြုပြင်ထုတ်လုပ်မှုစရိတ် ယန်း 500,000 → ကုန်ချောညီမျှပမာဏ = 200 × 0.5 = 100 ခု၊ လကုန်လက်စမသတ်ပစ္စည်း ပြုပြင်ထုတ်လုပ်မှုစရိတ် = 500,000 × 100 ÷ (400 + 100) = ယန်း 100,000 (ကုန်ချောအတွက် ယန်း 400,000)
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 個別原価計算(受注生産・製造指図書) | တစ်ခုချင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း (個別原価計算 - အော်ဒါလက်ခံထုတ်လုပ်မှုနှင့် ထုတ်လုပ်မှုညွှန်ကြားလွှာ) |
| 単純・等級別・組別・工程別総合原価計算 | ရိုးရှင်း (単純)၊ အဆင့်အတန်းအလိုက် (等級別)၊ အုပ်စုအလိုက် (組別) နှင့် လုပ်ငန်းစဉ်အလိုက် (工程別) စုပေါင်းကုန်ကျစရိတ် တွက်ချက်ခြင်း |
| 月末仕掛品と加工進捗度 | လကုန် လက်စမသတ်ပစ္စည်း (月末仕掛品) နှင့် ပြုပြင်ပြီးစီးမှုနှုန်း (加工進捗度) |
| 完成品換算量 | ကုန်ချောညီမျှပမာဏ (完成品換算量) |
6. 標準原価計算と原価差異分析(直接材料費差異と直接労務費差異)
6. စံကုန်ကျစရိတ် တွက်ချက်ခြင်းနှင့် ကုန်ကျစရိတ် ကွာခြားချက် ခွဲခြမ်းစိတ်ဖြာခြင်း (တိုက်ရိုက်ကုန်ကြမ်းစရိတ် ကွာခြားချက်နှင့် တိုက်ရိုက်လုပ်အားစရိတ် ကွာခြားချက်)
科学的・統計的調査に基づいて製品1個あたりの「標準単価×標準消費量」から算定した目標原価を「標準原価」といい、実際にかかった「実際原価」との差額である「原価差異(標準原価-実際原価)」を原因別に分析します(実際の方が大きい場合は「不利差異=マイナス」となります)。
သိပ္ပံနည်းကျနှင့် စာရင်းအင်းနည်းကျ လေ့လာဆန်းစစ်မှုအပေါ် အခြေခံ၍ ထုတ်ကုန် 1 ခုလျှင် “စံတစ်ယူနစ်နှုန်း × စံသုံးစွဲမှုပမာဏ” မှ တွက်ချက်ထားသော ရည်မှန်းကုန်ကျစရိတ်ကို “စံကုန်ကျစရိတ် (標準原価)” ဟုခေါ်ပြီး၊ အမှန်တကယ် ကုန်ကျခဲ့သော “အမှန်တကယ် ကုန်ကျစရိတ် (実際原価)” နှင့် ကွာခြားချက်ဖြစ်သည့် “ကုန်ကျစရိတ် ကွာခြားချက် (原価差異 = စံကုန်ကျစရိတ် - အမှန်တကယ် ကုန်ကျစရိတ်)” ကို အကြောင်းရင်းအလိုက် ခွဲခြမ်းစိတ်ဖြာပါသည် (အမှန်တကယ် ကုန်ကျစရိတ်က ပိုများနေပါက “မသက်သာသော ကွာခြားချက် 不利差異 = အနုတ်လက္ခဏာ” ဖြစ်ပါသည်)။
「直接材料費差異」は2つの原因に分けて計算します。1つ目は購入価格の高騰などによる「価格差異=(標準単価-実際単価)×実際消費量」です。
“တိုက်ရိုက်ကုန်ကြမ်းစရိတ် ကွာခြားချက် (直接材料費差異)” ကို အကြောင်းရင်း 2 ခု ခွဲ၍ တွက်ချက်ပါသည်။ ပထမတစ်ခုမှာ ဝယ်ယူသည့်ဈေးနှုန်း မြင့်တက်ခြင်း စသည်တို့ကြောင့် ဖြစ်ပေါ်သော “ဈေးနှုန်း ကွာခြားချက် (価格差異) = (စံတစ်ယူနစ်နှုန်း - အမှန်တကယ် တစ်ယူနစ်နှုန်း) × အမှန်တကယ် သုံးစွဲမှုပမာဏ” ဖြစ်ပါသည်။
2つ目は現場での歩留まり悪化やムダ遣いによる「数量差異=(標準消費量-実際消費量)×標準単価」です。
ဒုတိယတစ်ခုမှာ လုပ်ငန်းခွင်တွင် အထွက်နှုန်းကျဆင်းခြင်း သို့မဟုတ် အလေအလွင့်များခြင်းကြောင့် ဖြစ်ပေါ်သော “ပမာဏ ကွာခြားချက် (数量差異) = (စံသုံးစွဲမှုပမာဏ - အမှန်တကယ် သုံးစွဲမှုပမာဏ) × စံတစ်ယူနစ်နှုန်း” ဖြစ်ပါသည်။
同様に「直接労務費差異」も、「賃率差異=(標準賃率-実際賃率)×実際作業時間」と、「作業時間差異(能率差異)=(標準作業時間-実際作業時間)×標準賃率」の2つに分解して管理責任を明確にします。
အလားတူပင် “တိုက်ရိုက်လုပ်အားစရိတ် ကွာခြားချက် (直接労務費差異)” ကိုလည်း စီမံခန့်ခွဲမှုတာဝန် ရှင်းလင်းစေရန် “လုပ်ခနှုန်း ကွာခြားချက် (賃率差異) = (စံလုပ်ခနှုန်း - အမှန်တကယ် လုပ်ခနှုန်း) × အမှန်တကယ် အလုပ်ချိန်” နှင့် “အလုပ်ချိန် ကွာခြားချက် / စွမ်းဆောင်ရည် ကွာခြားချက် (作業時間差異 / 能率差異) = (စံအလုပ်ချိန် - အမှန်တကယ် အလုပ်ချိန်) × စံလုပ်ခနှုန်း” ဟူ၍ 2 ပိုင်းခွဲကာ တွက်ချက်ပါသည်။
မှတ်ထားရမည့် အချက်များ
- 実際原価が標準原価を上回った(コスト超過した)場合は「不利差異(マイナス)」、下回った場合は「有利差異(プラス)」。
အမှန်တကယ် ကုန်ကျစရိတ်က စံကုန်ကျစရိတ်ထက် ကျော်လွန်သွားပါက “မသက်သာသော ကွာခြားချက် (不利差異 - အနုတ်)” ဖြစ်ပြီး၊ စံကုန်ကျစရိတ်ထက် နည်းပါးပါက “သက်သာသော ကွာခြားချက် (有利差異 - အပေါင်း)” ဖြစ်သည်။ - 直接材料費:価格差異=(標準単価-実際単価)×実際数量/数量差異=(標準数量-実際数量)×標準単価。
တိုက်ရိုက်ကုန်ကြမ်းစရိတ် - ဈေးနှုန်း ကွာခြားချက် = (စံနှုန်း - အမှန်တကယ်နှုန်း) × အမှန်တကယ်ပမာဏ / ပမာဏ ကွာခြားချက် = (စံပမာဏ - အမှန်တကယ်ပမာဏ) × စံနှုန်း။ - 直接労務費:賃率差異=(標準賃率-実際賃率)×実際時間/時間差異=(標準時間-実際時間)×標準賃率。
တိုက်ရိုက်လုပ်အားစရိတ် - လုပ်ခနှုန်း ကွာခြားချက် = (စံလုပ်ခနှုန်း - အမှန်တကယ်လုပ်ခနှုန်း) × အမှန်တကယ်အချိန် / အချိန် (စွမ်းဆောင်ရည်) ကွာခြားချက် = (စံအချိန် - အမှန်တကယ်အချိန်) × စံလုပ်ခနှုန်း။ - 【例】直接材料費(標準単価400円/kg・実際単価420円/kg、標準消費量500kg・実際消費量480kg) → 価格差異=(400-420)×480=-9,600円(不利)、数量差異=(500-480)×400=+8,000円(有利)
ဥပမာ - တိုက်ရိုက်ကုန်ကြမ်းစရိတ် (စံနှုန်း 400 ယန်း/kg၊ အမှန်တကယ်နှုန်း 420 ယန်း/kg၊ စံသုံးစွဲပမာဏ 500 kg၊ အမှန်တကယ်သုံးစွဲပမာဏ 480 kg) → ဈေးနှုန်း ကွာခြားချက် = (400 − 420) × 480 = −9,600 ယန်း (မသက်သာ 不利)၊ ပမာဏ ကွာခြားချက် = (500 − 480) × 400 = +8,000 ယန်း (သက်သာ 有利) - 【例】直接労務費(標準賃率1,500円/時・実際賃率1,600円/時、標準時間200時間・実際時間210時間) → 賃率差異=(1,500-1,600)×210=-21,000円(不利)、作業時間差異=(200-210)×1,500=-15,000円(不利)
ဥပမာ - တိုက်ရိုက်လုပ်အားစရိတ် (စံလုပ်ခနှုန်း 1,500 ယန်း/နာရီ၊ အမှန်တကယ်လုပ်ခနှုန်း 1,600 ယန်း/နာရီ၊ စံအချိန် နာရီ 200၊ အမှန်တကယ်အချိန် နာရီ 210) → လုပ်ခနှုန်း ကွာခြားချက် = (1,500 − 1,600) × 210 = −21,000 ယန်း (မသက်သာ 不利)၊ အလုပ်ချိန် ကွာခြားချက် = (200 − 210) × 1,500 = −15,000 ယန်း (မသက်သာ 不利)
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 標準原価計算と原価差異(有利差異・不利差異) | စံကုန်ကျစရိတ် တွက်ချက်ခြင်း (標準原価計算) နှင့် ကုန်ကျစရိတ် ကွာခြားချက် (原価差異 - သက်သာသော 有利差異 နှင့် မသက်သာသော 不利差異) |
| 価格差異と数量差異(直接材料費) | ဈေးနှုန်း ကွာခြားချက် (価格差異) နှင့် ပမာဏ ကွာခြားချက် (数量差異 - တိုက်ရိုက်ကုန်ကြမ်းစရိတ်) |
| 賃率差異と作業時間差異(直接労務費) | လုပ်ခနှုန်း ကွာခြားချက် (賃率差異) နှင့် အလုပ်ချိန် ကွာခြားချက် (作業時間差異 - တိုက်ရိုက်လုပ်အားစရိတ်) |
7. CVP分析(損益分岐点・限界利益)と損益計算書の5段階利益
7. CVP ခွဲခြမ်းစိတ်ဖြာခြင်း (အရှုံးအမြတ် တူညီမှတ်၊ အနားသတ်အမြတ်) နှင့် အရှုံးအမြတ်စာရင်း၏ အမြတ်အဆင့် 5 ဆင့်
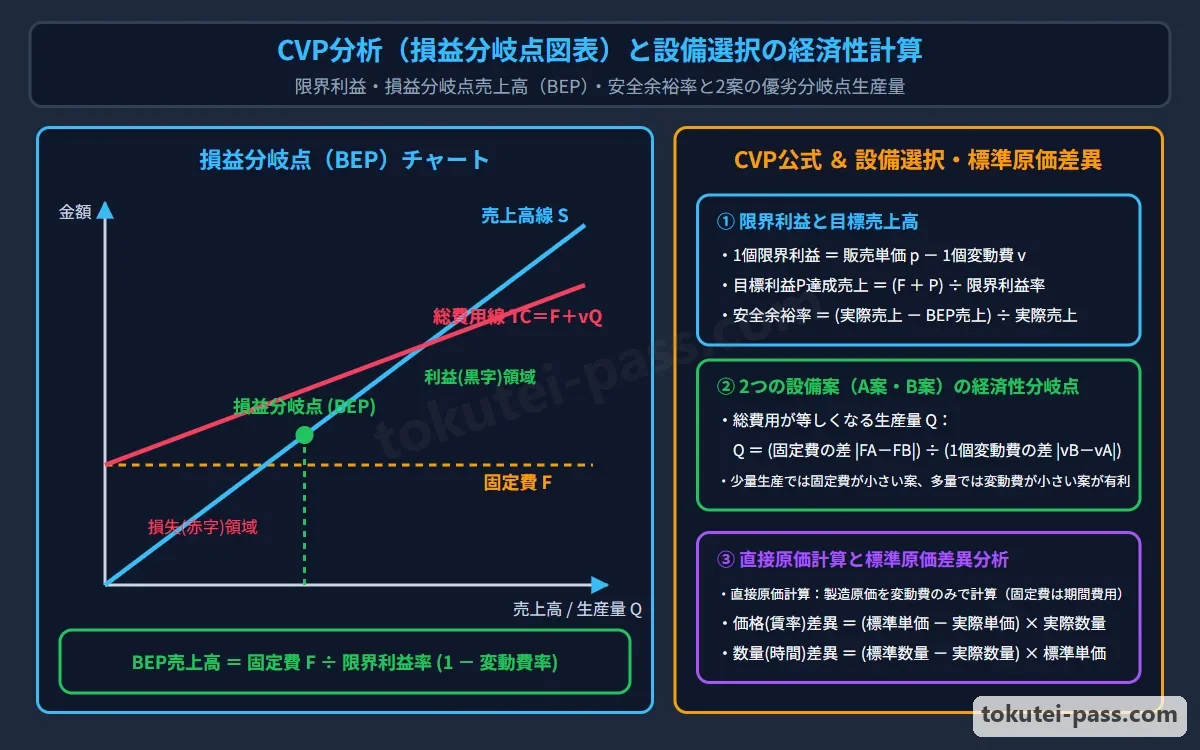
原価(Cost)・販売量(Volume)・利益(Profit)の関係を分析する手法を「CVP分析(損益分岐点分析)」といいます。まず売上高から変動費だけを差し引いた「限界利益=売上高-変動費(=固定費+利益)」と、「限界利益率=限界利益÷売上高=1-変動費率(変動費÷売上高)」を求めます。
ကုန်ကျစရိတ် (Cost)၊ ရောင်းချမှုပမာဏ (Volume) နှင့် အမြတ် (Profit) တို့၏ ဆက်စပ်မှုကို ခွဲခြမ်းစိတ်ဖြာသော နည်းလမ်းကို “CVP ခွဲခြမ်းစိတ်ဖြာခြင်း (CVP分析 / အရှုံးအမြတ် တူညီမှတ် ခွဲခြမ်းစိတ်ဖြာခြင်း 損益分岐点分析)” ဟုခေါ်ပါသည်။ ပထမဦးစွာ အရောင်းရငွေမှ ပြောင်းလဲစရိတ်ကိုသာ နှုတ်ထားသော “အနားသတ်အမြတ် (限界利益) = အရောင်းရငွေ - ပြောင်းလဲစရိတ် (= ပုံသေစရိတ် + အမြတ်)” နှင့် “အနားသတ်အမြတ်နှုန်း (限界利益率) = အနားသတ်အမြတ် ÷ အရောင်းရငွေ = 1 - ပြောင်းလဲစရိတ်နှုန်း (ပြောင်းလဲစရိတ် ÷ အရောင်းရငွေ)” တို့ကို ရှာဖွေပါသည်။
利益がちょうどゼロになる(売上高=総費用、すなわち限界利益=固定費となる)売上高を「損益分岐点売上高」といい、「損益分岐点売上高=固定費÷限界利益率=固定費÷(1-変動費率)」で計算します。また「目標利益達成売上高=(固定費+目標利益)÷限界利益率」となります。
အမြတ် သုည အတိအကျဖြစ်သွားသည့် (အရောင်းရငွေ = စုစုပေါင်းစရိတ်၊ ဆိုလိုသည်မှာ အနားသတ်အမြတ် = ပုံသေစရိတ် ဖြစ်သည့်) အရောင်းရငွေကို “အရှုံးအမြတ် တူညီမှတ် အရောင်းရငွေ (損益分岐点売上高)” ဟုခေါ်ပြီး “အရှုံးအမြတ် တူညီမှတ် အရောင်းရငွေ = ပုံသေစရိတ် ÷ အနားသတ်အမြတ်နှုန်း = ပုံသေစရိတ် ÷ (1 - ပြောင်းလဲစရိတ်နှုန်း)” ဖြင့် တွက်ချက်ပါသည်။ ထို့ပြင် “ရည်မှန်းအမြတ် ပြည့်မီရန် လိုအပ်သော အရောင်းရငွေ = (ပုံသေစရိတ် + ရည်မှန်းအမြတ်) ÷ အနားသတ်အမြတ်နှုန်း” ဖြစ်ပါသည်။
一方、財務会計の「損益計算書(P/L)」における5段階の利益は、①「売上総利益(粗利益)=売上高-売上原価」、②本業の儲けである「営業利益=売上総利益-販売費及び一般管理費」、③財務収支を加減した「経常利益=営業利益+営業外収益-営業外費用」と続きます。
တစ်ဖက်တွင် ဘဏ္ဍာရေးစာရင်းကိုင်ပညာ၏ “အရှုံးအမြတ်စာရင်း (損益計算書 P/L)” ရှိ အမြတ်အဆင့် 5 ဆင့်မှာ ① “အကြမ်းဖျင်းအမြတ် (売上総利益 / 粗利益) = အရောင်းရငွေ - ရောင်းချရသော ကုန်ပစ္စည်းတန်ဖိုးရင်း (売上原価)”၊ ② ပင်မလုပ်ငန်းမှ ရရှိသောအမြတ်ဖြစ်သည့် “လုပ်ငန်းလည်ပတ်မှုအမြတ် (営業利益) = အကြမ်းဖျင်းအမြတ် - ရောင်းချမှုနှင့် အထွေထွေစီမံခန့်ခွဲမှုစရိတ် (販管費)” နှင့် ③ ဘဏ္ဍာရေးဝင်ငွေ/ထွက်ငွေ ထည့်သွင်းတွက်ချက်ထားသော “ပုံမှန်အမြတ် (経常利益) = လုပ်ငန်းလည်ပတ်မှုအမြတ် + လုပ်ငန်းပြင်ပဝင်ငွေ (営業外収益) - လုပ်ငန်းပြင်ပစရိတ် (営業外費用)” တို့ဖြစ်ပါသည်။
さらにプランニング3級では、④臨時の損益を加減した「税引前当期純利益=経常利益+特別利益(固定資産売却益など)-特別損失(災害損失など)」、および⑤最終利益である「当期純利益=税引前当期純利益-法人税・住民税及び事業税(法人税等)」まで5段階すべてが計算問題として出題されます。
ထို့ပြင် Planning အဆင့် 3 တွင် ④ ထူးခြားဖြစ်စဉ် အရှုံးအမြတ်များကို ပေါင်းနှုတ်ထားသော “အခွန်မဆောင်မီ အသားတင်အမြတ် (税引前当期純利益) = ပုံမှန်အမြတ် + အထူးအမြတ် (特別利益 - ပုံသေပိုင်ဆိုင်မှု ရောင်းချရမြတ်ငွေ စသည်) - အထူးအရှုံး (特別損失 - သဘာဝဘေးအန္တရာယ် ဆုံးရှုံးမှု စသည်)” နှင့် ⑤ နောက်ဆုံးအမြတ်ဖြစ်သော “အသားတင်အမြတ် (当期純利益) = အခွန်မဆောင်မီ အသားတင်အမြတ် - ကော်ပိုရိတ်ဝင်ငွေခွန်၊ ဒေသန္တရခွန်နှင့် လုပ်ငန်းခွန်များ (法人税等)” အထိ အဆင့် 5 ဆင့်လုံးကို တွက်ချက်မှုပုစ္ဆာအဖြစ် မေးမြန်းလေ့ရှိပါသည်။
မှတ်ထားရမည့် အချက်များ
- 限界利益=売上高-変動費/損益分岐点売上高=固定費÷限界利益率/目標利益達成売上高=(固定費+目標利益)÷限界利益率。
အနားသတ်အမြတ် (限界利益) = အရောင်းရငွေ - ပြောင်းလဲစရိတ် / အရှုံးအမြတ် တူညီမှတ် အရောင်းရငွေ = ပုံသေစရိတ် ÷ အနားသတ်အမြတ်နှုန်း / ရည်မှန်းအမြတ် ပြည့်မီရန် အရောင်းရငွေ = (ပုံသေစရိတ် + ရည်မှန်းအမြတ်) ÷ အနားသတ်အမြတ်နှုန်း။ - 損益計算書の5段階利益:①売上総利益→②営業利益→③経常利益→④税引前当期純利益(経常利益+特別利益-特別損失)→⑤当期純利益(税引前当期純利益-法人税等)。
အရှုံးအမြတ်စာရင်း၏ အမြတ်အဆင့် 5 ဆင့် - ① အကြမ်းဖျင်းအမြတ် (売上総利益) → ② လုပ်ငန်းလည်ပတ်မှုအမြတ် (営業利益) → ③ ပုံမှန်အမြတ် (経常利益) → ④ အခွန်မဆောင်မီ အသားတင်အမြတ် (税引前当期純利益) → ⑤ အသားတင်အမြတ် (当期純利益)။ - 損益分岐点比率=損益分岐点売上高÷実際売上高(低いほど経営が安全で、安全余裕率=1-損益分岐点比率)。
အရှုံးအမြတ် တူညီမှတ် အချိုး (損益分岐点比率) = အရှုံးအမြတ် တူညီမှတ် အရောင်းရငွေ ÷ အမှန်တကယ် အရောင်းရငွေ (နည်းလေလေ လုပ်ငန်းဘေးကင်းလေဖြစ်ပြီး ဘေးကင်းလုံခြုံမှု အနားသတ်နှုန်း 安全余裕率 = 1 - အရှုံးအမြတ် တူညီမှတ် အချိုး)။ - 【例】売上高5,000万円・変動費3,000万円・固定費1,200万円・目標利益400万円 → 限界利益=5,000-3,000=2,000万円(限界利益率=2,000÷5,000=40%)、損益分岐点売上高=1,200÷0.4=3,000万円、目標利益達成売上高=(1,200+400)÷0.4=4,000万円
ဥပမာ - အရောင်းရငွေ ယန်းသန်း 50၊ ပြောင်းလဲစရိတ် ယန်းသန်း 30၊ ပုံသေစရိတ် ယန်း 12 သန်း၊ ရည်မှန်းအမြတ် ယန်း 4 သန်း → အနားသတ်အမြတ် = 50 − 30 = ယန်းသန်း 20 (အနားသတ်အမြတ်နှုန်း = 20 ÷ 50 = 40%)၊ အရှုံးအမြတ် တူညီမှတ် အရောင်းရငွေ = 12 ÷ 0.4 = ယန်းသန်း 30၊ ရည်မှန်းအမြတ်ရရှိရန် အရောင်းရငွေ = (12 + 4) ÷ 0.4 = ယန်းသန်း 40 - 【例】売上高4,000万円・売上原価2,500万円・販管費800万円・営業外収益50万円・営業外費用150万円・特別損失100万円・法人税等200万円 → 売上総利益1,500万円、営業利益700万円、経常利益600万円、税引前当期純利益500万円、当期純利益300万円
ဥပမာ - အရောင်းရငွေ ယန်းသန်း 40၊ ရောင်းချရသော ကုန်ပစ္စည်းတန်ဖိုးရင်း ယန်း 25 သန်း၊ 販管費 ယန်း 8 သန်း၊ လုပ်ငန်းပြင်ပဝင်ငွေ ယန်း 0.5 သန်း၊ လုပ်ငန်းပြင်ပစရိတ် ယန်း 1.5 သန်း၊ အထူးအရှုံး ယန်း 1 သန်း၊ ကော်ပိုရိတ်အခွန် ယန်း 2 သန်း → အကြမ်းဖျင်းအမြတ် 15 သန်း၊ လုပ်ငန်းလည်ပတ်မှုအမြတ် 7 သန်း၊ ပုံမှန်အမြတ် 6 သန်း၊ အခွန်မဆောင်မီ အသားတင်အမြတ် 5 သန်း၊ အသားတင်အမြတ် ယန်း 3 သန်း
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 限界利益と限界利益率 | အနားသတ်အမြတ် (限界利益) နှင့် အနားသတ်အမြတ်နှုန်း (限界利益率) |
| 損益分岐点売上高(CVP分析) | အရှုံးအမြတ် တူညီမှတ် အရောင်းရငွေ (損益分岐点売上高 - CVP ခွဲခြမ်းစိတ်ဖြာခြင်း) |
| 売上総利益・営業利益・経常利益 | အကြမ်းဖျင်းအမြတ် (売上総利益)၊ လုပ်ငန်းလည်ပတ်မှုအမြတ် (営業利益) နှင့် ပုံမှန်အမြတ် (経常利益) |
| 税引前当期純利益と当期純利益 | အခွန်မဆောင်မီ အသားတင်အမြတ် (税引前当期純利益) နှင့် အသားတင်အမြတ် (当期純利益) |
8. 原価企画(控除法・積上法)・VA/VEと設備選択の経済性計算
8. ကုန်ကျစရိတ် စီမံကိန်းချခြင်း (နှုတ်ယူနည်းနှင့် ပေါင်းစည်းနည်း)၊ VA/VE နှင့် စက်ပစ္စည်း ရွေးချယ်မှု စီးပွားရေးတွက်ခြေကိုက်မှု တွက်ချက်ခြင်း
新製品開発の「原価企画」における目標原価の設定方法には、①予想販売価格から目標利益を差し引いてトップダウンで「許容原価=予想販売価格-目標利益」を求める「控除法(割付法)」、②現状の設計・製造技術からボトムアップで「成行原価(見積原価)」を求める「積上法」、③両者をすり合わせる「折衷法(統合法)」があります。
ထုတ်ကုန်သစ် ဖွံ့ဖြိုးတိုးတက်ရေး၏ “ကုန်ကျစရိတ် စီမံကိန်းချခြင်း (原価企画)” တွင် ရည်မှန်းကုန်ကျစရိတ် သတ်မှတ်သည့် နည်းလမ်း 3 မျိုးရှိပါသည် - ① ခန့်မှန်းရောင်းဈေးမှ ရည်မှန်းအမြတ်ကို နှုတ်ယူပြီး အထက်မှအောက်သို့ (Top-down) “ခွင့်ပြုနိုင်သော ကုန်ကျစရိတ် (許容原価) = ခန့်မှန်းရောင်းဈေး - ရည်မှန်းအမြတ်” ကို ရှာဖွေသော “နှုတ်ယူနည်း (控除法 / 割付法)”၊ ② လက်ရှိ ဒီဇိုင်းနှင့် ထုတ်လုပ်မှုနည်းပညာအပေါ် အခြေခံ၍ အောက်မှအထက်သို့ (Bottom-up) “လက်ရှိအခြေအနေအရ ခန့်မှန်းကုန်ကျစရိတ် (成行原価 / 見積原価)” ကို ပေါင်းစည်းရှာဖွေသော “ပေါင်းစည်းနည်း (積上法)” နှင့် ③ နည်းလမ်းနှစ်ခုလုံးကို ညှိနှိုင်းပေါင်းစပ်သော “ပေါင်းစပ်ညှိနှိုင်းနည်း (折衷法 / 統合法)” တို့ဖြစ်ပါသည်။
目標原価を達成する原価低減手法が「VA(価値分析:既存製品対象)/VE(価値工学:設計開発段階対象)」です。製品の「価値(V)=機能(F:果たすべき働き)÷コスト(C)」と定義し、不必要な過剰機能を削ったり、より安価な代替材料で同じ機能を実現したりして価値Vを高めます。
ရည်မှန်းကုန်ကျစရိတ်ကို ပြည့်မီစေရန် ကုန်ကျစရိတ် လျှော့ချသည့် နည်းပညာမှာ “VA (တန်ဖိုး ခွဲခြမ်းစိတ်ဖြာခြင်း 価値分析 - လက်ရှိထုတ်ကုန်များအတွက်) / VE (တန်ဖိုးမြှင့် အင်ဂျင်နီယာပညာ 価値工学 - ဒီဇိုင်းနှင့် ဖွံ့ဖြိုးတိုးတက်မှုအဆင့်အတွက်)” ဖြစ်ပါသည်။ ထုတ်ကုန်၏ “တန်ဖိုး (V) = လုပ်ဆောင်ချက် (F - ဆောင်ရွက်ပေးရမည့် အခန်းကဏ္ဍ) ÷ ကုန်ကျစရိတ် (C)” ဟု သတ်မှတ်ပြီး မလိုအပ်သော ပိုလျှံလုပ်ဆောင်ချက်များကို ဖယ်ရှားခြင်း သို့မဟုတ် ပိုမိုသက်သာသော အစားထိုးကုန်ကြမ်းဖြင့် တူညီသော လုပ်ဆောင်ချက်ရရှိစေခြင်းဖြင့် တန်ဖိုး V ကို မြှင့်တင်ပါသည်။
さらにプランニング3級では、複数の生産設備(または内外製案)のうち最も経済的(総原価が最小)な案を選ぶ「経済性工学(採算計算)」が出題されます。各設備の年間総原価は「総原価=固定費+(製品1個あたり変動費×生産量Q)」で表されます。
ထို့ပြင် Planning အဆင့် 3 တွင် ထုတ်လုပ်မှုစက်ပစ္စည်း အများအပြား (သို့မဟုတ် ကိုယ်တိုင်ထုတ်လုပ်ခြင်းနှင့် ပြင်ပအပ်နှံခြင်း အစီအစဉ်များ) အနက် စီးပွားရေးအရ အတွက်ခြေအကိုက်ဆုံး (စုစုပေါင်းကုန်ကျစရိတ် အနည်းဆုံး) အစီအစဉ်ကို ရွေးချယ်သည့် “စီးပွားရေးတွက်ခြေကိုက်မှု အင်ဂျင်နီယာပညာ (経済性工学 / 採算計算)” ကို မေးမြန်းလေ့ရှိပါသည်။ စက်တစ်ခုချင်းစီ၏ တစ်နှစ်စာ စုစုပေါင်းကုန်ကျစရိတ်ကို “စုစုပေါင်းကုန်ကျစရိတ် = ပုံသေစရိတ် + (ထုတ်ကုန် 1 ခုလျှင် ပြောင်းလဲစရိတ် × ထုတ်လုပ်မှုပမာဏ Q)” ဖြင့် ဖော်ပြပါသည်။
2つの設備A・Bの総原価が等しくなる「分岐点生産量Q」は、「Q=固定費の差額÷1個あたり変動費の差額」で求められます。生産量がこの分岐点Qより少なければ「固定費が安い設備」が有利であり、分岐点Qより多ければ「1個あたり変動費が安い(高性能な)設備」が有利となります。
စက်ပစ္စည်း A နှင့် B နှစ်ခု၏ စုစုပေါင်းကုန်ကျစရိတ် တူညီသွားသည့် “တူညီမှတ် ထုတ်လုပ်မှုပမာဏ Q (分岐点生産量 Q)” ကို “Q = ပုံသေစရိတ် ကွာခြားချက် ÷ 1 ခုချင်း ပြောင်းလဲစရိတ် ကွာခြားချက်” ဖြင့် ရှာဖွေနိုင်ပါသည်။ ထုတ်လုပ်မှုပမာဏသည် တူညီမှတ် Q ထက် နည်းပါးပါက “ပုံသေစရိတ် သက်သာသော စက်ပစ္စည်း” က ပို၍တွက်ခြေကိုက်ပြီး၊ တူညီမှတ် Q ထက် များပြားပါက “1 ခုချင်း ပြောင်းလဲစရိတ် သက်သာသော (စွမ်းဆောင်ရည်မြင့်) စက်ပစ္စည်း” က ပို၍တွက်ခြေကိုက်ပါသည်။
မှတ်ထားရမည့် အချက်များ
- 控除法(割付法)=「許容原価=予想売価-目標利益」/積上法=現状技術から積み上げる「成行原価」/VA・VE=「価値V=機能F÷コストC」。
နှုတ်ယူနည်း (控除法) = “ခွင့်ပြုနိုင်သော ကုန်ကျစရိတ် = ခန့်မှန်းရောင်းဈေး - ရည်မှန်းအမြတ်” / ပေါင်းစည်းနည်း (積上法) = လက်ရှိနည်းပညာမှ ပေါင်းစည်းတွက်ချက်သော “ခန့်မှန်းကုန်ကျစရိတ် (成行原価)” / VA・VE = “တန်ဖိုး V = လုပ်ဆောင်ချက် F ÷ ကုန်ကျစရိတ် C”။ - 設備選択の分岐点生産量Q=固定費の差÷1個あたり変動費の差(少量生産では固定費が小さい設備、大量生産では変動費が小さい設備が有利)。
စက်ပစ္စည်း ရွေးချယ်မှု တူညီမှတ် ထုတ်လုပ်မှုပမာဏ Q = ပုံသေစရိတ် ကွာခြားချက် ÷ 1 ခုချင်း ပြောင်းလဲစရိတ် ကွာခြားချက် (ပမာဏနည်းပါက ပုံသေစရိတ်နည်းသောစက်က သာလွန်ပြီး၊ ပမာဏများပါက ပြောင်းလဲစရိတ်နည်းသောစက်က သာလွန်သည်)။ - 【例】予想販売価格3,000円・目標利益600円・成行原価2,650円 → 許容原価=3,000-600=2,400円(原価低減目標額=2,650-2,400=250円)
ဥပမာ - ခန့်မှန်းရောင်းဈေး 3,000 ယန်း၊ ရည်မှန်းအမြတ် 600 ယန်း၊ လက်ရှိခန့်မှန်းကုန်ကျစရိတ် 2,650 ယန်း → ခွင့်ပြုနိုင်သော ကုန်ကျစရိတ် = 3,000 − 600 = 2,400 ယန်း (ကုန်ကျစရိတ် လျှော့ချရမည့်ပမာဏ = 2,650 − 2,400 = 250 ယန်း) - 【例】設備X(固定費200万円・変動費500円/個)と設備Y(固定費500万円・変動費200円/個) → 分岐点生産量Q=(500万-200万)÷(500-200)=10,000個(1万個未満はX、1万個超はYが有利)
ဥပမာ - စက် X (ပုံသေစရိတ် ယန်း 2 သန်း၊ ပြောင်းလဲစရိတ် 500 ယန်း/ခု) နှင့် စက် Y (ပုံသေစရိတ် ယန်း 5 သန်း၊ ပြောင်းလဲစရိတ် 200 ယန်း/ခု) → တူညီမှတ်ပမာဏ Q = (5 သန်း − 2 သန်း) ÷ (500 − 200) = 10,000 ခု (10,000 ခုအောက်တွင် စက် X ကို ရွေးချယ်ပြီး 10,000 ခုအထက်တွင် စက် Y ကို ရွေးချယ်ရမည်)
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 控除法(許容原価)と積上法(成行原価) | နှုတ်ယူနည်း (控除法 - ခွင့်ပြုနိုင်သော ကုန်ကျစရိတ် 許容原価) နှင့် ပေါင်းစည်းနည်း (積上法 - ခန့်မှန်းကုန်ကျစရိတ် 成行原価) |
| VA(価値分析)とVE(価値工学:V=F÷C) | VA (တန်ဖိုး ခွဲခြမ်းစိတ်ဖြာခြင်း 価値分析) နှင့် VE (တန်ဖိုးမြှင့် အင်ဂျင်နီယာပညာ 価値工学 - V = F ÷ C) |
| 経済性計算(設備選択の分岐点生産量) | စီးပွားရေးတွက်ခြေကိုက်မှု တွက်ချက်ခြင်း (စက်ပစ္စည်း ရွေးချယ်မှုအတွက် တူညီမှတ် ထုတ်လုပ်မှုပမာဏ) |
試験によく出るポイントと覚え方
စာမေးပွဲတွင် မကြာခဏမေးလေ့ရှိသော အချက်များနှင့် မှတ်သားနည်းများ
原価管理は計算と分類の宝庫です。①「製造原価=製造直接費+製造間接費」では、広告宣伝費や販売員給与(これらは販管費!)を絶対に製造原価に入れないこと、逆に外注加工費は「直接経費(支払経費)」として製造原価に含めることが鉄則です。
ကုန်ကျစရိတ် စီမံခန့်ခွဲမှုအခန်းသည် တွက်ချက်မှုနှင့် အမျိုးအစားခွဲခြားမှု မေးခွန်းများဖြင့် ပြည့်နှက်နေပါသည်။ ① “ထုတ်လုပ်မှုကုန်ကျစရိတ် = တိုက်ရိုက်ထုတ်လုပ်မှုစရိတ် + သွယ်ဝိုက်ထုတ်လုပ်မှုစရိတ်” တွင် ကြော်ငြာစရိတ် သို့မဟုတ် အရောင်းဝန်ထမ်းလစာ (၎င်းတို့မှာ ရောင်းချမှုနှင့် စီမံစရိတ် 販管費 ဖြစ်သည်!) တို့ကို ထုတ်လုပ်မှုကုန်ကျစရိတ်ထဲသို့ လုံးဝမထည့်ရပါ။ ဆန့်ကျင်ဘက်အားဖြင့် ပြင်ပအပ်နှံခ (外注加工費) ကိုမူ “တိုက်ရိုက်အသုံးစရိတ် (ပေးချေအသုံးစရိတ်)” အဖြစ် ထုတ်လုပ်မှုကုန်ကျစရိတ်ထဲသို့ အမြဲထည့်သွင်းရပါမည်။
②プランニング特有の分類として、「経費の4分類(支払経費=外注費・修繕費、月割経費=減価償却費・保険料・税金、測定経費=電気・ガス・水道、発生経費=棚卸減耗費・仕損費)」と「総合原価計算の5分類(単純・等級別・組別・工程別・加工費工程別)」を確実に区別しましょう。
② Planning အဆင့်၏ အမျိုးအစားခွဲခြားမှုများအနေဖြင့် “အသုံးစရိတ် 4 မျိုး (ပေးချေ = ပြင်ပအပ်နှံခ/ပြုပြင်ခ၊ လအလိုက်ခွဲဝေ = တန်ဖိုးလျော့စရိတ်/အာမခံ/အခွန်၊ တိုင်းတာ = လျှပ်စစ်/ဂက်စ်/ရေ၊ ဖြစ်ပေါ် = လက်ကျန်လျော့နည်းမှု/ပျက်စီးဆုံးရှုံးမှု)” နှင့် “စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း 5 မျိုး (ရိုးရှင်း၊ အဆင့်အတန်းအလိုက်၊ အုပ်စုအလိုက်၊ လုပ်ငန်းစဉ်အလိုက်၊ ပြုပြင်ထုတ်လုပ်မှုစရိတ် လုပ်ငန်းစဉ်အလိုက်)” တို့ကို ရှင်းလင်းစွာ ခွဲခြားမှတ်သားပါ။
③「補助部門費の直接配賦法」では他の補助部門への提供分を無視して製造部門の比率だけで按分し、④「総合原価計算」では加工費を月末仕掛品の完成品換算量(数量に加工進捗度を乗じた数)で按分します。
③ “အထောက်အကူပြုဌာနစရိတ် တိုက်ရိုက်ခွဲဝေနည်း (直接配賦法)” တွင် အခြားအထောက်အကူပြုဌာနများသို့ ပေးသော ဝန်ဆောင်မှုပမာဏကို လျစ်လျူရှုပြီး ထုတ်လုပ်မှုဌာနများ၏ အချိုးအစားဖြင့်သာ ခွဲဝေပါ။ ④ “စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း (総合原価計算)” တွင် ပြုပြင်ထုတ်လုပ်မှုစရိတ် (加工費) ကို လကုန်လက်စမသတ်ပစ္စည်း၏ ကုန်ချောညီမျှပမာဏ (လကုန်လက်စမသတ်ပစ္စည်း အရေအတွက် × ပြီးစီးမှုနှုန်း %) ဖြင့် အမြဲအချိုးကျ ခွဲဝေပါ။
⑤「損益計算書の5段階利益(売上総利益→営業利益→経常利益→税引前当期純利益→当期純利益)」、⑥「損益分岐点売上高(固定費を限界利益率で割る)」、⑦「設備選択の分岐点生産量(固定費の差を変動費単価の差で割る)」を押さえれば満点が狙えます。
⑤ “အရှုံးအမြတ်စာရင်း၏ အမြတ်အဆင့် 5 ဆင့် (အကြမ်းဖျင်းအမြတ် → လုပ်ငန်းလည်ပတ်မှုအမြတ် → ပုံမှန်အမြတ် → အခွန်မဆောင်မီ အသားတင်အမြတ် → အသားတင်အမြတ်)”၊ ⑥ “အရှုံးအမြတ် တူညီမှတ် အရောင်းရငွေ (ပုံသေစရိတ်ကို အနားသတ်အမြတ်နှုန်းဖြင့် စားခြင်း)” နှင့် ⑦ “စက်ပစ္စည်း ရွေးချယ်မှု တူညီမှတ် ထုတ်လုပ်မှုပမာဏ (ပုံသေစရိတ် ကွာခြားချက်ကို 1 ခုချင်း ပြောင်းလဲစရိတ် ကွာခြားချက်ဖြင့် စားခြင်း)” တို့ကို ကျွမ်းကျင်ပိုင်နိုင်အောင် လေ့ကျင့်၍ အမှတ်ပြည့် ရယူပါ။
မှတ်ထားရမည့် အချက်များ
- 経費の4分類:支払(外注・修繕)・月割(減価償却・保険・税金)・測定(電力・ガス・水道)・発生(棚卸減耗・仕損)。
အသုံးစရိတ် 4 မျိုး - ပေးချေ (支払 - ပြင်ပအပ်နှံခ၊ ပြုပြင်ခ)၊ လအလိုက်ခွဲဝေ (月割 - တန်ဖိုးလျော့စရိတ်၊ အာမခံ၊ အခွန်)၊ တိုင်းတာ (測定 - လျှပ်စစ်၊ ဂက်စ်၊ ရေ)၊ ဖြစ်ပေါ် (発生 - လက်ကျန်လျော့နည်းမှု၊ ပျက်စီးဆုံးရှုံးမှု)။ - 損益計算書:売上総利益→営業利益→経常利益→税引前当期純利益(特別損益を加減)→当期純利益(法人税等を控除)。
အရှုံးအမြတ်စာရင်း - အကြမ်းဖျင်းအမြတ် → လုပ်ငန်းလည်ပတ်မှုအမြတ် → ပုံမှန်အမြတ် → အခွန်မဆောင်မီ အသားတင်အမြတ် (အထူးအမြတ်/အရှုံး ပေါင်းနှုတ်ပြီး) → အသားတင်အမြတ် (ကော်ပိုရိတ်အခွန် နှုတ်ပြီး)။ - 損益分岐点売上高=固定費÷限界利益率/設備の分岐点生産量=固定費の差÷1個あたり変動費の差。
အရှုံးအမြတ် တူညီမှတ် အရောင်းရငွေ = ပုံသေစရိတ် ÷ အနားသတ်အမြတ်နှုန်း / စက်ပစ္စည်း တူညီမှတ် ထုတ်လုပ်မှုပမာဏ = ပုံသေစရိတ် ကွာခြားချက် ÷ 1 ခုချင်း ပြောင်းလဲစရိတ် ကွာခြားချက်။
| ဝေါဟာရ | အဓိပ္ပာယ် |
|---|---|
| 経費の4分類と総合原価計算の5分類 | အသုံးစရိတ် 4 မျိုး (経費の4分類) နှင့် စုပေါင်း ကုန်ကျစရိတ်တွက်ချက်ခြင်း 5 မျိုး (総合原価計算の5分類) |
| 製造原価と総原価・5段階利益 | ထုတ်လုပ်မှုကုန်ကျစရိတ် (製造原価)၊ စုစုပေါင်းကုန်ကျစရိတ် (総原価) နှင့် အမြတ်အဆင့် 5 ဆင့် |
| 完成品換算量による加工費按分 | ကုန်ချောညီမျှပမာဏ (完成品換算量) ဖြင့် ပြုပြင်ထုတ်လုပ်မှုစရိတ် အချိုးကျခွဲဝေခြင်း |
| 損益分岐点と設備選択の経済性計算 | အရှုံးအမြတ် တူညီမှတ် (損益分岐点) နှင့် စက်ပစ္စည်း ရွေးချယ်မှု စီးပွားရေးတွက်ခြေကိုက်မှု တွက်ချက်ခြင်း |
ကုန်ကျစရိတ် စီမံခန့်ခွဲမှု
ဤအခန်းကို app တွင် လေ့ကျင့်ပါတရားဝင် ကိုးကားချက်များ
- 中央職業能力開発協会(JAVADA) ビジネス・キャリア検定試験 3級 生産管理プランニング 試験範囲 — https://www.javada.or.jp/jigyou/gino/business/subject.html
- 中央職業能力開発協会 編『ビジネス・キャリア検定試験 標準テキスト【専門知識】生産管理プランニング 3級』 — https://www.javada.or.jp/jigyou/gino/business/text.html