
Cơ bản về Quản lý Giá thành
原価管理基礎
Lập kế hoạch sản xuất 生産管理プランニング 3級 (BC検定) · ビジネス・キャリア検定 生産管理プランニング3級 · Bài học do Tokutei Pass tự biên soạn dựa trên giáo trình chính thức; không sao chép nguyên văn.
1. 原価管理の体系(原価企画・原価維持・原価改善)と原価計算の目的
1. Hệ thống quản lý giá thành (Hoạch định, Duy trì, Cải tiến giá thành) và Mục đích tính giá thành
「原価(コスト)」とは、企業が製品を生産・販売するために消費した経済価値(財貨やサービス)を貨幣額で表したものです。
"Giá thành (Chi phí / Cost)" là biểu hiện bằng tiền của các giá trị kinh tế (vật tư, tài sản hay dịch vụ) mà doanh nghiệp đã tiêu hao để sản xuất và tiêu thụ sản phẩm.
「原価管理」とは、単に過去の実際原価を計算するだけでなく、目標となる「標準原価(目標原価)」を設定し、「実際原価」との差異を分析してムダを排除し、原価を引き下げる一連のPDCA活動を指します。
"Quản lý giá thành" không chỉ đơn thuần là tính toán giá thành thực tế đã phát sinh trong quá khứ, mà là chuỗi hoạt động PDCA thiết lập "Giá thành tiêu chuẩn (giá thành mục tiêu)", phân tích chênh lệch với "Giá thành thực tế", rồi loại bỏ lãng phí để kéo giảm giá thành xuống.
現代の総合的な原価管理は、①新製品の企画・設計段階で原価を作り込む「原価企画」、②量産段階で標準原価を達成・維持する「原価維持」、③量産段階でさらなる原価低減のため標準そのものを改定・引き下げる「原価改善」の3段階で構成されます。
Quản lý giá thành toàn diện hiện đại gồm 3 giai đoạn: ① "Hoạch định giá thành (Genka Kikaku)" tạo dựng mức giá thành ngay từ khâu quy hoạch và thiết kế sản phẩm mới; ② "Duy trì giá thành (Genka Iji)" đạt được và giữ vững giá thành tiêu chuẩn ở giai đoạn sản xuất hàng loạt; ③ "Cải tiến giá thành (Genka Kaizen)" sửa đổi và hạ thấp bản thân mức tiêu chuẩn để giảm giá thành sâu hơn nữa.
なお「原価計算の目的」には、①財務諸表(損益計算書・貸借対照表)の作成、②価格決定(売価の算定)、③原価管理(コストコントロール)、④予算編成および予算統制、⑤経営の基本計画の意思決定(設備投資や内外製区分など)の5つがあります。
Ngoài ra, "Mục đích của tính giá thành" có 5 điểm: ① Lập báo cáo tài chính (Báo cáo kết quả kinh doanh, Bảng cân đối kế toán), ② Quyết định giá bán, ③ Quản lý giá thành (kiểm soát chi phí), ④ Lập và kiểm soát ngân sách, ⑤ Ra quyết định kế hoạch kinh doanh cơ bản (đầu tư thiết bị, quyết định tự làm hay thuê ngoài).
Điểm cần nhớ
- 原価管理=標準(目標)原価の設定→実際原価との差異分析→改善処置というPDCAサイクルの活動。
Quản lý giá thành = hoạt động vòng lặp PDCA thiết lập giá thành tiêu chuẩn (mục tiêu), phân tích chênh lệch với giá thành thực tế và thực hiện biện pháp cải tiến. - 原価管理の3本柱:①原価企画(設計・開発段階)→②原価維持(量産時の標準遵守)→③原価改善(量産時の標準引き下げ)。
3 trụ cột quản lý giá thành: ① Hoạch định giá thành (khâu thiết kế phát triển) → ② Duy trì giá thành (tuân thủ chuẩn khi sản xuất hàng loạt) → ③ Cải tiến giá thành (hạ thấp chuẩn khi sản xuất hàng loạt). - 製品原価の約8割は企画・設計段階で決まるため、上流の「原価企画」が最も重視される。
Khoảng 80% giá thành sản phẩm được định đoạt ở khâu quy hoạch - thiết kế, nên "Hoạch định giá thành" ở thượng nguồn được coi trọng nhất.
| Từ vựng | Nghĩa |
|---|---|
| 原価企画・原価維持・原価改善 | hoạch định giá thành, duy trì giá thành và cải tiến giá thành |
| 標準原価と実際原価 | giá thành tiêu chuẩn và giá thành thực tế |
| 原価計算の5つの目的 | 5 mục đích của việc tính giá thành |
2. 原価の分類(形態別3要素・経費の4分類・直接費と間接費・変動費と固定費)
2. Phân loại giá thành (3 yếu tố theo hình thái, 4 phân loại chi phí khác, Trực tiếp vs. Gián tiếp, Biến phí vs. Định phí)
製造原価は発生形態(何を消費したか)によって、「材料費(物品の消費)」「労務費(労働力の消費:賃金・給料・賞与・法定福利費など)」「経費(材料費・労務費以外)」の3要素に分けられます。
Chi phí sản xuất xét theo hình thái phát sinh (tiêu hao cái gì) được chia làm 3 yếu tố: "Chi phí vật liệu (tiêu hao vật phẩm)", "Chi phí nhân công (tiêu hao sức lao động: tiền lương, tiền thưởng, bảo hiểm xã hội bắt buộc...)" và "Chi phí sản xuất khác / Keihi (ngoài vật liệu và nhân công)".
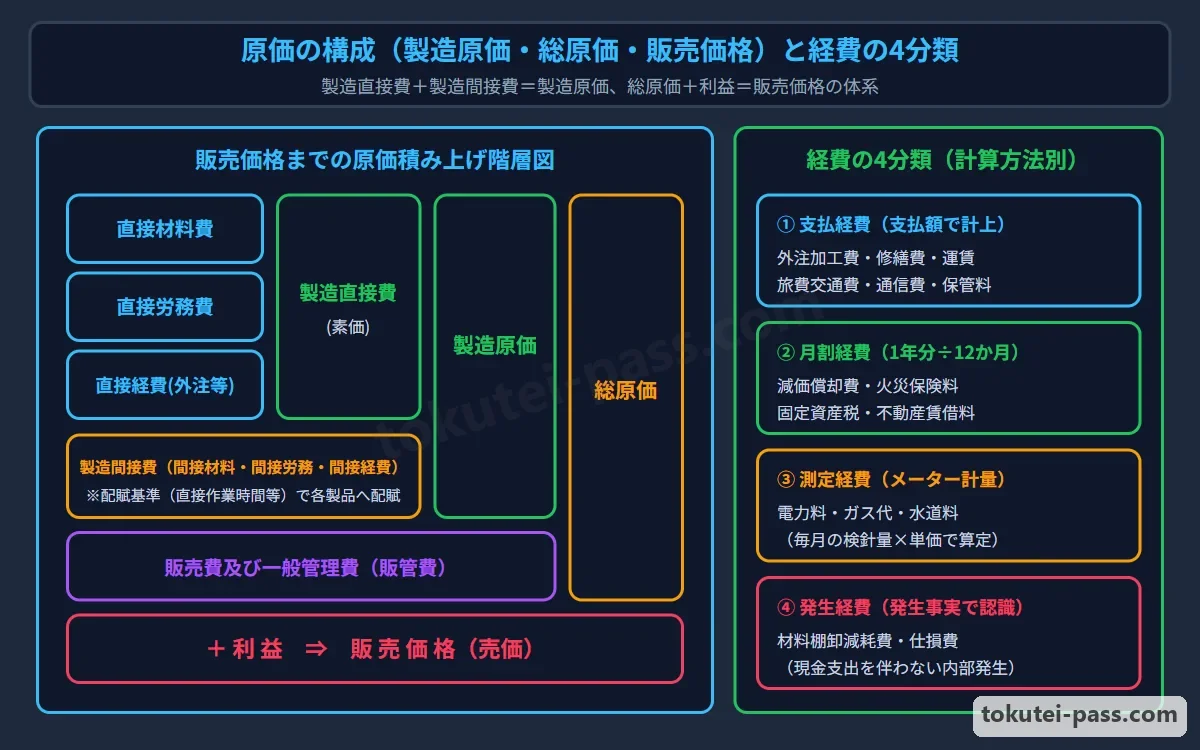
プランニング3級では「経費の4分類」が頻出です。①支払額で計上する「支払経費(外注加工費・修繕費・運賃・旅費交通費)」、②1年分を12か月に割り振る「月割経費(減価償却費・保険料・租税公課・賃借料)」、③メーター計量の「測定経費(電力料・ガス・水道料)」、④発生事実で認識する「発生経費(材料棚卸減耗費・仕損費)」です。
Trong đề thi Planning bậc 3 rất hay hỏi "4 phân loại của Chi phí sản xuất khác (Keihi)" theo cách tính: ① "Chi phí thanh toán (Shiharai Keihi: phí gia công ngoài, phí sửa chữa, cước vận chuyển, công tác phí)" ghi nhận theo số tiền chi trả; ② "Chi phí phân bổ theo tháng (Tsukiwari Keihi: khấu hao tài sản cố định, phí bảo hiểm cháy nổ, thuế tài sản cố định, tiền thuê mặt bằng)" chia đều chi phí cả năm cho 12 tháng; ③ "Chi phí đo đếm (Sokutei Keihi: tiền điện, tiền gas, tiền nước)" tính theo đồng hồ đo; ④ "Chi phí phát sinh (Hassei Keihi: hao hụt kiểm kê vật liệu, chi phí hàng hỏng)" ghi nhận theo thực tế phát sinh.
特定の製品との関連では「直接費」と「間接費」に分けられます。特定製品への消費額が明確な費用は「直接費」として製品へ直接集計(「直課(賦課)」)し、複数製品に共通して発生する「間接費」は直接作業時間などの「配賦基準」によって各製品へ按分(「配賦」)します。
Xét theo mối liên hệ với sản phẩm cụ thể thì chia thành "Chi phí trực tiếp" và "Chi phí gián tiếp". Khoản chi phí biết rõ tiêu hao cho riêng sản phẩm nào là "Chi phí trực tiếp" được tính thẳng vào sản phẩm ("Tính trực tiếp / Chokka / Fuka"); còn "Chi phí gián tiếp" phát sinh chung cho nhiều sản phẩm sẽ được chia về từng sản phẩm theo "Tiêu thức phân bổ" như số giờ làm việc trực tiếp ("Phân bổ / Haifu").
さらに操業度(生産量)の増減との関連では、生産量に比例して増減する「変動費(直接材料費・外注加工費など)」と、生産量の増減にかかわらず一定額が発生する「固定費(定額法の減価償却費・固定給・火災保険料・固定資産税など)」に分けられます。
Hơn nữa, xét theo sự tăng giảm sản lượng (mức độ hoạt động), chi phí chia thành "Biến phí (chi phí vật liệu trực tiếp, phí gia công ngoài...)" tăng giảm tỷ lệ thuận với sản lượng, và "Định phí (khấu hao theo đường thẳng, lương cố định, bảo hiểm cháy nổ, thuế tài sản cố định...)" phát sinh số tiền cố định bất kể sản lượng tăng hay giảm.
Điểm cần nhớ
- 形態別3要素=材料費・労務費・経費(外注加工費や減価償却費・光熱費は「経費」に分類される)。
3 yếu tố theo hình thái = Chi phí vật liệu, Chi phí nhân công, Chi phí khác (Phí gia công ngoài, khấu hao, điện nước được xếp vào "Chi phí khác / Keihi"). - 経費の4分類:支払経費(外注加工費・修繕費・運賃)、月割経費(減価償却費・保険料・租税公課・賃借料)、測定経費(電力・ガス・水道)、発生経費(棚卸減耗費・仕損費)。
4 phân loại Chi phí khác (Keihi): Chi phí thanh toán (gia công ngoài, sửa chữa, cước xe), Chi phí chia theo tháng (khấu hao, bảo hiểm, thuế, tiền thuê), Chi phí đo đếm (điện, gas, nước), Chi phí phát sinh (hao hụt kiểm kê, hàng hỏng). - 直接費は特定製品へ「直課(賦課)」し、間接費は配賦基準で各製品へ「配賦」する/変動費は生産量に比例し、固定費は生産量に関わらず一定。
Chi phí trực tiếp tính thẳng ("Chokka / Fuka") vào sản phẩm, Chi phí gián tiếp chia theo tiêu thức phân bổ ("Haifu") / Biến phí tỷ lệ thuận với sản lượng, Định phí cố định bất chấp sản lượng.
| Từ vựng | Nghĩa |
|---|---|
| 材料費・労務費・経費(原価の3要素) | chi phí vật liệu, chi phí nhân công và chi phí khác (3 yếu tố giá thành) |
| 支払経費・月割経費・測定経費・発生経費 | chi phí thanh toán, chi phí chia theo tháng, chi phí đo đếm và chi phí phát sinh |
| 直接費(直課・賦課)と間接費(配賦) | chi phí trực tiếp (tính thẳng) và chi phí gián tiếp (phân bổ) |
| 変動費と固定費 | biến phí (chi phí biến đổi) và định phí (chi phí cố định) |
3. 原価の構成体系(製造直接費・製造間接費・製造原価・総原価・販売価格)
3. Hệ thống cấu thành giá thành (Chi phí SX trực tiếp, Chi phí SX gián tiếp, Giá thành SX, Tổng giá thành, Giá bán)
形態別の3要素と直接・間接を組み合わせると、原価の階層構造が明確になります。まず「直接材料費(主要材料費・買入部品費)+直接労務費(直接工の加工賃金)+直接経費(外注加工費・専用金型費・特許権使用料など)」の合計が「製造直接費」です。
Khi kết hợp 3 yếu tố hình thái với tính chất trực tiếp - gián tiếp, cấu trúc phân tầng của giá thành sẽ hiện rõ. Trước hết, tổng của "Chi phí vật liệu trực tiếp (vật liệu chính, linh kiện mua ngoài) + Chi phí nhân công trực tiếp (tiền công gia công của công nhân trực tiếp) + Chi phí sản xuất trực tiếp khác (phí gia công ngoài, phí khuôn mẫu chuyên dùng, phí bản quyền sáng chế...)" chính là "Chi phí sản xuất trực tiếp".
一方、「間接材料費(補助材料費・工場消耗品費)+間接労務費(間接工賃金・手待ち賃金・工場事務員給料)+間接経費(工場の減価償却費・電力料・保険料など)」の合計が「製造間接費」です。
Mặt khác, tổng của "Chi phí vật liệu gián tiếp (vật liệu phụ, vật tư tiêu hao nhà máy) + Chi phí nhân công gián tiếp (lương công nhân phụ trợ, lương thời gian chờ việc, lương nhân viên văn phòng xưởng) + Chi phí sản xuất gián tiếp khác (khấu hao nhà máy, tiền điện, phí bảo hiểm...)" là "Chi phí sản xuất gián tiếp (Chi phí sản xuất chung)".
そして「製造直接費+製造間接費」が、工場で製品を造るためにかかった「製造原価(工場原価)」となります。なお、直接材料費以外の原価要素をまとめて「加工費」と呼ぶこともあります。
Và "Chi phí sản xuất trực tiếp + Chi phí sản xuất gián tiếp" tạo thành "Giá thành sản xuất (Giá thành công xưởng)" tiêu tốn để chế tạo ra sản phẩm tại nhà máy. Ngoài ra, các yếu tố chi phí ngoài chi phí vật liệu trực tiếp đôi khi được gộp chung gọi là "Chi phí gia công (Chi phí chuyển đổi)".
さらに「製造原価」に「販売費及び一般管理費(営業社員の給料・広告宣伝費・発送配達費・本社役員報酬など)」を加えたものが「総原価」であり、「総原価+利益」が「販売価格(売価)」となります。
Tiếp đó, lấy "Giá thành sản xuất" cộng thêm "Chi phí bán hàng và quản lý doanh nghiệp (lương nhân viên kinh doanh, chi phí quảng cáo tiếp thị, cước gửi hàng giao hàng, thù lao ban giám đốc trụ sở chính...)" ta được "Tổng giá thành (Giá thành toàn bộ)"; và "Tổng giá thành + Lợi nhuận" chính là "Giá bán".
Điểm cần nhớ
- 製造直接費=直接材料費+直接労務費+直接経費(外注加工費・特許権使用料など)。
Chi phí sản xuất trực tiếp = Chi phí vật liệu trực tiếp + Chi phí nhân công trực tiếp + Chi phí SX trực tiếp khác (phí gia công ngoài, phí bản quyền sáng chế...). - 製造原価=製造直接費+製造間接費(工場内で発生するすべての原価)。
Giá thành sản xuất = Chi phí sản xuất trực tiếp + Chi phí sản xuất gián tiếp (tổng chi phí phát sinh trong phạm vi nhà máy). - 総原価=製造原価+販売費及び一般管理費/販売価格=総原価+利益(広告宣伝費は販管費であり製造原価ではない!)。
Tổng giá thành = Giá thành sản xuất + Chi phí bán hàng & quản lý doanh nghiệp / Giá bán = Tổng giá thành + Lợi nhuận (Chi phí quảng cáo là chi phí bán hàng & quản lý, không thuộc giá thành sản xuất!). - 【例】直接材料費500円・直接労務費300円・直接経費100円・製造間接費200円・販管費150円・利益250円 → 製造直接費=900円、製造原価=1,100円、総原価=1,250円、販売価格=1,500円
Ví dụ: Chi phí vật liệu trực tiếp 500 yên, nhân công trực tiếp 300 yên, chi phí trực tiếp 100 yên, sản xuất chung 200 yên, bán hàng & quản lý 150 yên, lợi nhuận 250 yên → Chi phí sản xuất trực tiếp = 900 yên, Giá thành sản xuất = 1.100 yên, Tổng giá thành = 1.250 yên, Giá bán = 1.500 yên
| Từ vựng | Nghĩa |
|---|---|
| 製造直接費と製造間接費 | chi phí sản xuất trực tiếp và chi phí sản xuất gián tiếp |
| 製造原価(工場原価) | giá thành sản xuất (giá thành công xưởng) |
| 販売費及び一般管理費(販管費) | chi phí bán hàng và quản lý doanh nghiệp |
| 総原価と販売価格 | tổng giá thành (giá thành toàn bộ) và giá bán |
4. 原価計算の手順(費目別→部門別→製品別計算と補助部門費の直接配賦法)
4. Trình tự tính giá thành (Theo khoản mục → Theo bộ phận → Theo sản phẩm và Phương pháp phân bổ trực tiếp)
原価計算は3つのステップで進めます。第1ステップは「費目別計算(第1次集計)」で、一定期間に発生した原価を直接材料費・直接労務費・製造間接費などの費目ごとに分類・集計します。
Tính giá thành tiến hành qua 3 bước. Bước 1 là "Tính giá thành theo khoản mục (Tập hợp lần 1)": phân loại và tập hợp các chi phí phát sinh trong kỳ theo từng khoản mục như chi phí vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất gián tiếp.
第2ステップは「部門別計算(第2次集計)」で、製造間接費を発生した場所(原価部門)ごとに集計します。原価部門は、直接製造作業を行う「製造部門(機械加工・組立・塗装など)」と、それを支える「補助部門(動力・修繕・運搬・検査・工場事務など)」に分かれます。
Bước 2 là "Tính giá thành theo bộ phận (Tập hợp lần 2)": tập hợp chi phí sản xuất gián tiếp theo từng nơi phát sinh (bộ phận chi phí). Bộ phận chi phí chia thành "Bộ phận sản xuất (gia công cơ khí, lắp ráp, sơn...)" trực tiếp làm ra sản phẩm, và "Bộ phận phụ trợ (động lực, sửa chữa cơ điện, vận chuyển, kiểm tra, văn phòng xưởng...)" hỗ trợ cho sản xuất.
補助部門に集計された費用は、最終的に製造部門へ配賦します。このとき、補助部門相互間のサービスのやり取りを無視して、補助部門費を「製造部門だけに直接按分」する方法を「直接配賦法」といい、計算問題で最もよく出題されます。
Chi phí tập hợp ở các bộ phận phụ trợ cuối cùng sẽ được phân bổ sang các bộ phận sản xuất. Khi đó, phương pháp bỏ qua việc cung cấp dịch vụ lẫn nhau giữa các bộ phận phụ trợ mà phân bổ thẳng chi phí bộ phận phụ trợ "chỉ cho các bộ phận sản xuất" gọi là "Phương pháp phân bổ trực tiếp" — dạng bài tính toán rất hay ra thi.
第3ステップは「製品別計算(第3次集計)」で、各製造部門に集まった製造間接費を製品ごとに配賦し、製造直接費と合算して製品単位あたりの製造原価を算定します。
Bước 3 là "Tính giá thành theo sản phẩm (Tập hợp lần 3)": phân bổ chi phí sản xuất gián tiếp đã gom về từng bộ phận sản xuất cho từng loại sản phẩm, rồi cộng với chi phí sản xuất trực tiếp để tính ra giá thành sản xuất trên 1 đơn vị sản phẩm.
Điểm cần nhớ
- 原価計算の3ステップ:①費目別計算(要素別集計)→②部門別計算(製造間接費の部門集計)→③製品別計算。
3 bước tính giá thành: ① Tính theo khoản mục (tập hợp theo yếu tố) → ② Tính theo bộ phận (tập hợp chi phí SX gián tiếp theo bộ phận) → ③ Tính theo sản phẩm. - 製造部門=製品を直接製造する部門(加工・組立等)/補助部門=製造を支援する部門(動力・修繕・運搬・工場事務等)。
Bộ phận sản xuất = bộ phận trực tiếp chế tạo sản phẩm (cơ khí, lắp ráp...) / Bộ phận phụ trợ = bộ phận hỗ trợ sản xuất (động lực, sửa chữa, vận chuyển, văn phòng nhà máy...). - 補助部門費の「直接配賦法」=補助部門どうしの配賦は行わず、製造部門の配賦基準の比率だけで直接製造部門へ配賦する。
Phương pháp phân bổ trực tiếp chi phí bộ phận phụ trợ = không phân bổ qua lại giữa các bộ phận phụ trợ, chỉ chia thẳng cho các bộ phận sản xuất theo tỷ lệ tiêu thức phân bổ của bộ phận sản xuất. - 【例】動力部門費90万円(製造1:4,000kWh、製造2:2,000kWh、修繕補助部門:1,000kWh)を直接配賦法で配賦 → 製造部門合計6,000kWhで按分し、製造1=60万円・製造2=30万円
Ví dụ: Phân bổ chi phí bộ phận động lực 900.000 yên (Sản xuất 1 dùng 4.000 kWh, Sản xuất 2 dùng 2.000 kWh, Bộ phận phụ trợ sửa chữa dùng 1.000 kWh) theo phương pháp phân bổ trực tiếp → Chia theo tổng bộ phận sản xuất 6.000 kWh: Sản xuất 1 = 600.000 yên, Sản xuất 2 = 300.000 yên
| Từ vựng | Nghĩa |
|---|---|
| 費目別計算・部門別計算・製品別計算 | tính giá thành theo khoản mục, theo bộ phận và theo sản phẩm |
| 製造部門と補助部門 | bộ phận sản xuất và bộ phận phụ trợ |
| 直接配賦法(補助部門費の配賦) | phương pháp phân bổ trực tiếp (phân bổ chi phí bộ phận phụ trợ) |
5. 個別原価計算と総合原価計算の5分類(月末仕掛品の完成品換算量)
5. Tính giá thành cá biệt và 5 phân loại Tính giá thành tổng hợp (Sản lượng quy đổi hoàn thành của dở dang cuối tháng)
製品別計算は生産形態により2つに分かれます。多品種少量の「受注個別生産(造船・特注機械・金型など)」では、注文ごとの「製造指図書」別に原価を集計する「個別原価計算」を用います。一方、少品種多量の「見込連続生産」では、1か月などの期間の総製造費用を完成品数量で割る「総合原価計算」を用います。
Tính giá thành theo sản phẩm chia làm 2 phương pháp tùy theo hình thái sản xuất. Trong "Sản xuất đơn chiếc theo đơn đặt hàng" đa chủng loại ít số lượng (đóng tàu, máy chuyên dụng đặt riêng, khuôn mẫu...), người ta dùng "Tính giá thành cá biệt (Job-order costing)" tập hợp giá thành theo từng "Lệnh sản xuất" của mỗi đơn hàng. Ngược lại, trong "Sản xuất liên tục hàng loạt theo dự trữ", người ta dùng "Tính giá thành tổng hợp (Process costing)" chia tổng chi phí trong kỳ (như 1 tháng) cho sản lượng hoàn thành.
「総合原価計算」は5つに分かれます。①単一製品を量産する「単純」、②同一製品のサイズ・規格違いを等価係数で按分する「等級別」、③異種製品を組ごとに連続生産する「組別」、④複数工程ごとに計算する「工程別」、⑤原料がすべて第1工程始点で投入される際に加工費のみ工程別に計算する「加工費工程別総合原価計算」です。
"Tính giá thành tổng hợp" được chia thành 5 loại tùy theo loại sản phẩm và công đoạn: ① "Tính giá thành tổng hợp đơn giản" khi sản xuất hàng loạt 1 loại sản phẩm duy nhất qua 1 công đoạn; ② "Tính giá thành tổng hợp theo đẳng cấp (cấp hạng)" dùng hệ số tương đương để phân bổ khi cùng một loại sản phẩm nhưng khác kích cỡ / quy cách; ③ "Tính giá thành tổng hợp theo tổ / nhóm (Kumibetsu)" khi sản xuất liên tục nhiều loại sản phẩm khác nhau theo từng lô; ④ "Tính giá thành tổng hợp theo công đoạn" khi tính riêng cho từ 2 công đoạn liên tiếp trở lên; ⑤ "Tính giá thành tổng hợp theo công đoạn chỉ tính riêng chi phí gia công" khi toàn bộ nguyên liệu được đưa vào ở đầu công đoạn 1.
総合原価計算において月末に未完成の「月末仕掛品」が残っている場合、工程の始点ですべて投入される「直接材料費」は、完成品数量と月末仕掛品数量の「そのままの個数比」で按分します。
Trong tính giá thành tổng hợp, khi cuối tháng còn "Bán thành phẩm dở dang cuối tháng" chưa làm xong, đối với "Chi phí vật liệu trực tiếp" bỏ vào toàn bộ ngay từ đầu công đoạn thì phân bổ theo "tỷ lệ số lượng nguyên trạng" giữa số lượng thành phẩm hoàn thành và số lượng dở dang cuối tháng.
これに対し、工程の進行に応じて消費される「加工費(労務費+経費)」は、月末仕掛品数量に「加工進捗度(%)」を掛けた「月末仕掛品の完成品換算量=月末仕掛品数量×加工進捗度」を用いて按分します。
Trái lại, đối với "Chi phí gia công (chi phí nhân công + chi phí khác)" tiêu tốn dần theo tiến độ công đoạn, ta phải nhân số lượng dở dang cuối tháng với "Mức độ hoàn thành gia công (%)" để tìm "Sản lượng quy đổi hoàn thành của dở dang cuối tháng = Số lượng dở dang cuối tháng × Mức độ hoàn thành gia công", rồi mới chia tỷ lệ với số lượng thành phẩm.
Điểm cần nhớ
- 個別原価計算=受注生産・個別生産向き(製造指図書ごとに集計)/総合原価計算=見込・連続大量生産向き(1か月の期間原価を完成品と月末仕掛品に按分)。
Tính giá thành cá biệt = hợp với sản xuất theo đơn hàng (tập hợp theo lệnh sản xuất) / Tính giá thành tổng hợp = hợp với sản xuất hàng loạt liên tục (phân bổ chi phí kỳ 1 tháng cho thành phẩm và dở dang cuối tháng). - 総合原価計算の5分類:単純(単一製品)・等級別(同種製品のサイズ違い)・組別(異種製品のロット生産)・工程別・加工費工程別。
5 phân loại Tính giá thành tổng hợp: Đơn giản (1 sản phẩm đơn nhất), Theo đẳng cấp (cùng loại khác cỡ), Theo tổ/nhóm (khác loại sản xuất theo lô), Theo công đoạn, và Theo công đoạn chỉ tính chi phí gia công. - 総合原価計算の加工費は「月末仕掛品の完成品換算量=月末仕掛品数×進捗度(%)」で按分する。
Chi phí gia công trong tính giá thành tổng hợp phải phân bổ bằng "Sản lượng quy đổi hoàn thành của dở dang cuối tháng = Số lượng dở dang cuối tháng × Mức độ hoàn thành (%)". - 【例】完成品400個・月末仕掛品200個(始点投入の直接材料費60万円) → 月末仕掛品材料費=60万×200÷(400+200)=20万円(完成品分40万円)
Ví dụ: Thành phẩm 400 chiếc, bán thành phẩm cuối tháng 200 chiếc (chi phí vật liệu trực tiếp đưa vào từ đầu 600.000 yên) → Chi phí vật liệu bán thành phẩm cuối tháng = 600.000 × 200 ÷ (400 + 200) = 200.000 yên (phần thành phẩm 400.000 yên) - 【例】完成品400個・月末仕掛品200個(加工進捗度50%)・当月加工費50万円 → 完成品換算量=200×0.5=100個、月末仕掛品加工費=50万×100÷(400+100)=10万円(完成品分40万円)
Ví dụ: Thành phẩm 400 chiếc, bán thành phẩm cuối tháng 200 chiếc (mức độ hoàn thành gia công 50%), chi phí gia công trong tháng 500.000 yên → Sản lượng quy đổi thành phẩm = 200 × 0,5 = 100 chiếc, chi phí gia công bán thành phẩm cuối tháng = 500.000 × 100 ÷ (400 + 100) = 100.000 yên (phần thành phẩm 400.000 yên)
| Từ vựng | Nghĩa |
|---|---|
| 個別原価計算(受注生産・製造指図書) | tính giá thành cá biệt (sản xuất theo đơn, lệnh sản xuất) |
| 単純・等級別・組別・工程別総合原価計算 | tính giá thành tổng hợp đơn giản, theo đẳng cấp, theo nhóm và theo công đoạn |
| 月末仕掛品と加工進捗度 | bán thành phẩm dở dang cuối tháng và mức độ hoàn thành gia công |
| 完成品換算量 | sản lượng quy đổi hoàn thành (Equivalent units) |
6. 標準原価計算と原価差異分析(直接材料費差異と直接労務費差異)
6. Tính giá thành tiêu chuẩn và Phân tích chênh lệch giá thành (Chênh lệch chi phí vật liệu / nhân công)
科学的・統計的調査に基づいて製品1個あたりの「標準単価×標準消費量」から算定した目標原価を「標準原価」といい、実際にかかった「実際原価」との差額である「原価差異(標準原価-実際原価)」を原因別に分析します(実際の方が大きい場合は「不利差異=マイナス」となります)。
Giá thành mục tiêu được tính từ "Đơn giá tiêu chuẩn × Lượng tiêu hao tiêu chuẩn" cho 1 sản phẩm dựa trên khảo sát khoa học - thống kê gọi là "Giá thành tiêu chuẩn"; khoản chênh lệch giữa nó với "Giá thành thực tế" là "Chênh lệch giá thành (Giá thành tiêu chuẩn - Giá thành thực tế)" sẽ được phân tích theo nguyên nhân (nếu chi phí thực tế lớn hơn chuẩn thì là "Chênh lệch bất lợi = âm").
「直接材料費差異」は2つの原因に分けて計算します。1つ目は購入価格の高騰などによる「価格差異=(標準単価-実際単価)×実際消費量」です。
"Chênh lệch chi phí vật liệu trực tiếp" được tách thành 2 nguyên nhân. Thứ nhất là "Chênh lệch giá = (Đơn giá tiêu chuẩn - Đơn giá thực tế) × Lượng tiêu hao thực tế" phát sinh do giá mua vật tư tăng giảm.
2つ目は現場での歩留まり悪化やムダ遣いによる「数量差異=(標準消費量-実際消費量)×標準単価」です。
Thứ hai là "Chênh lệch lượng = (Lượng tiêu hao tiêu chuẩn - Lượng tiêu hao thực tế) × Đơn giá tiêu chuẩn" phát sinh do tỷ lệ thu hồi xấu đi hoặc dùng lãng phí tại xưởng.
同様に「直接労務費差異」も、「賃率差異=(標準賃率-実際賃率)×実際作業時間」と、「作業時間差異(能率差異)=(標準作業時間-実際作業時間)×標準賃率」の2つに分解して管理責任を明確にします。
Tương tự, "Chênh lệch chi phí nhân công trực tiếp" cũng được tách thành 2 phần để làm rõ trách nhiệm quản lý: "Chênh lệch đơn giá tiền lương = (Đơn giá lương chuẩn - Đơn giá lương thực tế) × Thời gian làm việc thực tế" và "Chênh lệch thời gian làm việc (chênh lệch hiệu suất) = (Thời gian làm chuẩn - Thời gian làm thực tế) × Đơn giá lương chuẩn".
Điểm cần nhớ
- 実際原価が標準原価を上回った(コスト超過した)場合は「不利差異(マイナス)」、下回った場合は「有利差異(プラス)」。
Khi giá thành thực tế vượt quá giá thành tiêu chuẩn (vượt chi phí) là "Chênh lệch bất lợi (âm)"; khi thực tế tốn ít hơn chuẩn là "Chênh lệch có lợi (dương)". - 直接材料費:価格差異=(標準単価-実際単価)×実際数量/数量差異=(標準数量-実際数量)×標準単価。
Chi phí vật liệu trực tiếp: Chênh lệch giá = (Đơn giá chuẩn - Đơn giá thực) × Lượng thực / Chênh lệch lượng = (Lượng chuẩn - Lượng thực) × Đơn giá chuẩn. - 直接労務費:賃率差異=(標準賃率-実際賃率)×実際時間/時間差異=(標準時間-実際時間)×標準賃率。
Chi phí nhân công trực tiếp: Chênh lệch đơn giá lương = (Đơn giá lương chuẩn - Đơn giá lương thực) × Giờ thực / Chênh lệch thời gian làm = (Giờ chuẩn - Giờ thực) × Đơn giá lương chuẩn. - 【例】直接材料費(標準単価400円/kg・実際単価420円/kg、標準消費量500kg・実際消費量480kg) → 価格差異=(400-420)×480=-9,600円(不利)、数量差異=(500-480)×400=+8,000円(有利)
Ví dụ: Chi phí vật liệu trực tiếp (đơn giá chuẩn 400 yên/kg, đơn giá thực tế 420 yên/kg; lượng tiêu hao chuẩn 500 kg, thực tế 480 kg) → Chênh lệch giá = (400 − 420) × 480 = −9.600 yên (bất lợi), Chênh lệch lượng = (500 − 480) × 400 = +8.000 yên (có lợi) - 【例】直接労務費(標準賃率1,500円/時・実際賃率1,600円/時、標準時間200時間・実際時間210時間) → 賃率差異=(1,500-1,600)×210=-21,000円(不利)、作業時間差異=(200-210)×1,500=-15,000円(不利)
Ví dụ: Chi phí nhân công trực tiếp (đơn giá lương chuẩn 1.500 yên/giờ, thực tế 1.600 yên/giờ; giờ chuẩn 200 giờ, thực tế 210 giờ) → Chênh lệch đơn giá lương = (1.500 − 1.600) × 210 = −21.000 yên (bất lợi), Chênh lệch thời gian làm việc = (200 − 210) × 1.500 = −15.000 yên (bất lợi)
| Từ vựng | Nghĩa |
|---|---|
| 標準原価計算と原価差異(有利差異・不利差異) | tính giá thành tiêu chuẩn và chênh lệch giá thành (có lợi / bất lợi) |
| 価格差異と数量差異(直接材料費) | chênh lệch giá và chênh lệch lượng (chi phí vật liệu trực tiếp) |
| 賃率差異と作業時間差異(直接労務費) | chênh lệch đơn giá lương và chênh lệch thời gian làm việc (chi phí nhân công trực tiếp) |
7. CVP分析(損益分岐点・限界利益)と損益計算書の5段階利益
7. Phân tích CVP (Điểm hòa vốn, Lợi nhuận giới hạn) và 5 bậc lợi nhuận trên Báo cáo kết quả kinh doanh
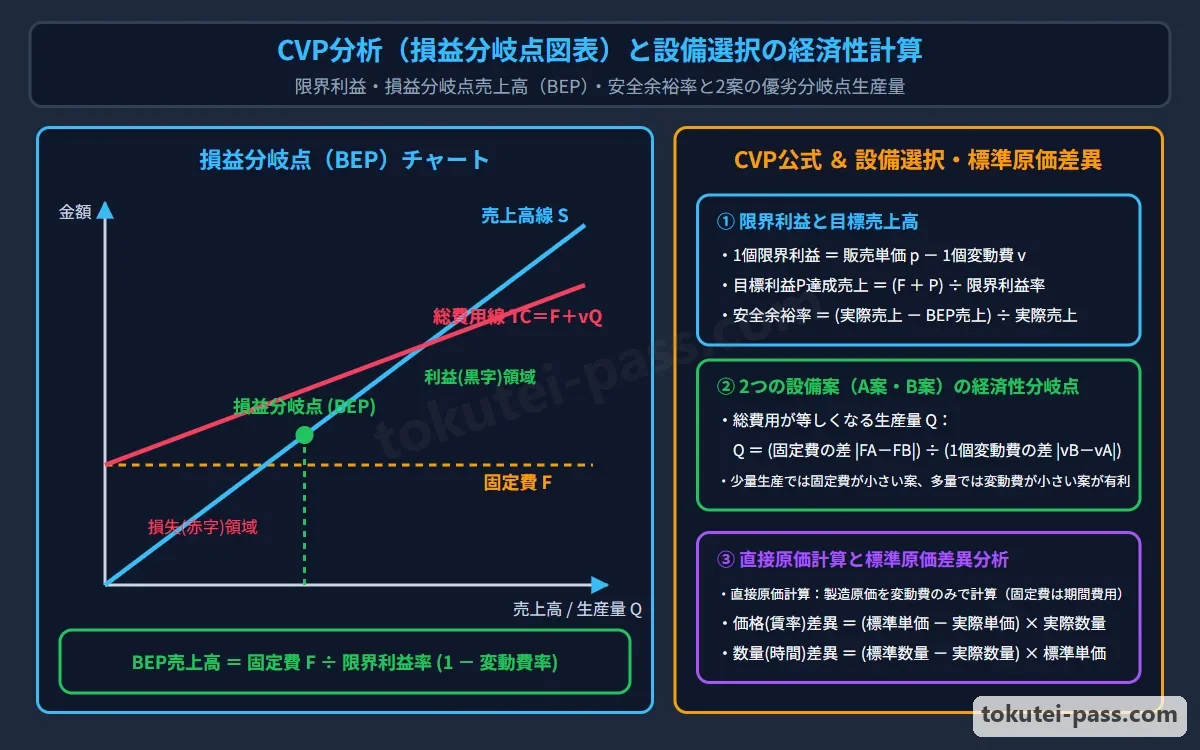
原価(Cost)・販売量(Volume)・利益(Profit)の関係を分析する手法を「CVP分析(損益分岐点分析)」といいます。まず売上高から変動費だけを差し引いた「限界利益=売上高-変動費(=固定費+利益)」と、「限界利益率=限界利益÷売上高=1-変動費率(変動費÷売上高)」を求めます。
Phương pháp phân tích mối quan hệ giữa Chi phí (Cost) - Sản lượng tiêu thụ (Volume) - Lợi nhuận (Profit) được gọi là "Phân tích CVP (Phân tích điểm hòa vốn)". Trước hết ta tính "Lợi nhuận giới hạn (Số dư đảm phí) = Doanh thu - Biến phí (= Định phí + Lợi nhuận)" và "Tỷ lệ lợi nhuận giới hạn = Lợi nhuận giới hạn ÷ Doanh thu = 1 - Tỷ lệ biến phí (Biến phí ÷ Doanh thu)".
利益がちょうどゼロになる(売上高=総費用、すなわち限界利益=固定費となる)売上高を「損益分岐点売上高」といい、「損益分岐点売上高=固定費÷限界利益率=固定費÷(1-変動費率)」で計算します。また「目標利益達成売上高=(固定費+目標利益)÷限界利益率」となります。
Mức doanh thu mà tại đó lợi nhuận vừa bằng 0 (Doanh thu = Tổng chi phí, tức Lợi nhuận giới hạn = Định phí) gọi là "Doanh thu điểm hòa vốn", tính bằng: "Doanh thu điểm hòa vốn = Định phí ÷ Tỷ lệ lợi nhuận giới hạn = Định phí ÷ (1 - Tỷ lệ biến phí)". Ngoài ra, "Doanh thu đạt lợi nhuận mục tiêu = (Định phí + Lợi nhuận mục tiêu) ÷ Tỷ lệ lợi nhuận giới hạn".
一方、財務会計の「損益計算書(P/L)」における5段階の利益は、①「売上総利益(粗利益)=売上高-売上原価」、②本業の儲けである「営業利益=売上総利益-販売費及び一般管理費」、③財務収支を加減した「経常利益=営業利益+営業外収益-営業外費用」と続きます。
Mặt khác, trong "Báo cáo kết quả kinh doanh (P/L)" của kế toán tài chính, 5 bậc lợi nhuận được tính lần lượt: ① "Lợi nhuận gộp = Doanh thu - Giá vốn hàng bán", ② Lợi nhuận từ hoạt động cốt lõi là "Lợi nhuận kinh doanh (Operating profit) = Lợi nhuận gộp - Chi phí bán hàng & quản lý doanh nghiệp", ③ "Lợi nhuận thông thường (Ordinary profit) = Lợi nhuận kinh doanh + Doanh thu ngoài kinh doanh - Chi phí ngoài kinh doanh".
さらにプランニング3級では、④臨時の損益を加減した「税引前当期純利益=経常利益+特別利益(固定資産売却益など)-特別損失(災害損失など)」、および⑤最終利益である「当期純利益=税引前当期純利益-法人税・住民税及び事業税(法人税等)」まで5段階すべてが計算問題として出題されます。
Hơn nữa, trong đề thi Planning bậc 3 còn hỏi tiếp đến bậc ④ "Lợi nhuận thuần trước thuế = Lợi nhuận thông thường + Lợi nhuận bất thường (lãi thanh lý tài sản cố định...) - Tổn thất bất thường (tổn thất thiên tai...)", và bậc ⑤ lợi nhuận cuối cùng là "Lợi nhuận thuần trong kỳ (Lợi nhuận sau thuế) = Lợi nhuận thuần trước thuế - Thuế thu nhập doanh nghiệp, thuế cư trú và thuế kinh doanh".
Điểm cần nhớ
- 限界利益=売上高-変動費/損益分岐点売上高=固定費÷限界利益率/目標利益達成売上高=(固定費+目標利益)÷限界利益率。
Lợi nhuận giới hạn = Doanh thu - Biến phí / Doanh thu điểm hòa vốn = Định phí ÷ Tỷ lệ lợi nhuận giới hạn / Doanh thu đạt lợi nhuận mục tiêu = (Định phí + Lợi nhuận mục tiêu) ÷ Tỷ lệ lợi nhuận giới hạn. - 損益計算書の5段階利益:①売上総利益→②営業利益→③経常利益→④税引前当期純利益(経常利益+特別利益-特別損失)→⑤当期純利益(税引前当期純利益-法人税等)。
5 bậc lợi nhuận trên Báo cáo kết quả kinh doanh: ① Lợi nhuận gộp → ② Lợi nhuận kinh doanh → ③ Lợi nhuận thông thường → ④ Lợi nhuận thuần trước thuế (cộng trừ lãi/lỗ bất thường) → ⑤ Lợi nhuận thuần sau thuế (trừ thuế TNDN...). - 損益分岐点比率=損益分岐点売上高÷実際売上高(低いほど経営が安全で、安全余裕率=1-損益分岐点比率)。
Tỷ lệ điểm hòa vốn = Doanh thu hòa vốn ÷ Doanh thu thực tế (càng thấp kinh doanh càng an toàn; Tỷ lệ dư an toàn = 1 - Tỷ lệ điểm hòa vốn). - 【例】売上高5,000万円・変動費3,000万円・固定費1,200万円・目標利益400万円 → 限界利益=5,000-3,000=2,000万円(限界利益率=2,000÷5,000=40%)、損益分岐点売上高=1,200÷0.4=3,000万円、目標利益達成売上高=(1,200+400)÷0.4=4,000万円
Ví dụ: Doanh thu 50 triệu yên, biến phí 30 triệu yên, định phí 12 triệu yên, lợi nhuận mục tiêu 4 triệu yên → Lợi nhuận biên = 50 − 30 = 20 triệu yên (tỷ suất lợi nhuận biên = 20 ÷ 50 = 40%), Doanh thu hòa vốn = 12 ÷ 0,4 = 30 triệu yên, Doanh thu đạt lợi nhuận mục tiêu = (12 + 4) ÷ 0,4 = 40 triệu yên - 【例】売上高4,000万円・売上原価2,500万円・販管費800万円・営業外収益50万円・営業外費用150万円・特別損失100万円・法人税等200万円 → 売上総利益1,500万円、営業利益700万円、経常利益600万円、税引前当期純利益500万円、当期純利益300万円
Ví dụ: Doanh thu 40 triệu yên, giá vốn 25 triệu yên, chi phí bán hàng & quản lý 8 triệu yên, thu ngoài KD 0,5 triệu yên, chi ngoài KD 1,5 triệu yên, lỗ bất thường 1 triệu yên, thuế TNDN 2 triệu yên → Lợi nhuận gộp 15 triệu, Lợi nhuận KD 7 triệu, Lợi nhuận thông thường 6 triệu, Lợi nhuận trước thuế 5 triệu, Lợi nhuận ròng sau thuế 3 triệu yên
| Từ vựng | Nghĩa |
|---|---|
| 限界利益と限界利益率 | lợi nhuận giới hạn (số dư đảm phí) và tỷ lệ lợi nhuận giới hạn |
| 損益分岐点売上高(CVP分析) | doanh thu điểm hòa vốn (phân tích CVP) |
| 売上総利益・営業利益・経常利益 | lợi nhuận gộp, lợi nhuận kinh doanh và lợi nhuận thông thường |
| 税引前当期純利益と当期純利益 | lợi nhuận thuần trước thuế và lợi nhuận thuần trong kỳ (sau thuế) |
8. 原価企画(控除法・積上法)・VA/VEと設備選択の経済性計算
8. Hoạch định giá thành (Phương pháp khấu trừ / cộng dồn), VA/VE và Tính kinh tế khi lựa chọn thiết bị
新製品開発の「原価企画」における目標原価の設定方法には、①予想販売価格から目標利益を差し引いてトップダウンで「許容原価=予想販売価格-目標利益」を求める「控除法(割付法)」、②現状の設計・製造技術からボトムアップで「成行原価(見積原価)」を求める「積上法」、③両者をすり合わせる「折衷法(統合法)」があります。
Trong "Hoạch định giá thành (Target costing)" khi phát triển sản phẩm mới, có 3 phương pháp thiết lập giá thành mục tiêu: ① "Phương pháp khấu trừ (Waritsuke-hou)" lấy giá bán dự kiến trừ đi lợi nhuận mục tiêu từ trên xuống để tìm "Giá thành cho phép = Giá bán dự kiến - Lợi nhuận mục tiêu"; ② "Phương pháp cộng dồn (Tsumiage-hou)" cộng dồn chi phí từ công nghệ thiết kế - chế tạo hiện tại từ dưới lên để tìm "Giá thành tự nhiên (giá thành dự toán)"; ③ "Phương pháp chiết trung (tích hợp)" dung hòa cả hai phía.
目標原価を達成する原価低減手法が「VA(価値分析:既存製品対象)/VE(価値工学:設計開発段階対象)」です。製品の「価値(V)=機能(F:果たすべき働き)÷コスト(C)」と定義し、不必要な過剰機能を削ったり、より安価な代替材料で同じ機能を実現したりして価値Vを高めます。
Công cụ giảm giá thành để đạt được giá thành mục tiêu là "VA (Phân tích giá trị: cho sản phẩm hiện hành) / VE (Kỹ thuật giá trị: cho giai đoạn thiết kế phát triển)". Định nghĩa "Giá trị (V) = Chức năng (F: công dụng phải thực hiện) ÷ Chi phí (C)", qua đó nâng cao giá trị V bằng cách cắt bỏ chức năng thừa hoặc dùng vật liệu thay thế rẻ hơn mà vẫn giữ nguyên chức năng.
さらにプランニング3級では、複数の生産設備(または内外製案)のうち最も経済的(総原価が最小)な案を選ぶ「経済性工学(採算計算)」が出題されます。各設備の年間総原価は「総原価=固定費+(製品1個あたり変動費×生産量Q)」で表されます。
Thêm vào đó, đề thi Planning bậc 3 còn ra bài toán "Kỹ thuật kinh tế (Tính toán hiệu quả kinh tế)" để chọn phương án thiết bị sản xuất (hoặc tự làm vs. thuê ngoài) có tổng giá thành nhỏ nhất. Tổng giá thành năm của mỗi thiết bị được biểu diễn bằng: "Tổng giá thành = Định phí + (Biến phí 1 sản phẩm × Sản lượng Q)".
2つの設備A・Bの総原価が等しくなる「分岐点生産量Q」は、「Q=固定費の差額÷1個あたり変動費の差額」で求められます。生産量がこの分岐点Qより少なければ「固定費が安い設備」が有利であり、分岐点Qより多ければ「1個あたり変動費が安い(高性能な)設備」が有利となります。
"Sản lượng điểm cân bằng (phân nhánh) Q" mà tại đó tổng giá thành của 2 thiết bị A và B bằng nhau được tính bằng: "Q = Chênh lệch định phí ÷ Chênh lệch biến phí 1 sản phẩm". Nếu sản lượng thực tế nhỏ hơn điểm Q thì "thiết bị có định phí thấp" có lợi hơn; nếu sản lượng lớn hơn điểm Q thì "thiết bị có biến phí đơn vị thấp (hiệu năng cao)" sẽ có lợi hơn.
Điểm cần nhớ
- 控除法(割付法)=「許容原価=予想売価-目標利益」/積上法=現状技術から積み上げる「成行原価」/VA・VE=「価値V=機能F÷コストC」。
Phương pháp khấu trừ = "Giá thành cho phép = Giá bán dự kiến - Lợi nhuận mục tiêu" / Phương pháp cộng dồn = cộng dồn từ công nghệ hiện tại ra "Giá thành tự nhiên" / VA・VE = "Giá trị V = Chức năng F ÷ Chi phí C". - 設備選択の分岐点生産量Q=固定費の差÷1個あたり変動費の差(少量生産では固定費が小さい設備、大量生産では変動費が小さい設備が有利)。
Sản lượng điểm cân bằng khi chọn thiết bị Q = Chênh lệch định phí ÷ Chênh lệch biến phí đơn vị (sản xuất ít thì thiết bị định phí thấp có lợi; sản xuất nhiều thì thiết bị biến phí thấp có lợi). - 【例】予想販売価格3,000円・目標利益600円・成行原価2,650円 → 許容原価=3,000-600=2,400円(原価低減目標額=2,650-2,400=250円)
Ví dụ: Giá bán dự kiến 3.000 yên, lợi nhuận mục tiêu 600 yên, giá thành ước tính hiện tại 2.650 yên → Giá thành cho phép = 3.000 − 600 = 2.400 yên (mức mục tiêu cắt giảm giá thành = 2.650 − 2.400 = 250 yên) - 【例】設備X(固定費200万円・変動費500円/個)と設備Y(固定費500万円・変動費200円/個) → 分岐点生産量Q=(500万-200万)÷(500-200)=10,000個(1万個未満はX、1万個超はYが有利)
Ví dụ: Thiết bị X (định phí 2 triệu yên, biến phí 500 yên/chiếc) và Thiết bị Y (định phí 5 triệu yên, biến phí 200 yên/chiếc) → Sản lượng điểm cân bằng Q = (5 triệu − 2 triệu) ÷ (500 − 200) = 10.000 chiếc (dưới 10.000 chiếc chọn X, trên 10.000 chiếc chọn Y có lợi hơn)
| Từ vựng | Nghĩa |
|---|---|
| 控除法(許容原価)と積上法(成行原価) | phương pháp khấu trừ (giá thành cho phép) và phương pháp cộng dồn (giá thành tự nhiên) |
| VA(価値分析)とVE(価値工学:V=F÷C) | VA (Phân tích giá trị) và VE (Kỹ thuật giá trị: V = F ÷ C) |
| 経済性計算(設備選択の分岐点生産量) | tính toán kinh tế (sản lượng điểm cân bằng khi lựa chọn thiết bị) |
試験によく出るポイントと覚え方
Điểm trọng tâm thường gặp trong kỳ thi và Cách ghi nhớ
原価管理は計算と分類の宝庫です。①「製造原価=製造直接費+製造間接費」では、広告宣伝費や販売員給与(これらは販管費!)を絶対に製造原価に入れないこと、逆に外注加工費は「直接経費(支払経費)」として製造原価に含めることが鉄則です。
Chương Quản lý giá thành là kho bài tập tính toán và phân loại. ① Với "Giá thành sản xuất = Chi phí SX trực tiếp + Chi phí SX gián tiếp", nguyên tắc sống còn là KHÔNG được cộng chi phí quảng cáo hay lương nhân viên bán hàng (đây là chi phí bán hàng & quản lý!) vào giá thành sản xuất; ngược lại, phí gia công ngoài phải đưa vào giá thành sản xuất dưới dạng "Chi phí sản xuất trực tiếp khác (Chi phí thanh toán)".
②プランニング特有の分類として、「経費の4分類(支払経費=外注費・修繕費、月割経費=減価償却費・保険料・税金、測定経費=電気・ガス・水道、発生経費=棚卸減耗費・仕損費)」と「総合原価計算の5分類(単純・等級別・組別・工程別・加工費工程別)」を確実に区別しましょう。
② Về phân loại đặc thù của Planning, hãy phân biệt thật chắc "4 phân loại Chi phí khác (Chi phí thanh toán = phí gia công ngoài, sửa chữa; Chi phí chia theo tháng = khấu hao, bảo hiểm, thuế; Chi phí đo đếm = điện, gas, nước; Chi phí phát sinh = hao hụt kiểm kê, hàng hỏng)" và "5 phân loại Tính giá thành tổng hợp (đơn giản, theo đẳng cấp, theo nhóm, theo công đoạn, theo công đoạn chỉ tính chi phí gia công)".
③「補助部門費の直接配賦法」では他の補助部門への提供分を無視して製造部門の比率だけで按分し、④「総合原価計算」では加工費を月末仕掛品の完成品換算量(数量に加工進捗度を乗じた数)で按分します。
③ Với "Phương pháp phân bổ trực tiếp chi phí bộ phận phụ trợ", hãy bỏ qua phần cung cấp cho bộ phận phụ trợ khác và chỉ chia theo tỷ lệ của các bộ phận sản xuất; ④ Với "Tính giá thành tổng hợp", khi chia chi phí gia công bắt buộc phải dùng sản lượng quy đổi hoàn thành của bán thành phẩm cuối tháng (lấy số lượng nhân với mức độ hoàn thành gia công).
⑤「損益計算書の5段階利益(売上総利益→営業利益→経常利益→税引前当期純利益→当期純利益)」、⑥「損益分岐点売上高(固定費を限界利益率で割る)」、⑦「設備選択の分岐点生産量(固定費の差を変動費単価の差で割る)」を押さえれば満点が狙えます。
⑤ Nắm vững "5 bậc lợi nhuận trên Báo cáo kết quả kinh doanh (Lợi nhuận gộp → Lợi nhuận kinh doanh → Lợi nhuận thông thường → Lợi nhuận trước thuế → Lợi nhuận sau thuế)", ⑥ "Doanh thu điểm hòa vốn (lấy định phí chia cho tỷ lệ lợi nhuận giới hạn)", và ⑦ "Sản lượng điểm cân bằng khi chọn thiết bị (lấy chênh lệch định phí chia cho chênh lệch biến phí đơn vị)" là bạn có thể lấy trọn điểm tối đa.
Điểm cần nhớ
- 経費の4分類:支払(外注・修繕)・月割(減価償却・保険・税金)・測定(電力・ガス・水道)・発生(棚卸減耗・仕損)。
4 phân loại Chi phí khác (Keihi): Thanh toán (gia công ngoài, sửa chữa), Chia theo tháng (khấu hao, bảo hiểm, thuế), Đo đếm (điện, gas, nước), Phát sinh (hao hụt kiểm kê, hàng hỏng). - 損益計算書:売上総利益→営業利益→経常利益→税引前当期純利益(特別損益を加減)→当期純利益(法人税等を控除)。
Báo cáo kết quả kinh doanh: Lợi nhuận gộp → Lợi nhuận kinh doanh → Lợi nhuận thông thường → Lợi nhuận thuần trước thuế (cộng trừ lãi/lỗ bất thường) → Lợi nhuận thuần sau thuế (trừ thuế TNDN). - 損益分岐点売上高=固定費÷限界利益率/設備の分岐点生産量=固定費の差÷1個あたり変動費の差。
Doanh thu hòa vốn = Định phí ÷ Tỷ lệ lợi nhuận giới hạn / Sản lượng cân bằng chọn thiết bị = Chênh lệch định phí ÷ Chênh lệch biến phí 1 sản phẩm.
| Từ vựng | Nghĩa |
|---|---|
| 経費の4分類と総合原価計算の5分類 | 4 phân loại Chi phí khác và 5 phân loại Tính giá thành tổng hợp |
| 製造原価と総原価・5段階利益 | Giá thành sản xuất, Tổng giá thành và 5 bậc lợi nhuận |
| 完成品換算量による加工費按分 | phân bổ chi phí gia công theo sản lượng quy đổi hoàn thành |
| 損益分岐点と設備選択の経済性計算 | điểm hòa vốn và tính toán kinh tế khi lựa chọn thiết bị |
Quản lý giá thành
Luyện câu hỏi chương này trong appTài liệu tham khảo chính thức
- 中央職業能力開発協会(JAVADA) ビジネス・キャリア検定試験 3級 生産管理プランニング 試験範囲 — https://www.javada.or.jp/jigyou/gino/business/subject.html
- 中央職業能力開発協会 編『ビジネス・キャリア検定試験 標準テキスト【専門知識】生産管理プランニング 3級』 — https://www.javada.or.jp/jigyou/gino/business/text.html